猜你想问
这份研报的核心内容是什么?
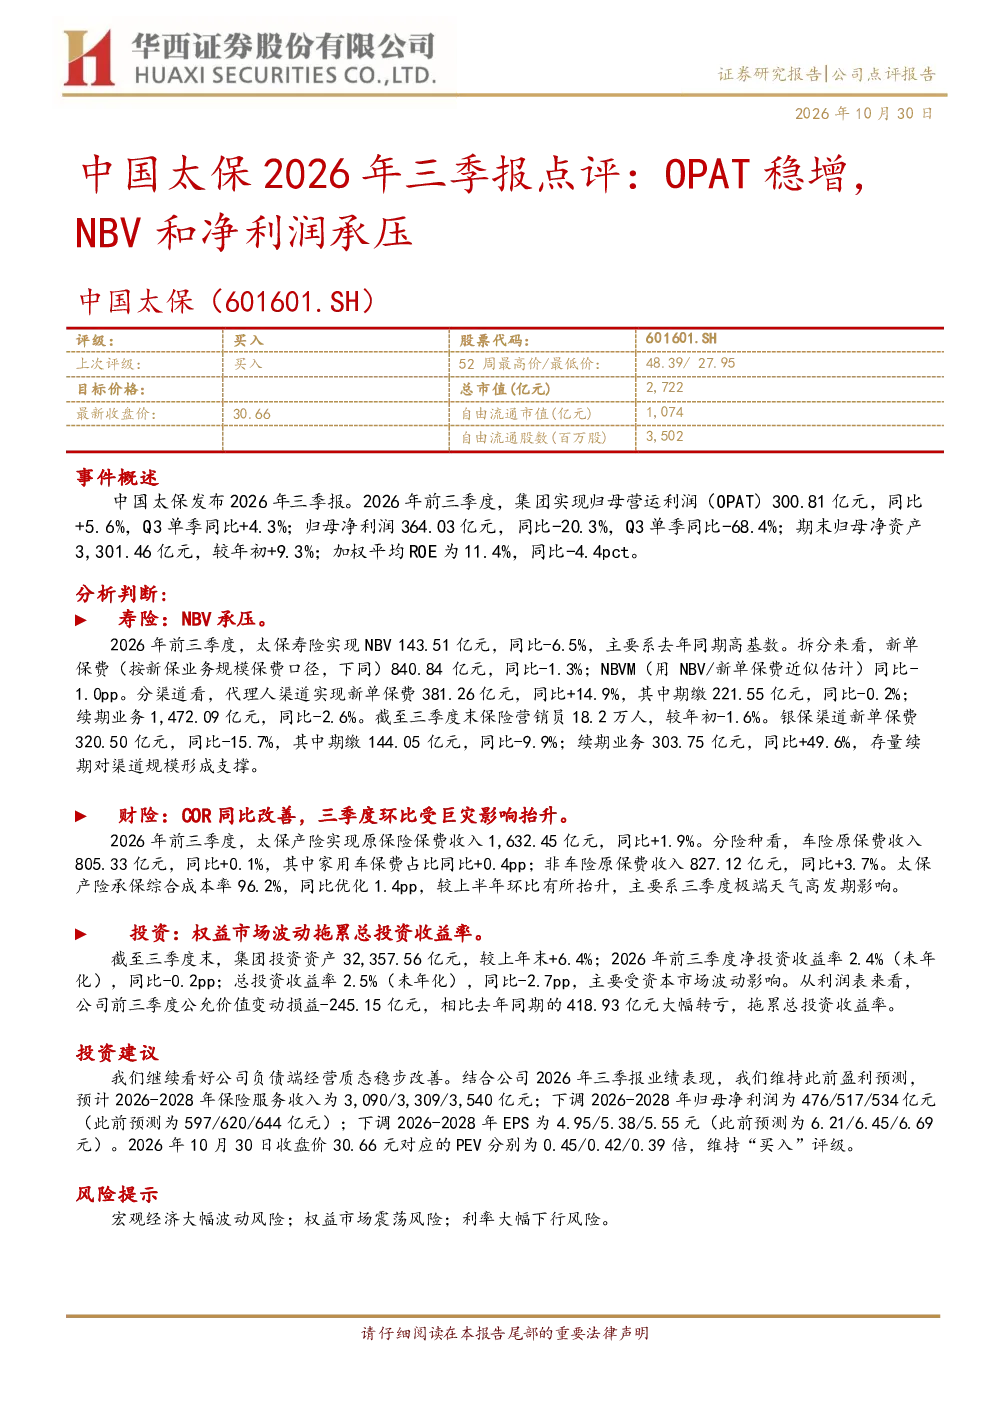
这份研报主要点评了中国太保2026年前三季度的业绩表现。报告显示,集团归母营运利润(OPAT)同比增长5.6%,达到300.81亿元,但归母净利润同比大幅下降20.3%,至364.03亿元。寿险业务方面,新业务价值(NBV)同比减少6.5%,主要受去年同期高基数影响;代理人渠道新单保费增长14.9%,但续期业务下降2.6%;银保渠道新单保费下降15.7%,但续期业务增长49.6%。财险业务保费收入同比增长1.9%,综合成本率同比优化1.4个百分点至96.2%。投资方面,投资资产较上年末增长6.4%,但净投资收益率同比下降0.2个百分点至2.4%
金融行业未来发展趋势如何?
从这份研报来看,金融行业未来可能面临多重挑战与机遇。寿险业务NBV承压,反映市场增长放缓或竞争加剧,代理人渠道转型和银保渠道的续期支撑成为关键。财险业务保费收入稳健增长,但综合成本率存在波动风险,极端天气等因素可能影响盈利稳定性。投资端,资本市场波动对投资收益率造成压力,公允价值变动拖累整体表现。整体而言,金融行业需关注宏观经济波动、权益市场震荡和利率变动等风险,同时积极推动业务转型和渠道优化以应对挑战。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:首先,集团整体业绩表现,特别是OPAT的稳定增长与净利润的下滑形成对比,揭示了盈利能力面临的压力。其次,寿险业务的核心指标NBV的下降,以及不同渠道的表现差异,如代理人渠道的增长与续期业务的下滑、银保渠道新单保费下降但续期业务增长,反映了寿险业务的结构性问题。此外,财险业务的保费收入增长与成本率优化,以及投资端收益率的变化,也进行了详细分析,为理解公司整体经营状况提供了全面视角。
当前市场对金融行业的现状判断是什么?
当前市场对金融行业的现状判断显示,行业整体面临一定的经营压力和不确定性。一方面,寿险业务增长放缓,NBV承压,反映了市场饱和度提升和消费者需求变化,同时也暴露了渠道转型和产品创新方面的挑战。另一方面,财险业务虽然保费收入保持增长,但成本率波动和极端天气影响,使得盈利稳定性面临考验。投资端,资本市场波动加剧,对金融机构的投资收益能力提出更高要求。综合来看,金融行业正处于转型调整期,需积极应对市场变化,提升风险管理能力。
研报提到了哪些风险提示?
研报提示了以下几个主要风险:首先,宏观经济大幅波动可能影响金融行业的经营环境,经济下行压力可能传导至资产质量和盈利水平。其次,权益市场震荡风险对金融机构的投资收益构成威胁,市场波动可能导致投资组合价值下降。此外,利率大幅下行风险可能影响保险产品的定价和投资收益,对寿险业务的长期价值产生不利影响。这些风险因素需引起关注,金融机构需加强风险管理,优化资产负债匹配,以应对潜在的市场波动。