猜你想问
这份研报主要分析了什么内容?
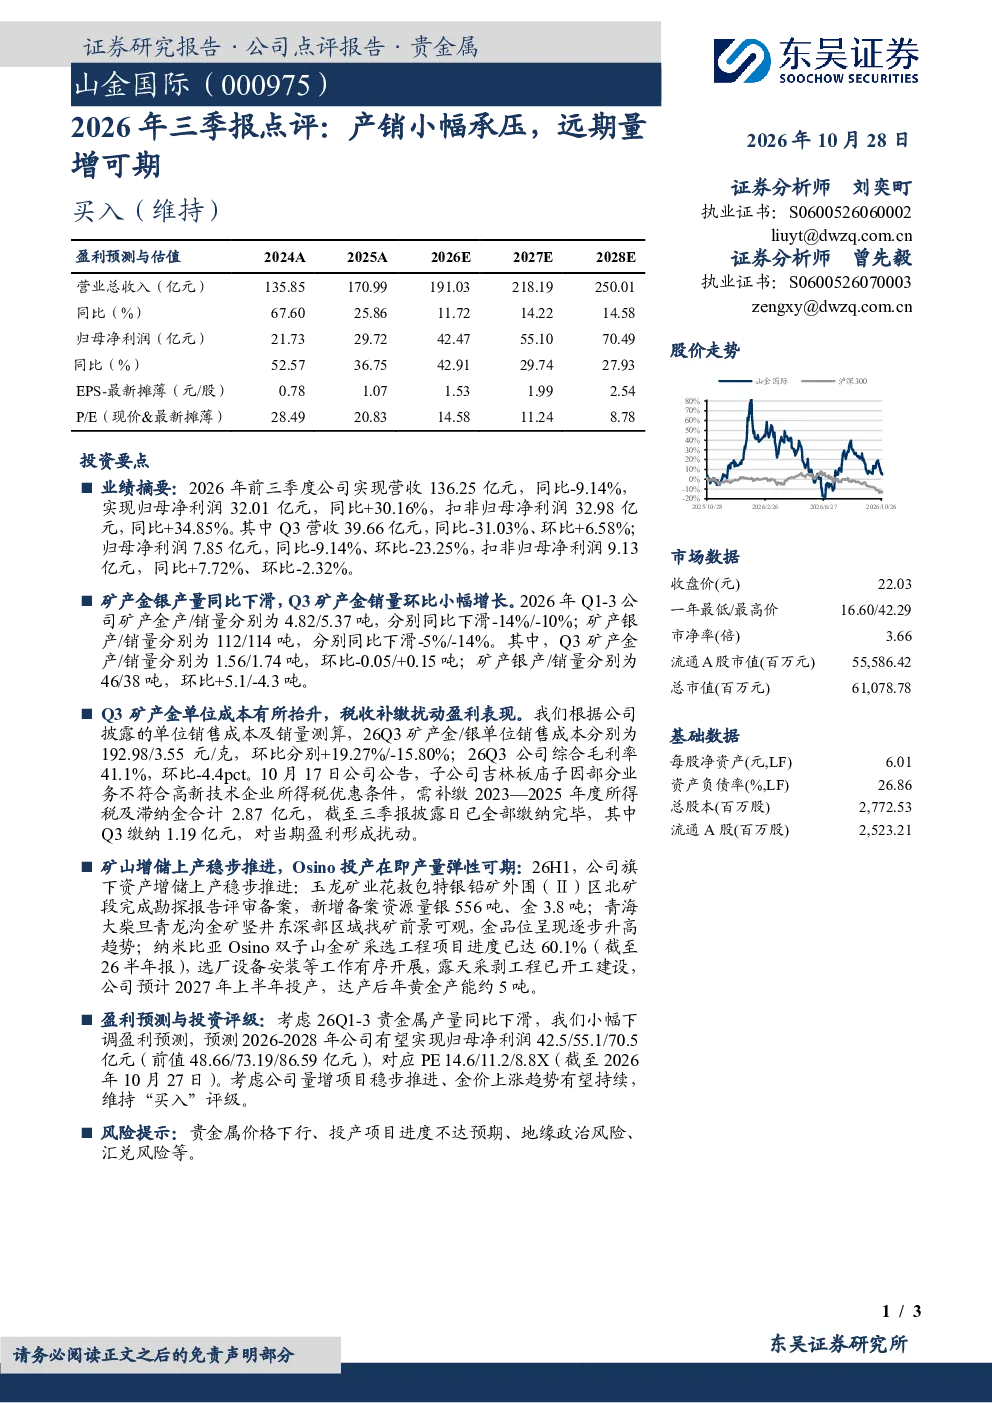
这份研报主要分析了000975山金国际2026年前三季度的业绩表现。报告显示,公司营收136.25亿元,同比-9.14%,但归母净利润32.01亿元,同比+30.16%,扣非归母净利润32.98亿元,同比+34.85%。Q3营收39.66亿元,同比-31.03%但环比+6.58%,归母净利润7.85亿元,同比-9.14%但环比-23.25%,扣非归母净利润9.13亿元,同比+7.72%但环比-2.32%。报告还分析了矿产金银产量、成本与税收影响、矿山增储与产量弹性、盈利预测与投资评级等内容。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势需关注矿产资源的勘探开发、技术创新与成本控制。从产量数据看,Q1-3矿产金产销量同比下滑-14%/-10%,矿产银产销量同比下滑-5%/-14%,但Q3矿产银销量环比增加,显示部分产品需求有所恢复。行业需关注矿山增储情况,如玉龙矿业花敖包特银铅矿外围新增备案资源量,以及纳米比亚Osino双子山金矿的投产进度,这些将影响长期供给能力。同时,地缘政治风险和贵金属价格波动也是行业面临的主要挑战。
研报重点分析了哪些方面?
研报重点分析了000975山金国际的业绩表现、矿产金银产量变化、成本与税收影响、矿山增储与产量弹性,以及盈利预测与投资评级。在业绩方面,报告指出公司营收小幅下滑但利润显著增长,Q3利润环比有所回落。矿产金银产量方面,报告显示同比和环比均出现不同程度的波动,需关注供需变化。成本控制方面,Q3矿产金单位销售成本环比上升,毛利率有所下降。矿山增储方面,玉龙矿业和青海大柴旦金矿的找矿前景被看好,纳米比亚金矿项目也在推进中。盈利预测方面,2026-2028年归母净利润预计将稳步增长,投资评级为买入。
当前有色金属市场现状如何?
当前有色金属市场现状呈现供需阶段性调整特征。从市场数据看,000975山金国际的市净率为3.66倍,流通A股总市值61.0788亿元,处于相对合理水平。矿产金银产量数据显示,Q1-3同比下滑但Q3部分产品销量环比回升,反映市场需求存在分化。成本方面,Q3矿产金单位销售成本环比上升,对利润有一定压力。行业整体需关注贵金属价格波动、矿产增储进度和地缘政治风险等因素。从投资角度看,需结合公司基本面和行业趋势综合判断。
研报提示了哪些风险?
研报提示了以下主要风险:贵金属价格下行风险,这将直接影响公司产品销售利润;投产项目进度不达预期风险,如纳米比亚Osino双子山金矿的工程进度若延迟,可能影响未来产能释放;地缘政治风险,国际局势变化可能对矿产供应链和市场需求造成冲击;汇兑风险,公司部分业务涉及海外项目,汇率波动可能影响财务表现。这些风险需持续关注,以评估投资组合的稳健性。