猜你想问
这份研报的核心内容是什么?
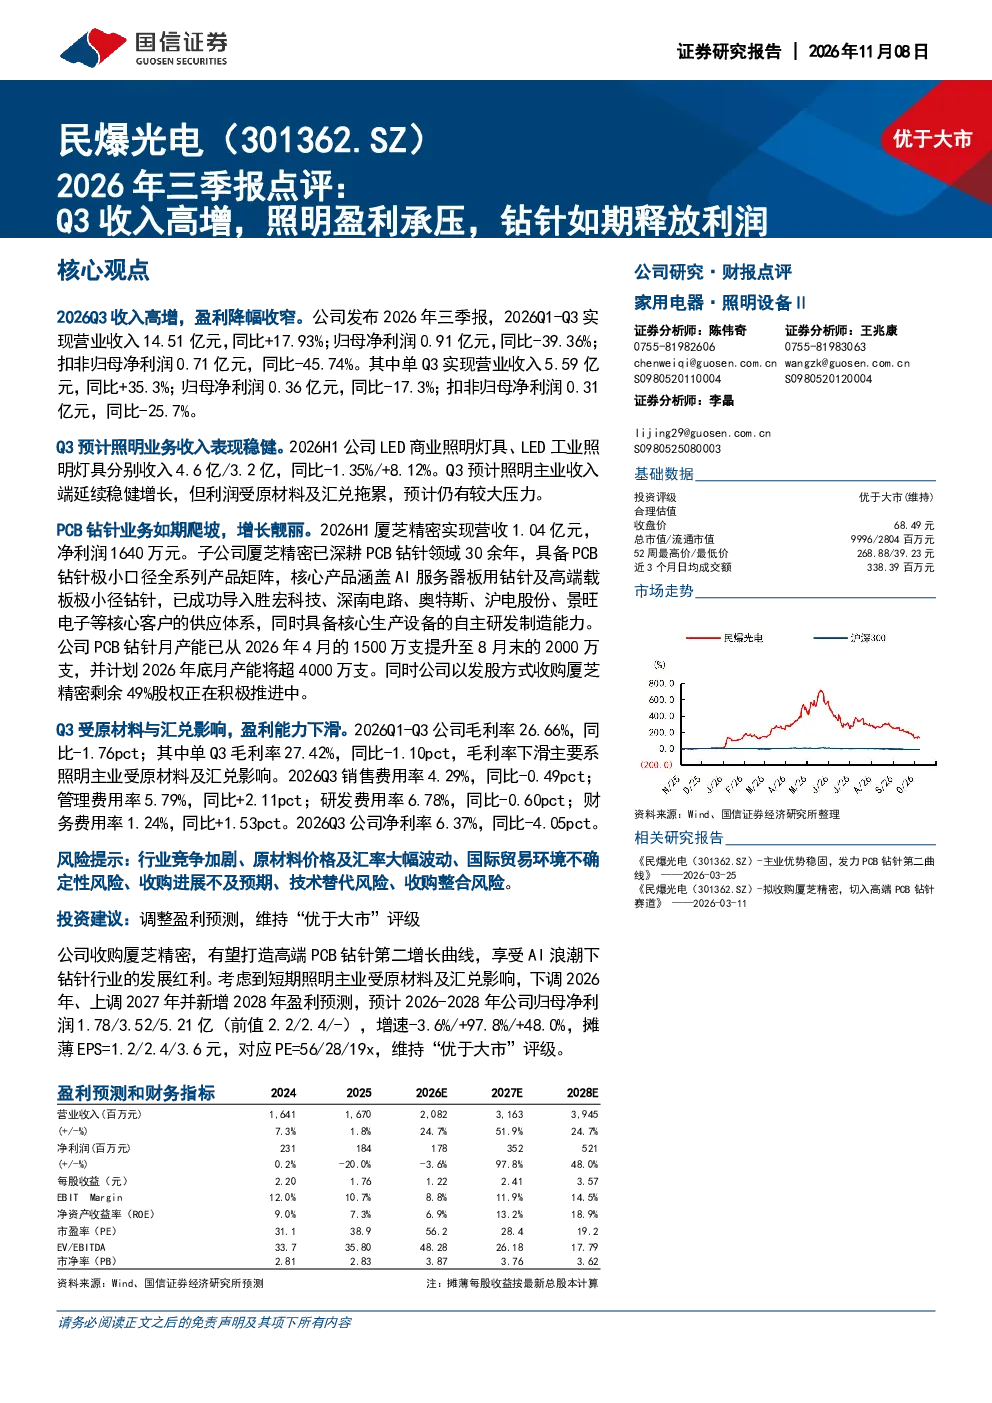
这份研报点评了公司2026年Q1-Q3的业绩表现,指出Q3收入高增但照明业务盈利承压,PCB钻针业务如期释放利润。报告显示公司Q1-Q3营收14.51亿元同比增长17.93%,但归母净利润0.91亿元同比减少39.36%。单Q3营收5.59亿元同比增长35.3%,归母净利润0.36亿元同比减少17.3%。照明业务收入稳健但利润受原材料及汇兑拖累,PCB钻针业务月产能提升至2000万支,计划年底超4000万支。
照明行业发展趋势如何?
照明行业发展趋势显示,LED商业照明灯具收入在2026H1同比下降1.35%,而LED工业照明灯具收入同比增长8.12%,表明工业照明领域增长潜力较大。行业整体面临原材料价格上涨和汇率波动带来的利润压力,但技术升级和智能化趋势为行业带来新机遇。公司照明业务需应对成本挑战,同时抓住工业照明增长机遇。
研报重点分析了哪些方向?
研报重点分析了公司照明业务和PCB钻针业务的业绩表现及未来增长潜力。照明业务方面,报告指出收入稳健但利润承压,需关注原材料和汇兑影响。PCB钻针业务方面,报告强调其如期爬坡,月产能已提升至2000万支,计划年底超4000万支,有望成为公司第二增长曲线。此外,报告还分析了公司收购厦芝精密的进展及其对未来的影响。
当前市场对这家公司的判断是什么?
当前市场对公司的判断显示,公司短期面临照明业务盈利压力,但PCB钻针业务增长强劲,有望成为新的利润增长点。公司收购厦芝精密的进展也受到关注,有望打造高端PCB钻针业务。报告下调了2026年盈利预测至1.78亿元,但上调了2027年和2028年的盈利预测,预计2026-2028年归母净利润增速为-3.6%/+97.8%/+48.0%,摊薄EPS分别为1.2/2.4/3.6元,对应PE为56/28/19倍,维持“优于大市”评级。
研报提示了哪些风险?
研报提示了公司面临的多重风险,包括行业竞争加剧、原材料价格及汇率大幅波动、国际贸易环境不确定性风险、收购进展不及预期、技术替代风险以及收购整合风险。这些风险可能对公司业绩和未来发展产生不利影响。公司需密切关注市场变化,加强风险管理,确保业务稳定发展。