猜你想问
这份报告主要分析了哪些核心内容?
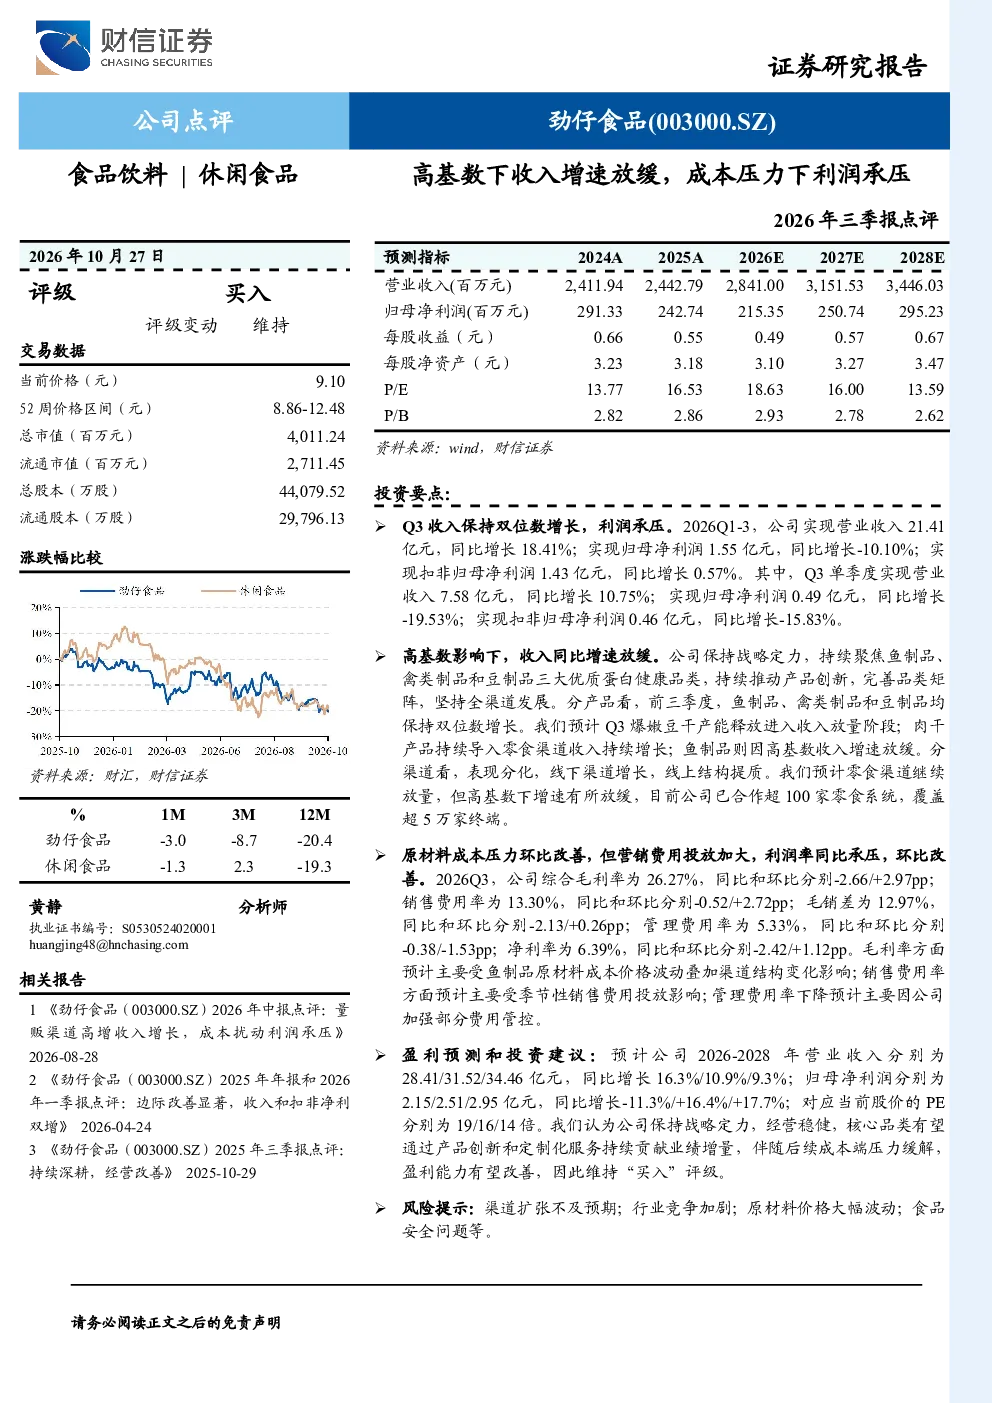
报告分析了2026年前三季度公司营业收入21.41亿元,同比增长18.41%;归母净利润1.55亿元,同比下降10.10%。Q3单季度收入同比增长10.75%,但归母净利润同比下降19.53%。高基数影响下,鱼制品收入增速放缓。产品与渠道方面,鱼制品、禽类制品和豆制品均保持双位数增长,爆嫩豆干产能释放,肉干产品持续导入零食渠道,线上结构提质。成本与费用方面,2026Q3综合毛利率为26.27%,同比和环比分别下降2.66和+2.97pp;销售费用率为13.30%,同比和环比分别下降0.52和+2.72pp;管理费用率下降,主要因费用管控加强。毛利率受原材料成本和渠道结构影响,销售费用率受季节性投放影响。盈利预测显示2026-2028年营业收入和归母净利润将稳步增长,对应PE分别为19/16/14倍。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展特点。一方面,健康化、低糖低脂等健康概念持续深化,推动功能性食品和植物基产品增长。另一方面,消费升级带动高端化、细分化产品需求提升,个性化定制和品牌化成为竞争关键。渠道方面,线上线下融合加速,新零售模式拓展消费场景,社交电商和直播带货等新兴渠道崛起。此外,原材料成本波动、食品安全监管趋严以及行业竞争加剧是行业面临的主要挑战。企业需通过产品创新、渠道优化和成本管控提升竞争力。
报告重点分析了哪些方向?
报告重点分析了公司收入增长放缓的原因,主要受高基数影响,鱼制品收入增速放缓。同时关注了产品与渠道表现,鱼制品、禽类制品和豆制品保持双位数增长,爆嫩豆干产能释放,肉干产品持续导入零食渠道,线上结构提质。成本与费用方面,报告详细分析了毛利率和费用率的变动情况,指出原材料成本和渠道结构对毛利率的影响,以及季节性投放对销售费用率的影响。此外,报告还预测了未来三年公司营业收入和归母净利润的增长情况。
当前市场对食品饮料行业现状如何判断?
当前市场对食品饮料行业的判断呈现分化态势。一方面,健康化、高端化、细分化成为消费主流,推动行业向品牌化、品质化方向发展。另一方面,市场竞争激烈,行业集中度提升,龙头企业优势明显。原材料成本波动、食品安全问题以及渠道变革带来挑战,但也为行业创新和升级提供机遇。企业需紧跟消费趋势,加强品牌建设,优化渠道布局,提升产品竞争力。
报告提示了哪些风险?
报告提示了几个主要风险。首先,渠道扩张不及预期可能导致市场份额增长缓慢。其次,行业竞争加剧可能压缩利润空间。再次,原材料价格大幅波动会影响成本控制,进而影响盈利能力。最后,食品安全问题始终是行业红线,任何疏忽都可能带来严重后果。企业需密切关注市场变化,加强风险管理,确保产品质量和合规经营。