猜你想问
小商品城2026年三季报主要财务数据表现如何?
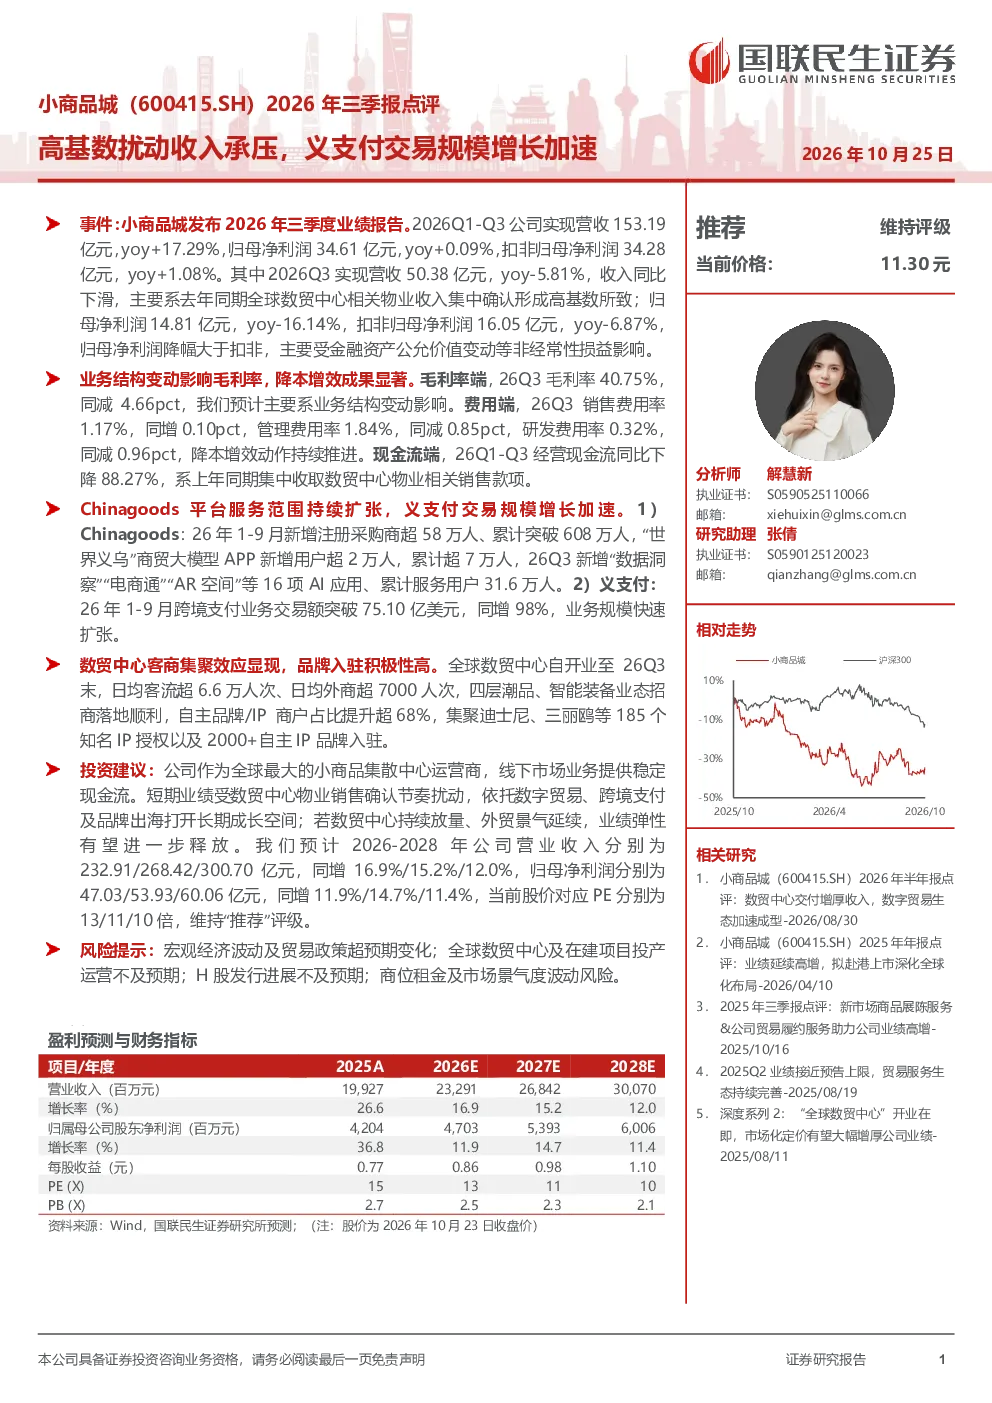
2026年前三季度,小商品城实现营收153.19亿元同比增长17.29%,归母净利润34.61亿元同比增长0.09%。但第三季度营收同比下降5.81%主要受高基数影响,归母净利润同比下降16.14%主要受金融资产公允价值变动等非经常性损益影响。毛利率方面第三季度为40.75%同比下降4.66个百分点,费用端销售费用率同比增加0.10个百分点至1.17%,管理费用率同比减少0.85个百分点至1.84%,研发费用率同比减少0.96个百分点至0.32%显示出降本增效成果。经营现金流同比下降88.27%系上年同期集中收取数贸中心物业相关销售款项所致。
小商品城业务发展有哪些亮点?
Chinagoods平台服务范围持续扩张,2026年前三季度新增注册采购商超58万人累计突破608万人;“世界义乌”商贸大模型APP新增用户超2万人累计超7万人。新增“数据洞察”“电商通”“AR空间”等16项AI应用累计服务用户31.6万人。义支付跨境支付业务交易额突破75.10亿美元同比增长98%业务规模快速扩张。全球数贸中心日均客流超6.6万人次日均外商超7000人次,自主品牌/IP商户占比提升超68%集聚迪士尼、三丽鸥等185个知名IP授权以及2000+自主IP品牌入驻。
报告对行业发展趋势有何分析?
小商品城业务发展反映出跨境电商行业持续向数字化智能化转型趋势。平台服务范围扩张、AI应用落地以及跨境支付业务规模增长加速均表明行业竞争加剧但头部企业通过技术创新和业务拓展仍能保持优势。全球数贸中心集聚效应显现也显示出产业园区模式在促进外贸发展中的重要作用。未来行业可能进一步向数据驱动和场景化服务方向演进。
报告对市场现状有何判断?
报告显示小商品城在保持营收增长的同时面临高基数扰动挑战,第三季度营收和利润均出现下滑但费用控制取得成效。义支付跨境支付业务的高增长表明公司在新兴业务领域具备较强竞争力。全球数贸中心客商集聚效应和自主品牌/IP商户占比提升则反映出公司在产业生态建设方面取得进展。整体来看公司业务结构正在优化但短期业绩承压。
报告提示哪些风险因素?
报告提示宏观经济波动及贸易政策超预期变化可能影响公司业绩。全球数贸中心及在建项目投产运营不及预期将影响收入增长。H股发行进展不及预期可能影响融资能力。商位租金及市场景气度波动风险也可能对公司经营产生影响。这些风险因素需持续关注以评估公司长期发展前景。