猜你想问
这份研报的核心内容是什么?
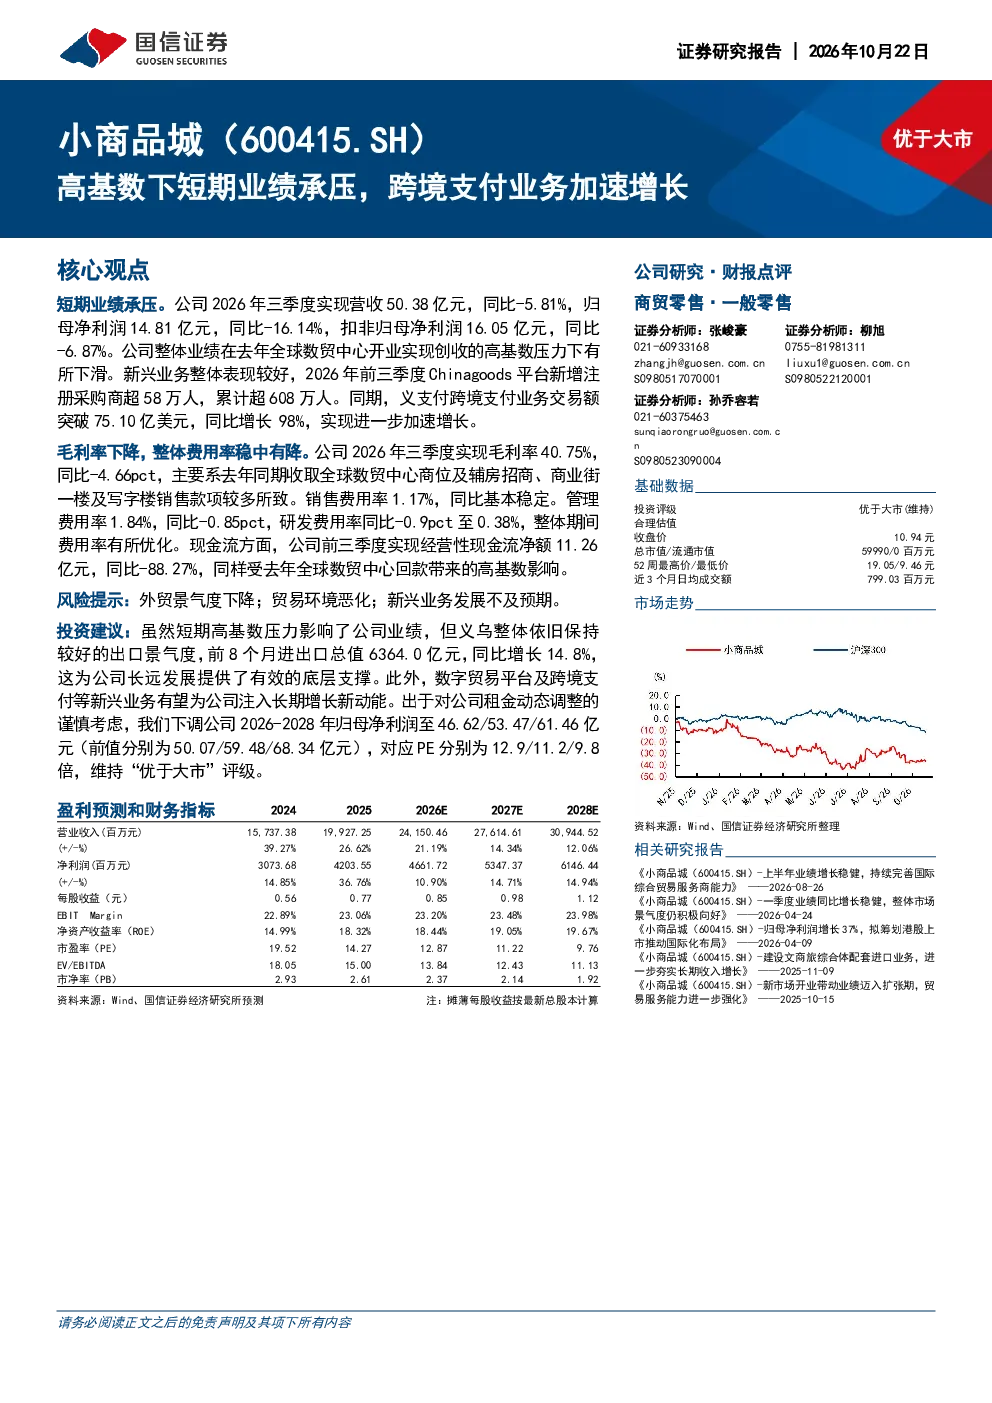
研报指出,公司2026年三季度业绩受高基数影响下滑,但新兴业务表现强劲,特别是跨境支付业务加速增长。三季度营收50.38亿元,同比-5.81%;归母净利润14.81亿元,同比-16.14%。然而,Chinagoods平台新增注册采购商超58万人,义支付跨境支付业务交易额突破75.10亿美元,同比增长98%。这表明公司长期增长动能可能来自数字贸易平台及跨境支付等新兴业务。
跨境支付业务的发展趋势如何?
跨境支付业务呈现加速增长态势。2026年前三季度,义支付跨境支付业务交易额突破75.10亿美元,同比增长98%。这反映了全球贸易数字化趋势下,跨境支付需求持续提升。公司作为数字贸易平台和支付服务商,有望受益于这一趋势,为长期增长注入新动能。目前外贸景气度保持较好,前8个月进出口总值同比增长14.8%,为业务发展提供有利环境。
研报重点分析了哪些方面?
研报重点分析了公司短期业绩承压的原因和长期增长潜力。短期业绩下滑主要受去年全球数贸中心开业高基数影响,但公司通过新兴业务如数字贸易平台和跨境支付业务实现增长。报告下调了2026-2028年归母净利润预测至46.62/53.47/61.46亿元,对应PE分别为12.9/11.2/9.8倍,维持“优于大市”评级。这表明分析师认为公司长期发展前景乐观,但短期需关注业绩波动。
当前市场对该公司有何判断?
市场判断公司短期业绩承压,但长期发展前景乐观。公司作为数字贸易平台和跨境支付服务商,新兴业务表现强劲,特别是跨境支付业务增长迅猛。2026年前三季度,义支付跨境支付业务交易额同比增长98%,显示出良好的发展势头。同时,义乌整体出口景气度保持较好,前8个月进出口总值同比增长14.8%,为业务发展提供支撑。分析师认为公司长期增长潜力较大,但短期需关注业绩波动和新兴业务发展情况。
研报提示了哪些风险?
研报提示的主要风险包括外贸景气度下降、贸易环境恶化和新兴业务发展不及预期。外贸景气度下降可能影响公司数字贸易平台和跨境支付业务的发展,而贸易环境恶化可能增加业务开展难度。此外,新兴业务发展存在不确定性,如果发展不及预期,可能影响公司长期增长动能。这些风险需引起投资者关注,但当前外贸景气度保持较好,为业务发展提供有利环境。