猜你想问
国泰海通2026年三季报核心内容有哪些?
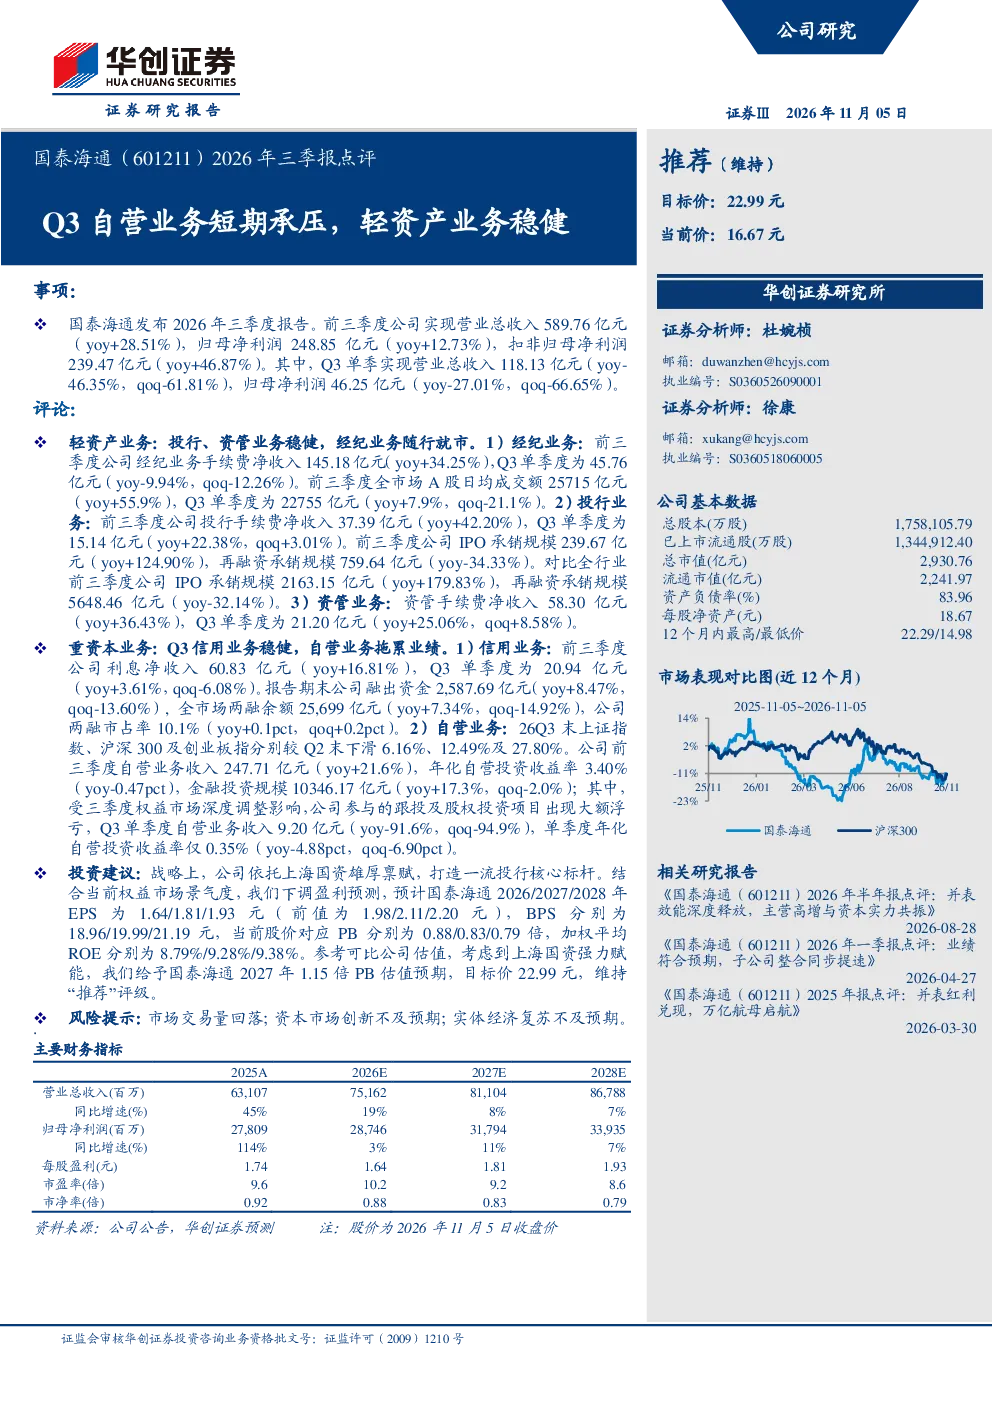
国泰海通2026年三季报显示,轻资产业务整体稳健,其中经纪业务前三季度手续费净收入同比增长34.25%,但Q3单季度受市场成交额波动影响同比下降9.94%;投行业务前三季度手续费净收入同比增长42.20%,Q3单季度同比增长22.38%,IPO承销规模显著增长;资管业务前三季度手续费净收入同比增长36.43%,Q3单季度同比增长25.06%。重资本业务方面,信用业务前三季度利息净收入同比增长16.81%,Q3单季度同比增长3.61%,两融市占率提升;自营业务受权益市场调整影响较大,Q3单季度收入同比下降91.6%。整体来看,公司前三季度营业总收入同比增长28.51%,归母净利润同比增长12.73%,但Q3单季度的营收和净利润均出现明显下滑。
轻资产业务未来发展趋势如何?
轻资产业务方面,国泰海通的经纪、投行和资管业务均展现出较强的增长韧性。经纪业务手续费净收入持续增长,但需关注市场成交额波动带来的短期影响;投行业务在IPO和再融资市场均表现亮眼,尤其是IPO承销规模同比增长124.90%,显示出较强的市场竞争力;资管业务手续费净收入稳步提升,反映了公司在财富管理领域的持续发力。未来,随着资本市场改革深化和居民财富增长,轻资产业务有望继续保持稳健增长态势,但需警惕市场波动和竞争加剧带来的挑战。
报告对国泰海通自营业务的评价是什么?
报告指出,国泰海通自营业务在2026年Q3受到权益市场调整的显著影响,单季度收入同比下降91.6%,年化自营投资收益率仅为0.35%。这反映了权益市场波动对自营业务盈利能力的直接冲击。尽管如此,报告也提到自营业务在风险控制方面表现稳健,未出现重大亏损。未来,随着市场回暖和公司自营投资能力的提升,自营业务有望逐步恢复增长。投资者需关注市场环境变化对自营业务的影响,以及公司自营投资策略的调整情况。
当前资本市场现状如何?
当前资本市场呈现波动与机遇并存的态势。一方面,市场成交额波动较大,对券商经纪业务造成一定压力;另一方面,IPO和再融资市场活跃度提升,为券商投行业务带来发展机遇。同时,随着居民财富增长,资管业务需求持续扩大。但市场也面临诸多挑战,如市场交易量回落、资本市场创新不及预期、实体经济复苏缓慢等风险因素。券商需在市场波动中积极调整业务结构,提升核心竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场交易量回落、资本市场创新不及预期、实体经济复苏缓慢等。市场交易量回落将直接影响券商经纪业务和自营业务的收入,尤其是对依赖市场活跃度的业务板块影响较大。资本市场创新不及预期可能限制券商业务拓展空间,影响长期发展潜力。实体经济复苏缓慢则可能导致企业融资需求不足,影响券商投行业务和资管业务的发展。投资者需密切关注这些风险因素,并结合公司自身业务特点进行综合判断。