猜你想问
国投资本2026年三季报核心内容有哪些?
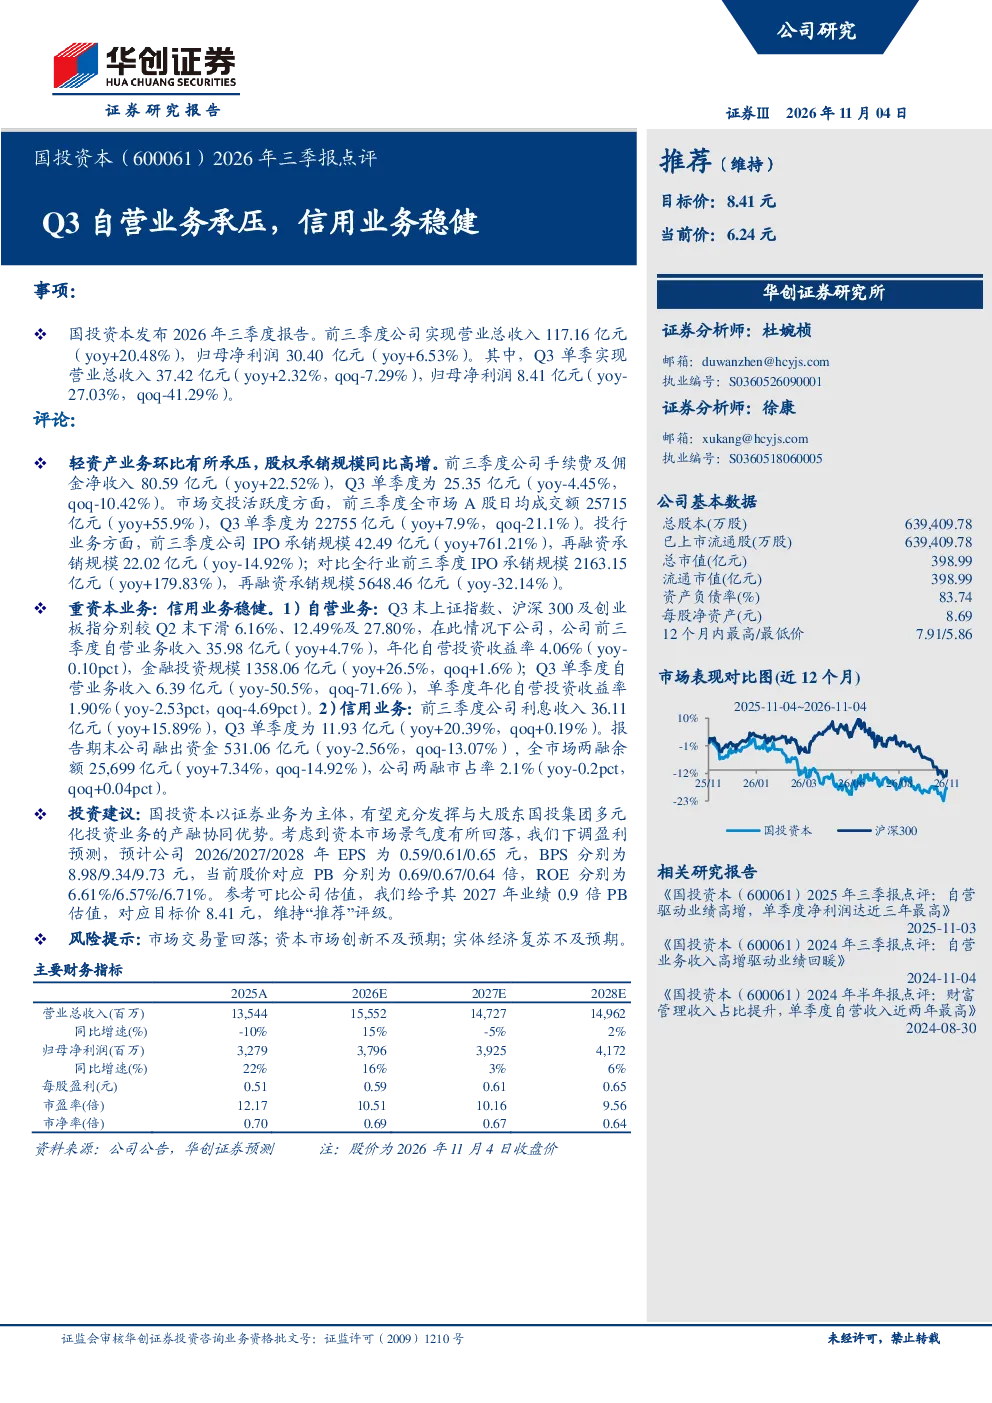
国投资本2026年三季报显示,公司前三季度营业总收入117.16亿元,同比增长20.48%,归母净利润30.40亿元,同比增长6.53%。Q3单季营业总收入37.42亿元,同比增长2.32%,环比下降7.29%,归母净利润8.41亿元,同比下降27.03%,环比下降41.29%。证券业务方面,手续费及佣金净收入80.59亿元,同比增长22.52%,Q3单季度为25.35亿元,同比下降4.45%。自营业务方面,前三季度收入35.98亿元,同比增长4.7%,Q3单季度收入6.39亿元,同比下降50.5%。信用业务方面,前三季度利息收入36.11亿元,同比增长15.89%,Q3单季度为11.93亿元,同比增长20.39%
国投资本所属赛道发展趋势如何?
国投资本所属赛道为证券及重资本业务。证券业务方面,股权承销规模同比高增,但市场交投活跃度有所回落,A股日均成交额前三季度同比增长55.9%,Q3单季度同比增长7.9%。投行业务方面,IPO承销规模前三季度同比增长761.21%,再融资承销规模同比下降14.92%。重资本业务方面,自营业务受市场波动影响较大,信用业务保持稳健增长,但融出资金规模有所下降
国投资本三季报重点分析了哪些方向?
国投资本三季报重点分析了自营业务和信用业务。自营业务方面,报告显示Q3受市场波动影响,自营业务收入和投资收益率环比大幅下降。信用业务方面,报告显示利息收入保持稳健增长,但融出资金规模有所下降,两融市占率略有波动。此外,报告还分析了证券业务的手续费及佣金净收入情况,以及市场交投活跃度对业务的影响
当前市场对国投资本有何判断?
当前市场对国投资本的判断主要关注其业务受市场波动的影响程度。报告显示,随着资本市场景气度回落,公司自营业务承压明显,Q3单季收入环比大幅下降。信用业务保持稳健,但融出资金规模有所下降。市场交投活跃度对证券业务影响较大,A股日均成交额前三季度同比增长55.9%,Q3单季度同比增长7.9%
国投资本研报提示了哪些风险?
国投资本研报提示了市场交易量回落、资本市场创新不及预期和实体经济复苏不及预期等风险。市场交易量回落可能影响证券业务的手续费及佣金净收入,资本市场创新不及预期可能影响投行业务的发展,实体经济复苏不及预期可能影响自营业务和信用业务的增长。此外,市场波动对自营业务的影响也是需要关注的风险点