猜你想问
三峡旅游2026年前三季度业绩表现如何?
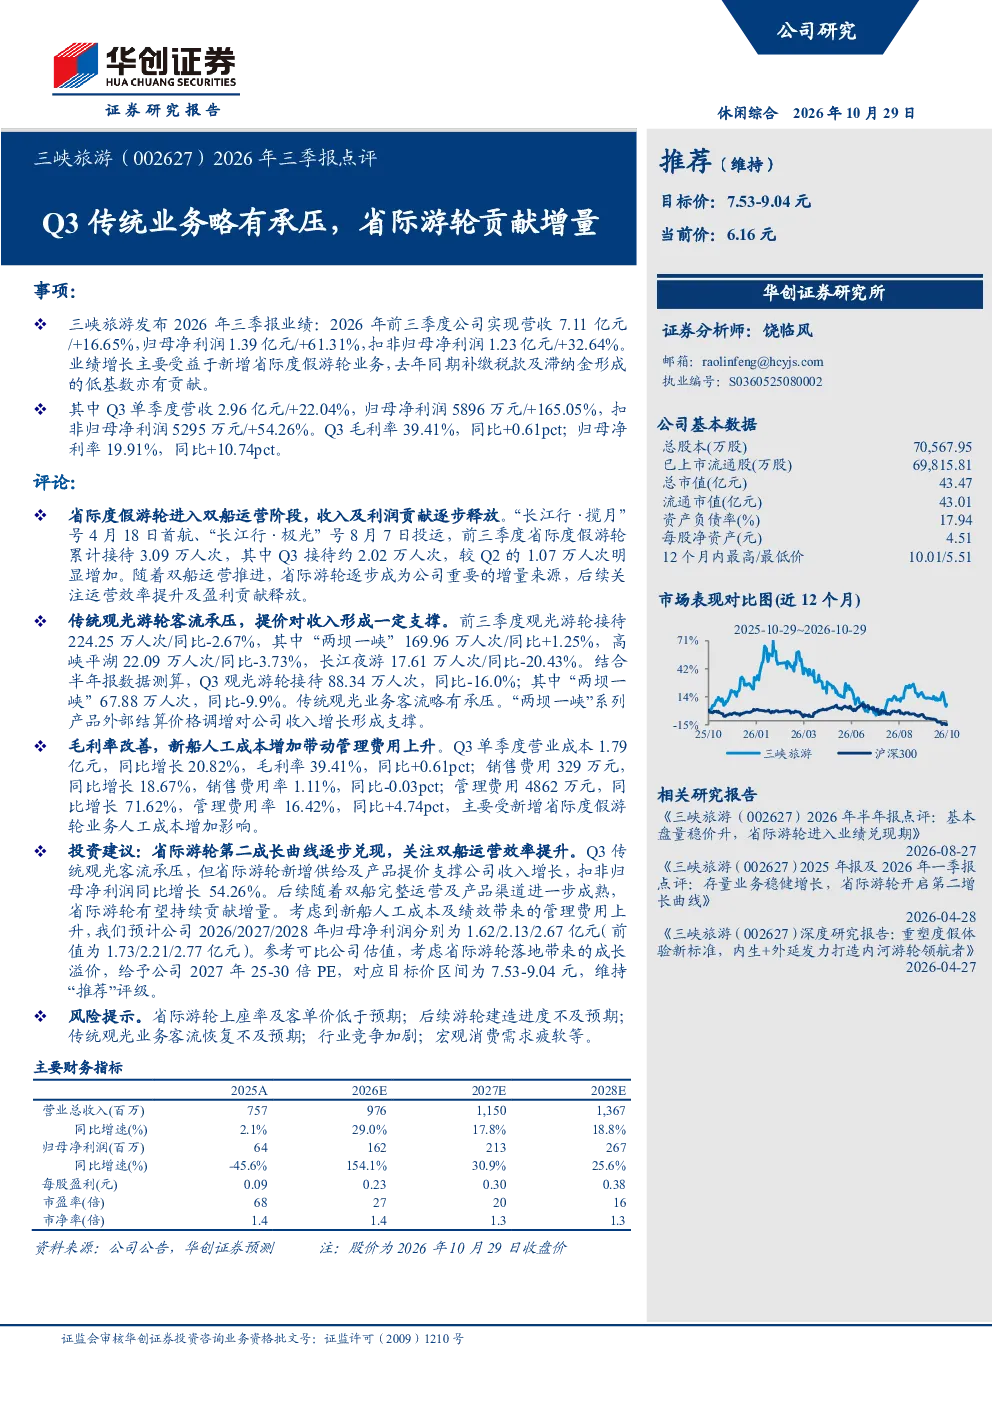
三峡旅游2026年前三季度实现营收7.11亿元,同比增长16.65%,归母净利润1.39亿元,同比增长61.31%。主要增长动力来自新增的省际度假游轮业务以及去年同期低基数的影响。Q3单季度营收和净利润均实现显著增长,扣非归母净利润同比增长54.26%,毛利率和净利率也分别提升至39.41%和19.91%
省际游轮业务对三峡旅游有何影响?
省际游轮业务已成为三峡旅游的第二成长曲线。前三季度,省际游轮累计接待3.09万人次,Q3接待量约2.02万人次,较Q2有所增长。该业务进入双船运营阶段,逐步成为公司新的增量来源,但需关注其运营效率和盈利贡献情况
传统观光游轮业务面临哪些挑战?
传统观光游轮业务面临客流承压的挑战,前三季度接待量同比下降2.67%。尽管公司通过提价策略对收入形成支撑,但客流恢复不及预期仍是一个潜在风险。此外,传统游轮业务的竞争环境也在加剧,需要关注其市场地位的变化
研报对三峡旅游的未来发展有何预测?
研报预计三峡旅游2026-2028年归母净利润分别为1.62亿元、2.13亿元和2.67亿元。基于省际游轮业务的逐步兑现,给予2027年25-30倍PE,对应目标价7.53-9.04元,维持“推荐”评级。未来几年,公司需持续提升省际游轮业务的运营效率和盈利能力
三峡旅游面临哪些投资风险?
三峡旅游面临多重投资风险,包括省际游轮业务的上座率和客单价低于预期、游轮建造进度不及预期、传统观光客流恢复不及预期、行业竞争加剧以及宏观消费疲软等。这些因素可能对公司未来的业绩表现产生不利影响
你可能感兴趣
三峡旅游(002627)2026年三季报点评:Q3传统业务略有承压,省际游轮贡献增量
华创证券2026-10-29
12-03 三峡旅游2026年三季报点评省际游轮贡献增量Q3传统业务略有承压 10640
未知机构2026-10-29
三峡旅游(002627)深度研究 银发一族旅游需求崛起,省际游轮锻造业绩新引擎
东方财富2026-03-25
三峡旅游 省际游轮贡献扩大 三季度收入增长提速
未知机构2026-10-26
天风商社调研三峡旅游省际游轮市场未来增量
未知机构2026-08-25
三峡旅游(002627.SZ):存量业务稳健增长,省际游轮打开增长空间
长城证券2026-08-28
三峡旅游2026年半年报点评:基本盘量稳价升,省际游轮进入业绩兑现期
华创证券2026-08-27
2026年半年报点评:业绩稳定增长,省际游轮贡献增量
交通运输东吴证券2026-08-27
三峡旅游深耕“两坝一峡”核心资源,省际游轮打开增长空间
休闲服务长城证券2026-07-15
三峡旅游发布业绩预告后续关注省际游轮经营数据东财新消费事件
未知机构2026-01-29