猜你想问
Q3业绩下滑的主要原因是什么?
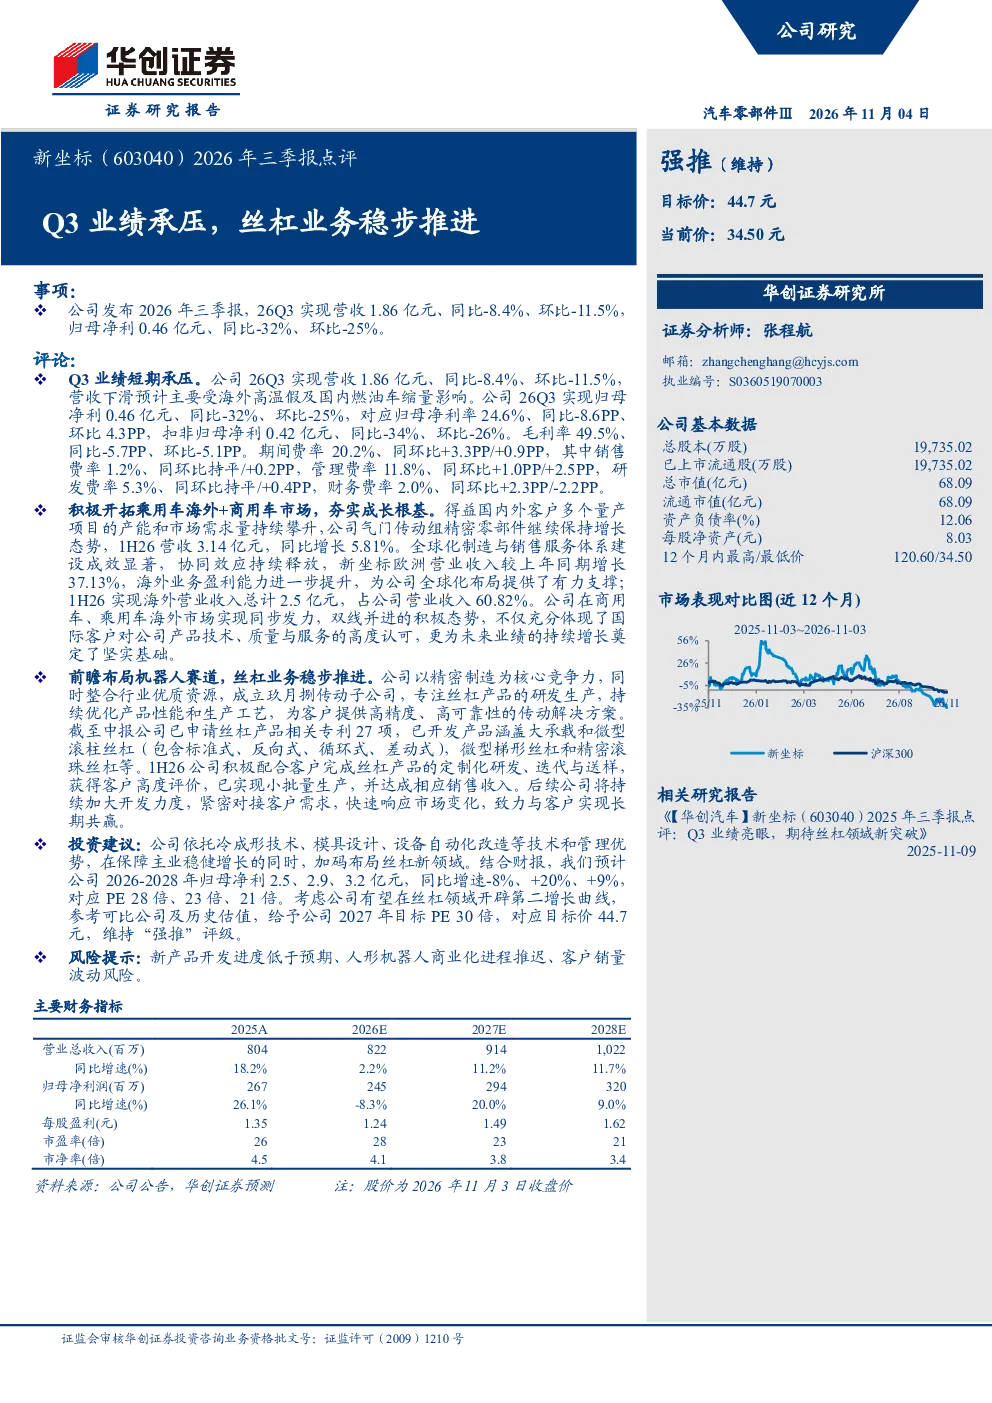
公司2026年第三季度营收1.86亿元,同比下滑8.4%,环比下滑11.5%;归母净利0.46亿元,同比下滑32%,环比下滑25%。主要受海外高温假及国内燃油车销量影响,导致营收下滑。毛利率49.5%,同比下滑5.7个百分点,环比下滑5.1个百分点;期间费率20.2%,同环比均有所上升。
丝杠业务进展如何?
公司成立子公司玖月捌传动专注丝杠研发生产,已申请相关专利27项,开发产品涵盖大承载和微型滚柱丝杠等。上半年已实现小批量生产和销售收入,未来将持续加大开发力度,有望成为第二增长曲线。
海外市场表现怎么样?
海外业务占比达60.82%,新坐标欧洲营收同比增长37.13%,盈利能力提升。受益于国内外客户量产项目需求增长,气门传动组精密零部件保持增长,上半年营收3.14亿元,同比增长5.81%。
未来几年业绩预期如何?
预计公司2026-2028年归母净利分别为2.5亿元、2.9亿元、3.2亿元,同比增速分别为-8%、+20%、+9%,对应PE28倍、23倍、21倍。考虑丝杠业务有望成为第二增长曲线,给予2027年目标PE30倍,对应目标价44.7元。
投资该报告需注意哪些风险?
需注意新产品开发进度低于预期、人形机器人商业化进程推迟、客户销量波动风险。这些因素可能影响公司业绩表现和未来发展。
你可能感兴趣
新坐标(603040)2026年三季报点评:Q3业绩承压,丝杠业务稳步推进
华创证券2026-11-04
2022年三季报点评:成本承压致Q3业绩下滑,新材料业务稳步推进
基础化工民生证券2022-10-26
2024年三季报点评:Q3业绩承压,全球化进程稳步推进
建筑建材民生证券2024-11-03
2022年三季报点评:业绩短期承压,三大业务稳步推进
民生证券2022-11-16
公司三季报点评:燃料成本高企三季度业绩承压,移动能源业务稳步推进前景广阔
公用事业长城证券2021-10-28
2020年三季报点评:同店承压及新开店费用拖累Q3,外延扩张稳步推进
商贸零售国信证券2020-11-03
2026年三季报点评:短期盈利承压,品牌梯度布局稳步推进
食品饮料东吴证券2026-10-28
钧达股份(002865.SZ)2026年三季报点评:Q3业绩环比改善,商业航天一体化布局稳步推进
国联民生证券2026-10-23
沃尔德2022年三季报点评:盈利能力承压,刀具及培育钻石业务稳步推进
国泰君安证券2022-11-01
三峡旅游(002627)2026年三季报点评:Q3传统业务略有承压,省际游轮贡献增量
华创证券2026-10-29