猜你想问
钧达股份2026年三季报核心内容是什么?
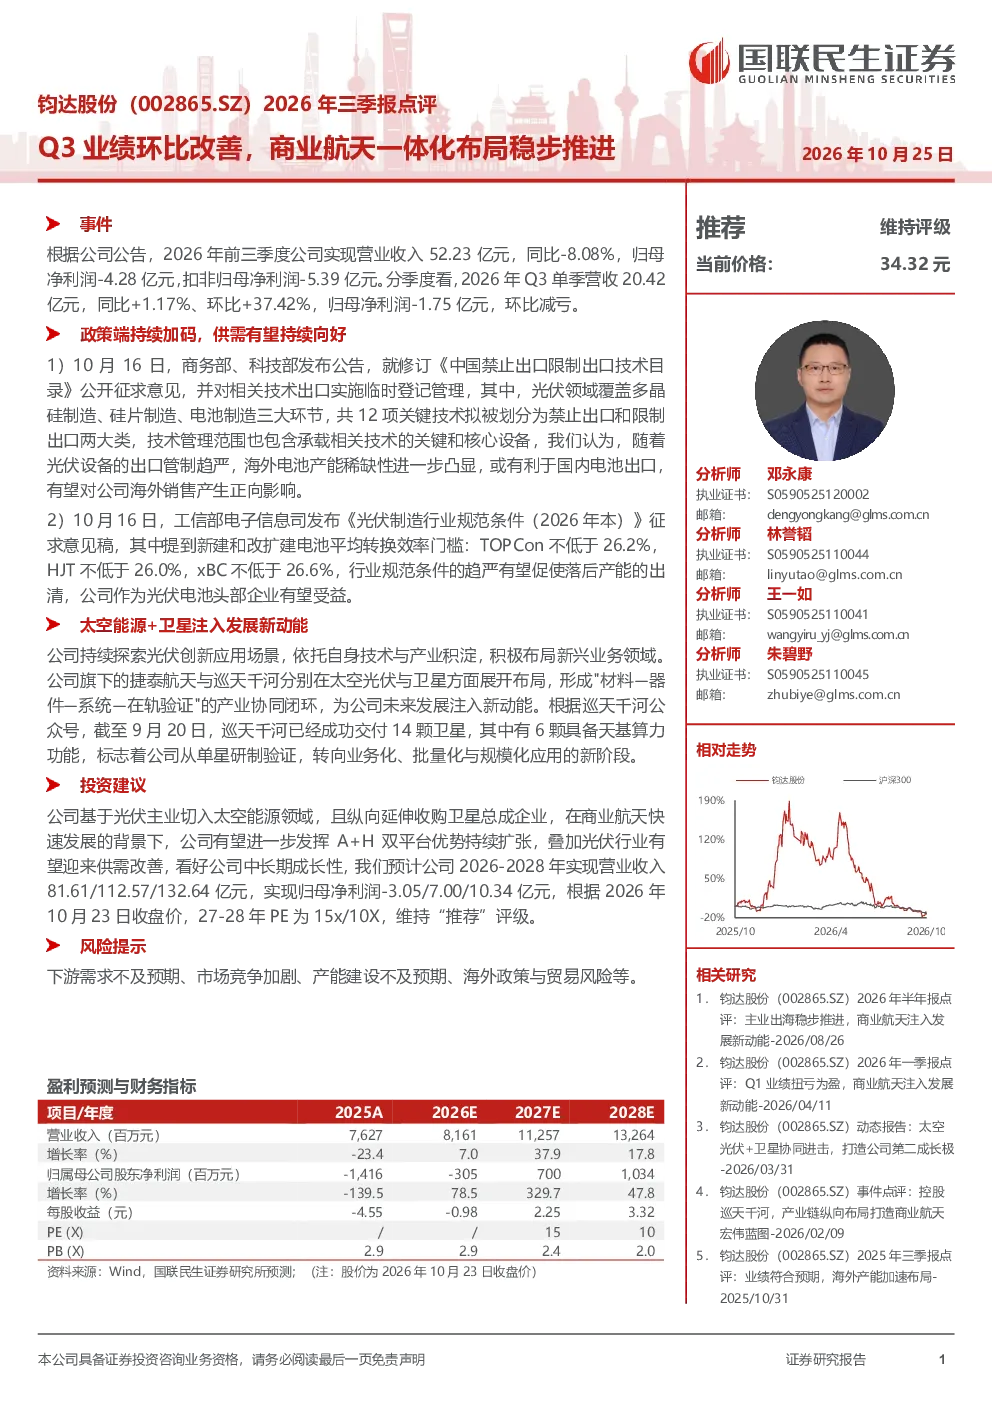
2026年前三季度,钧达股份实现营业收入52.23亿元,同比-8.08%,归母净利润-4.28亿元。Q3单季营收20.42亿元,同比+1.17%、环比+37.42%,归母净利润-1.75亿元,环比减亏。公司通过商务部、科技部修订的出口技术目录及工信部发布的光伏制造行业规范条件,受益于国内光伏设备出口管制趋严及电池效率门槛提升。此外,公司旗下捷泰航天与巡天千河在太空光伏与卫星领域布局,形成产业协同闭环,巡天千河已成功交付14颗卫星,其中6颗具备天基算力功能。
光伏行业发展趋势如何?
光伏行业正经历政策利好驱动的发展阶段。商务部、科技部修订的出口技术目录使国内电池出口受益于光伏设备出口管制趋严,而工信部发布的新规提升了电池效率门槛,利好头部企业如钧达股份。行业供需有望改善,但需关注下游需求变化及市场竞争加剧。钧达股份基于光伏主业切入太空能源领域,通过A+H双平台优势持续扩张,具备中长期成长潜力。
研报重点分析了钧达股份的哪些方面?
研报重点分析了钧达股份Q3业绩环比改善情况,包括营收同比+1.17%、环比+37.42%及归母净利润环比减亏。同时,报告强调了公司在太空能源领域的布局,旗下捷泰航天与巡天千河形成“材料—器件—系统—在轨验证”产业协同闭环,巡天千河已成功交付14颗卫星,其中6颗具备天基算力功能,标志着业务化、批量化应用新阶段。
当前光伏市场现状如何?
当前光伏市场在政策利好下呈现积极态势。国内光伏设备出口管制趋严及电池效率门槛提升,为头部企业如钧达股份带来发展机遇。公司通过旗下企业布局太空光伏与卫星,实现产业协同。但需关注市场竞争加剧及下游需求变化,光伏行业供需有望逐步改善。钧达股份凭借光伏主业及太空能源布局,具备持续扩张潜力。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、市场竞争加剧、产能建设不及预期及海外政策与贸易风险。这些因素可能影响公司业绩及发展前景。例如,光伏行业虽受益于政策利好,但仍需应对市场竞争及需求波动。太空能源领域虽前景广阔,但产能建设及市场拓展需持续投入,需关注相关风险。