猜你想问
新坐标2026年三季报核心内容有哪些?
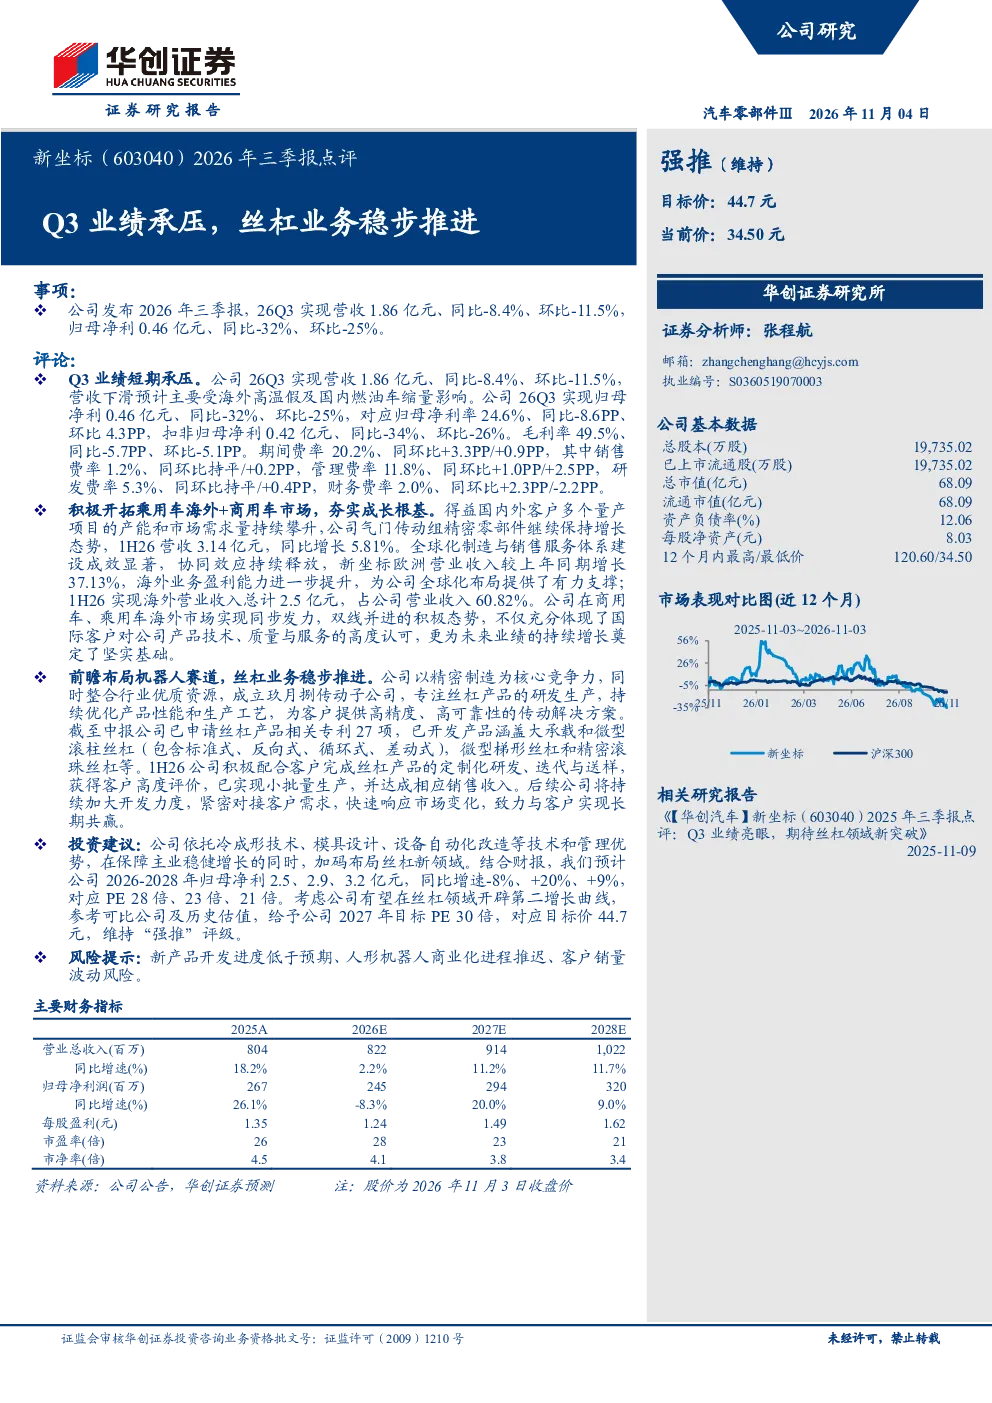
公司2026年第三季度实现营收1.86亿元,同比下滑8.4%,环比下滑11.5%;归母净利0.46亿元,同比下滑32%,环比下滑25%。营收下滑主要受海外高温假及国内燃油车销量影响。毛利率49.5%,同比下滑5.7个百分点,环比下滑5.1个百分点;期间费率20.2%,同环比均有所上升。海外业务占比达60.82%,新坐标欧洲营收同比增长37.13%,盈利能力提升,为全球化布局提供支撑。
丝杠业务发展前景如何?
公司成立子公司玖月捌传动专注丝杠产品研发生产,已申请相关专利27项,开发产品涵盖大承载和微型滚柱丝杠等。上半年已实现小批量生产和销售收入,后续将持续加大开发力度。丝杠业务作为公司前瞻布局的机器人赛道关键环节,有望成为新的增长点,为未来业绩提供助力。
研报对海外市场开拓有何分析?
公司积极开拓海外市场,气门传动组精密零部件保持增长,上半年营收3.14亿元,同比增长5.81%。海外业务占比达60.82%,新坐标欧洲营收同比增长37.13%,盈利能力提升。公司在乘用车海外和商用车市场同步发力,国际客户认可度高,为未来业绩增长奠定基础。
当前市场对该公司有何判断?
公司总股本19,735.02万股,总市值68.09亿元,每股净资产8.03元。12个月内股价区间为120.60元/34.50元。公司Q3业绩承压但积极布局新业务,海外市场表现亮眼,成长根基夯实,未来有望受益于机器人赛道发展。
研报提示哪些风险?
主要风险包括新产品开发进度不及预期、人形机器人商业化进程缓慢、客户销量波动等。公司需关注市场变化及时调整策略,确保丝杠业务等新增长点顺利落地,同时保持海外市场稳定发展。
你可能感兴趣
2026年三季报点评Q3业绩承压,丝杠业务稳步推进
华创证券2026-11-04
2022年三季报点评:成本承压致Q3业绩下滑,新材料业务稳步推进
基础化工民生证券2022-10-26
2020年三季报点评:同店承压及新开店费用拖累Q3,外延扩张稳步推进
商贸零售国信证券2020-11-03
2024年三季报点评:Q3业绩承压,全球化进程稳步推进
建筑建材民生证券2024-11-03
603040 新坐标 新坐标投资者关系活动记录表 2026年9月上
未知机构2026-09-16
2022年三季报点评:业绩短期承压,三大业务稳步推进
民生证券2022-11-16
公司三季报点评:燃料成本高企三季度业绩承压,移动能源业务稳步推进前景广阔
公用事业长城证券2021-10-28
福莱新材2026年三季报点评Q3业绩承压,触觉传感或受益于数采放量
国联民生证券2026-10-31
603040 新坐标 新坐标投资者关系活动记录表 2026年8月
未知机构2026-09-02
603040 新坐标 新坐标投资者关系活动记录表 2026年7月上
未知机构2026-07-16