猜你想问
这份研报的核心内容是什么?
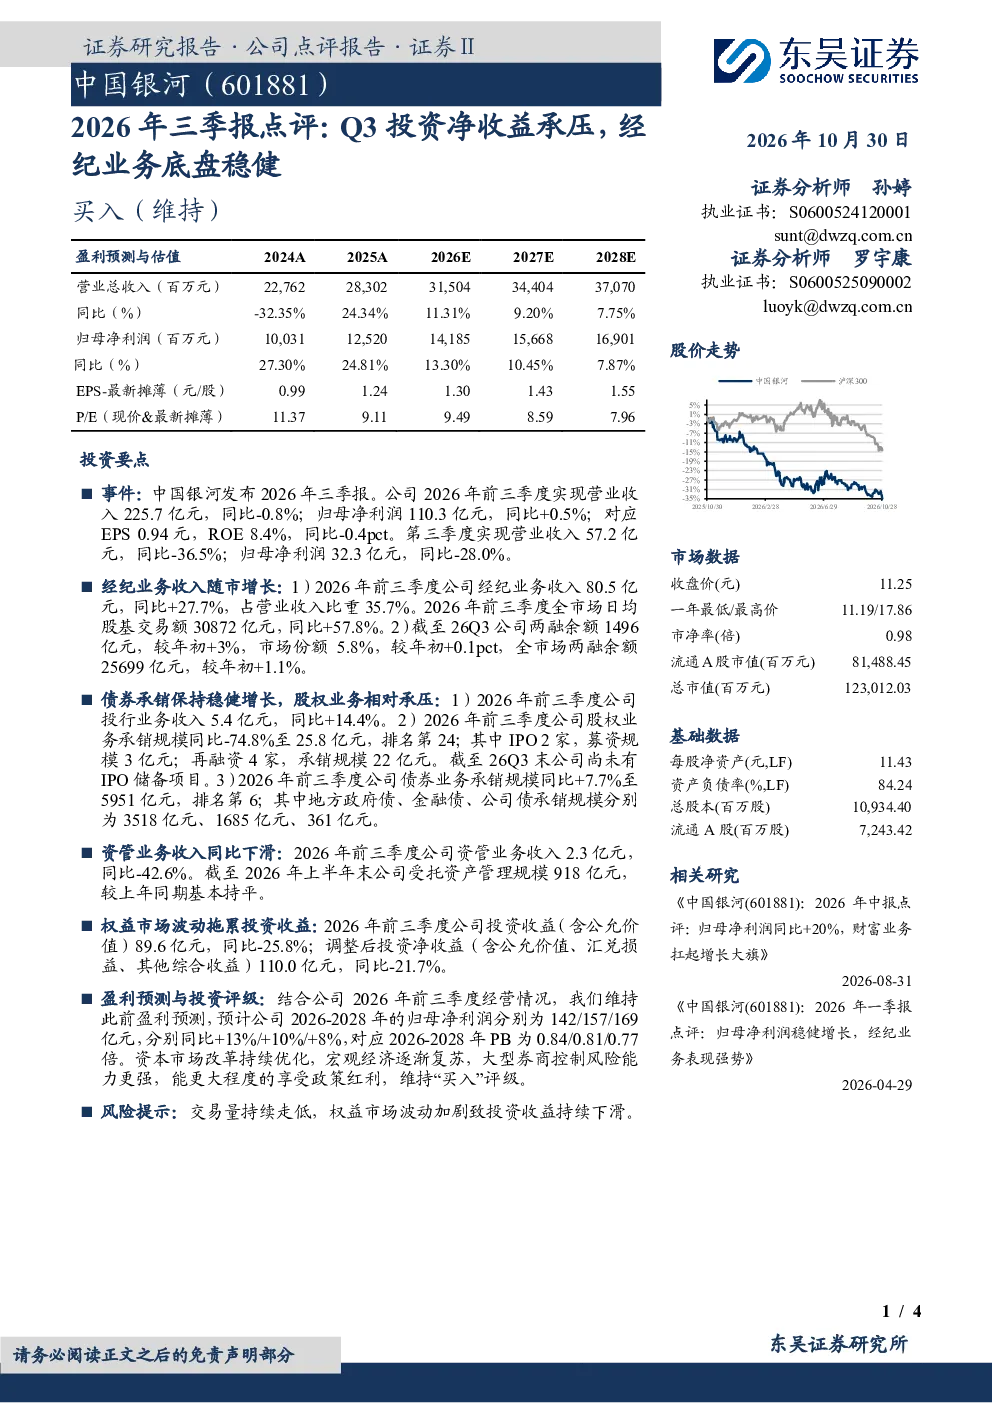
这份研报主要点评了中国银河2026年前三季度的业绩表现。报告指出,公司整体业绩承压,第三季度投资净收益下降,但经纪业务保持稳健。前三季度,中国银河实现营业收入225.7亿元,同比减少0.8%;归母净利润110.3亿元,同比增长0.5%。第三季度营收和净利润分别同比大幅下降36.5%和28.0%。经纪业务收入80.5亿元,同比增长27.7%,占营收35.7%。投行业务收入5.4亿元,同比增长14.4%,但股权承销规模同比大幅下降74.8%。投资收益方面,前三季度投资收益同比减少25.8%,调整后投资净收益同比减少21.7%,主要受权益市场波动影响。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多方面特点。资本市场改革持续深化,为券商业务带来更多机遇。宏观经济逐步复苏,为企业融资和投资提供更稳定的环境。大型券商凭借更强的风险控制能力和更优的政策红利,有望在行业竞争中占据优势。同时,数字化转型加速,金融科技与传统金融的融合成为行业发展的新方向。监管政策趋严,要求券商提升合规经营水平。投资者结构变化,机构投资者占比提升,对券商服务能力提出更高要求。
研报重点分析了哪些方面?
研报重点分析了中国银河的业绩表现和业务结构。在业绩方面,报告详细分析了公司整体营收、净利润、EPS、ROE等关键财务指标,并对比了前三季度和第三季度的业绩变化。在业务结构方面,报告重点分析了经纪业务、投行业务、资管业务和投资收益的表现。其中,经纪业务收入增长显著,投行业务收入有所提升但股权承销规模下降,资管业务收入下降,投资收益受权益市场波动影响较大。报告还分析了各业务板块的市场份额和行业排名情况。
当前市场现状如何判断?
当前市场现状呈现复杂多变的特征。一方面,资本市场改革持续推进,为券商业务带来新的发展机遇。另一方面,宏观经济复苏基础尚不牢固,外部环境不确定性增加。权益市场波动加剧,对券商投资收益造成压力。同时,行业竞争加剧,大型券商凭借规模和资源优势占据主导地位。监管政策趋严,要求券商加强风险管理。投资者结构变化,机构投资者占比提升,对券商服务能力提出更高要求。市场整体处于转型升级阶段,机遇与挑战并存。
研报提示了哪些风险?
研报提示了几个主要风险。首先,交易量持续走低可能影响券商经纪业务收入。随着市场波动加剧,投资者交易意愿可能下降,对券商经纪业务造成压力。其次,权益市场波动加剧可能导致投资收益持续下滑。券商投资收益受市场行情影响较大,若市场持续低迷,投资收益可能面临下滑风险。此外,行业竞争加剧也可能导致市场份额下降。随着更多券商进入市场,竞争将更加激烈,可能导致部分券商市场份额下降。最后,监管政策变化也可能带来不确定性。监管政策调整可能影响券商业务模式和盈利能力,需要密切关注政策动向。