猜你想问
这份研报主要分析了什么内容?
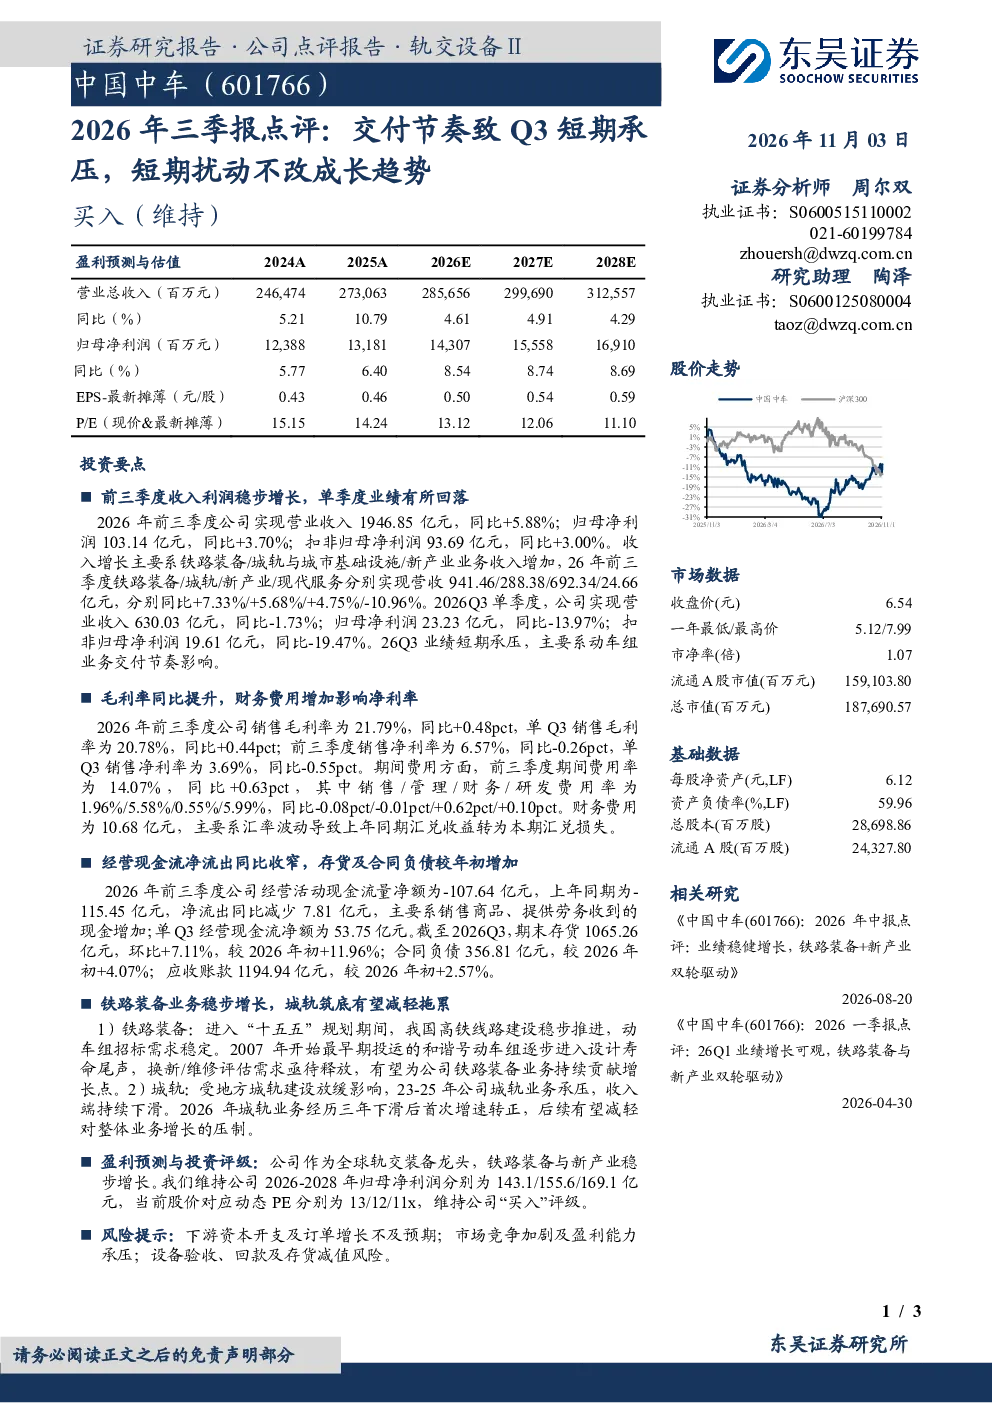
这份研报主要分析了2026年前三季度交运设备行业的业绩表现,特别是601766中国中车的经营状况。报告指出,公司整体营收同比增长5.88%,净利润同比增长3.70%,收入增长主要来自铁路装备、城轨与城市基础设施、新产业业务的增加。但Q3业绩有所回落,主要受动车组业务交付节奏影响。报告还分析了毛利率、净利率、现金流、存货等财务数据,以及铁路装备和城轨业务的发展趋势。最后,报告维持了对公司未来几年的盈利预测和买入评级。
交运设备行业未来发展趋势如何?
交运设备行业未来发展趋势向好。铁路装备业务受益于高铁建设和动车组换新需求,预计将稳步增长。城轨业务在经历三年下滑后首次转正,后续拖累有望减轻。此外,新产业业务也在不断拓展,为行业发展注入新动力。但需要注意,行业发展仍面临下游资本开支及订单增长不及预期、市场竞争加剧及盈利能力承压、设备验收、回款及存货减值等风险。
研报重点分析了哪些方面?
研报重点分析了601766中国中车2026年前三季度的业绩表现,包括收入、利润、毛利率、净利率等关键财务数据。报告详细解读了Q3业绩回落的原因为动车组业务交付节奏影响,以及财务费用增加对净利润的影响。此外,报告还分析了公司主要业务板块的发展情况,如铁路装备、城轨业务、新产业业务等,并对未来发展趋势进行了展望。同时,报告也提示了相关风险,如市场竞争加剧、盈利能力承压等。
当前市场对交运设备行业的判断是什么?
当前市场对交运设备行业的判断是,行业整体发展前景较好,但仍面临一些挑战。铁路装备和城轨业务受益于政策支持和市场需求,预计将保持增长态势。新产业业务也在不断拓展,为行业发展注入新动力。但需要注意的是,市场竞争加剧、下游资本开支增长不及预期等因素可能会对行业发展造成压力。此外,汇率波动也可能对企业的盈利能力产生影响。
研报提示了哪些风险?
研报提示了以下几个主要风险:一是下游资本开支及订单增长不及预期,这可能会影响行业的整体发展速度;二是市场竞争加剧及盈利能力承压,随着行业的发展,市场竞争将更加激烈,企业需要不断提升自身的竞争力;三是设备验收、回款及存货减值风险,这些风险可能会对企业的财务状况造成不利影响。此外,汇率波动也可能导致汇兑损失,影响企业的盈利能力。