猜你想问
2026年三季报核心数据有哪些亮点?
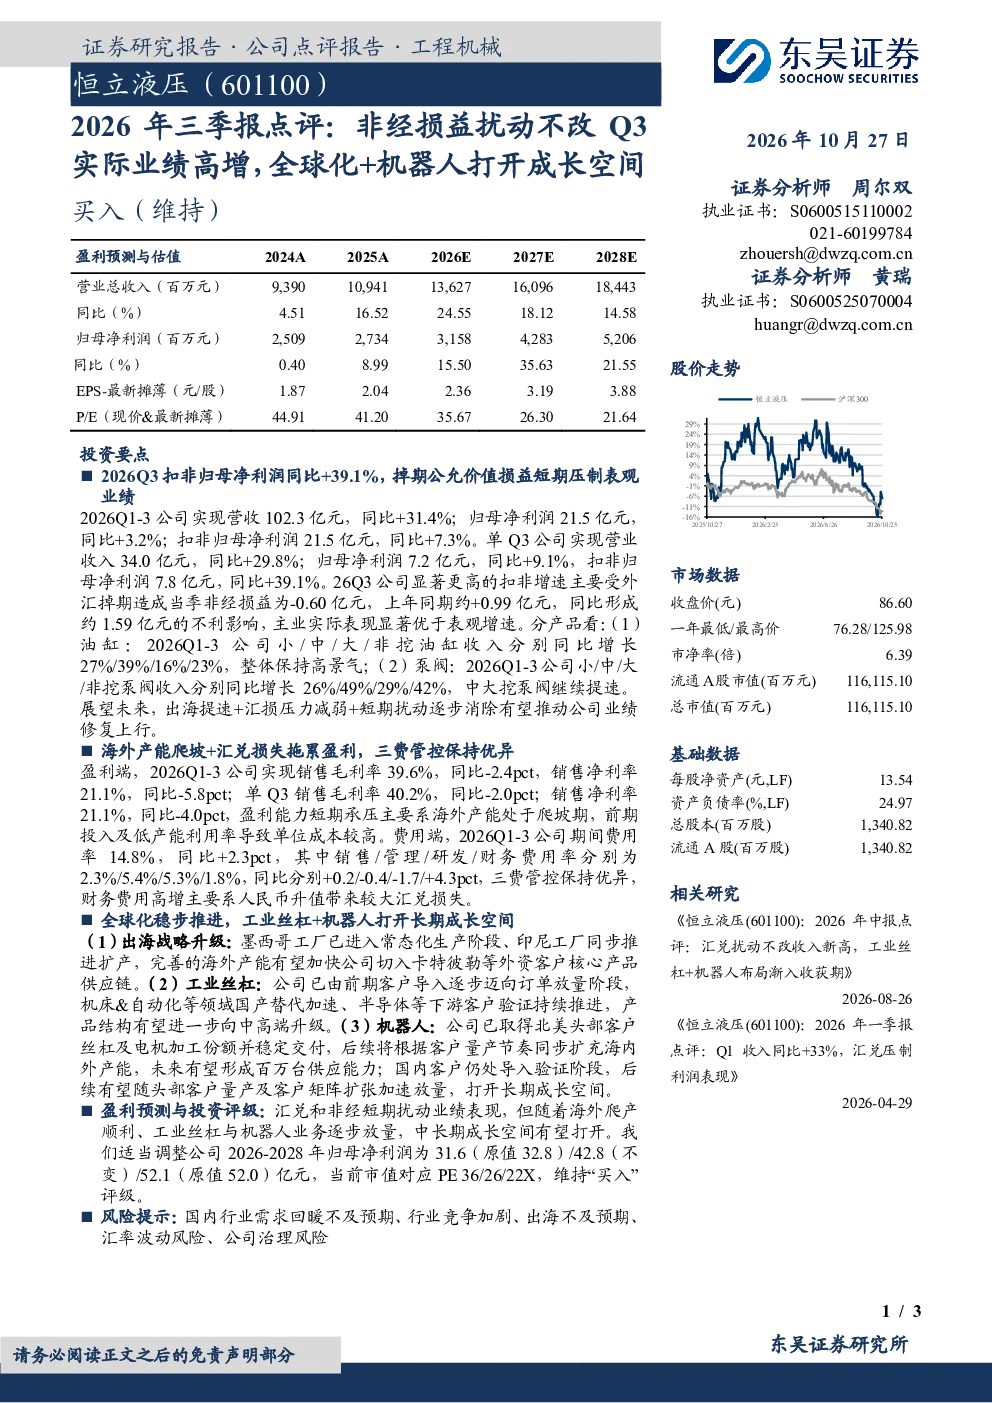
2026年Q1-3营收102.3亿元,同比增长31.4%;归母净利润21.5亿元,同比增长3.2%;扣非归母净利润21.5亿元,同比增长7.3%。单Q3扣非归母净利润同比增长39.1%,主要受外汇掉期公允价值损益短期压制表观业绩(非经损益为-0.60亿元,同比影响约1.59亿元)。分产品看:油缸(小/中/大/非挖)收入同比增长27%/39%/16%/23%,泵阀(小/中/大/非挖)收入同比增长26%/49%/29%/42%,中大挖泵阀业务提速。未来展望:出海提速、汇损压力减弱及短期扰动消除有望推动业绩修复上行。
机械设备行业发展趋势如何?
机械设备行业正加速全球化布局,墨西哥工厂进入常态化生产,印尼工厂推进扩产,有望加速切入外资客户供应链。同时,工业丝杠已进入订单放量阶段,机床&自动化国产替代加速,产品结构向中高端升级。机器人业务已取得北美头部客户份额并稳定交付,未来百万台供应能力可期;国内客户导入验证中,随头部客户量产及客户矩阵扩张加速放量。这些趋势表明行业成长空间广阔。
报告重点分析了哪些方向?
报告重点分析了公司全球化战略的推进情况,包括墨西哥和印尼工厂的生产进展及对供应链的切入;工业丝杠业务的订单放量阶段及国产替代趋势;机器人业务的北美客户份额获取与国内客户导入验证。此外,报告还分析了公司费用与盈利能力,指出短期盈利能力承压主要因海外产能爬坡导致单位成本较高,但三费管控保持优异。
当前机械设备市场现状如何?
当前机械设备市场呈现积极态势,公司营收和扣非净利润均实现同比增长,表明市场需求旺盛。分产品看,中大挖泵阀业务提速,工业丝杠订单放量,机器人业务在海外市场取得进展。但盈利能力短期承压,主要因海外产能爬坡导致单位成本较高,以及人民币升值汇兑损失。整体来看,市场机遇与挑战并存。
研报提示了哪些风险?
研报提示了国内行业需求回暖不及预期、行业竞争加剧、出海不及预期、汇率波动风险、公司治理风险等。具体而言,海外产能爬坡可能导致单位成本短期上升,汇率波动可能影响财务费用,国内行业需求回暖情况将影响整体市场表现,而行业竞争加剧和公司治理风险则需持续关注。