猜你想问
端侧AI如何影响电子行业发展趋势?
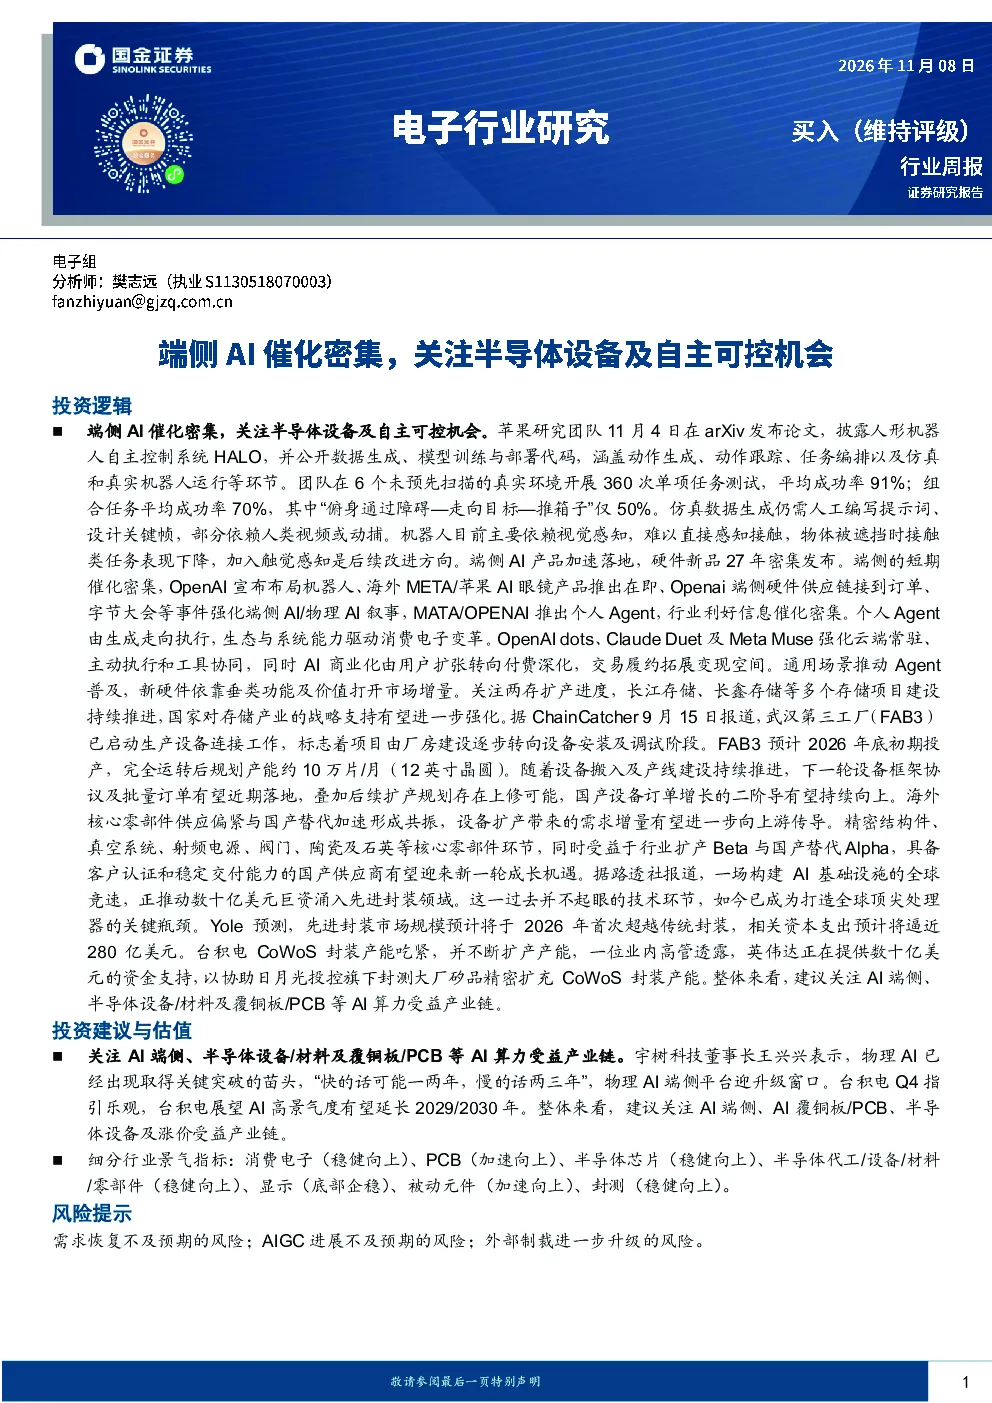
端侧AI正通过苹果HALO机器人等应用加速落地,推动硬件新品发布,个人Agent从生成走向执行,驱动消费电子变革。硬件层面,AI手机、智能眼镜等产品密集发布;生态层面,系统能力与个人Agent的融合将重塑消费电子格局。
半导体设备行业有哪些自主可控机会?
半导体设备行业正受益于存储产业扩产和国产替代加速。存储设备国产化进程推动国产设备订单增长,海外核心零部件供应偏紧加剧国产替代需求。先进封装领域资本支出巨大,成为打造顶尖处理器的关键瓶颈,国产设备厂商迎来发展机遇。
本报告重点分析了哪些AI算力受益产业链?
本报告关注AI端侧、半导体设备/材料及覆铜板/PCB等AI算力受益产业链。AI端侧产品加速落地,半导体设备国产化进程加速,覆铜板/PCB需求随AI算力增长而提升。重点公司包括北方华创、中微公司、拓荆科技等半导体设备厂商,以及沪电股份等PCB制造商。
当前AI算力产业链的市场现状如何?
AI算力产业链呈现国产替代加速和产业链逆全球化趋势。PCB行业7月逐步实现批量交付,Q3有望大批量出货;半导体测试设备销售额预计2026年同比增长31.0%至153亿美元;被动元件用量增加,价格提升;存储器供给端减产效应显现,需求端云计算大厂capex投入开始启动。
本报告提示了哪些投资风险?
本报告提示需关注需求恢复不及预期、AIGC进展不及预期和外部制裁进一步升级的风险。需求恢复不及预期可能导致AI产品渗透率低于预期;AIGC技术进展若未达预期,可能影响端侧AI应用落地速度;外部制裁升级可能对半导体设备和关键零部件供应链造成冲击。
你可能感兴趣
电子行业跟踪报告:AI端侧及半导体自主可控较受关注,基金配置集中度提升
电子设备万联证券2024-11-15
电子行业周报:科技情绪回暖,重点关注半导体自主可控及端侧SoC创新
电子设备国信证券2025-05-28
电子行业跟踪报告:2024年业绩预喜率较高,继续关注AI端侧及自主可控板块
电子设备万联证券2025-02-10
电子行业:持续关注端侧AI产业趋势及自主可控方向
电子设备中泰证券2024-12-24
电子行业周报:看好Ai及半导体设备自主可控
电子设备国金证券2023-07-02
电子行业年度投资策略:AI推理时代看好硬件和端侧创新,半导体自主可控趋势明确
电子设备东方财富2025-12-09
电子行业2025年年度策略:关注半导体行业自主可控及AI终端繁荣两大主线
电子设备源达信息技术2024-12-17
国君电子|AI芯片代工及半导体设备进口再迎压力,自主可控迫在眉睫
电子设备国泰君安证券2024-11-14
电子行业研究:存储扩产周期叠加自主可控加速,看好半导体设备产业链
电子设备国金证券2025-12-01
电子行业研究:扩产有望逐步落地,看好半导体设备自主可控大趋势
电子设备国金证券2024-05-25