猜你想问
华虹宏力2026Q3业绩表现如何?
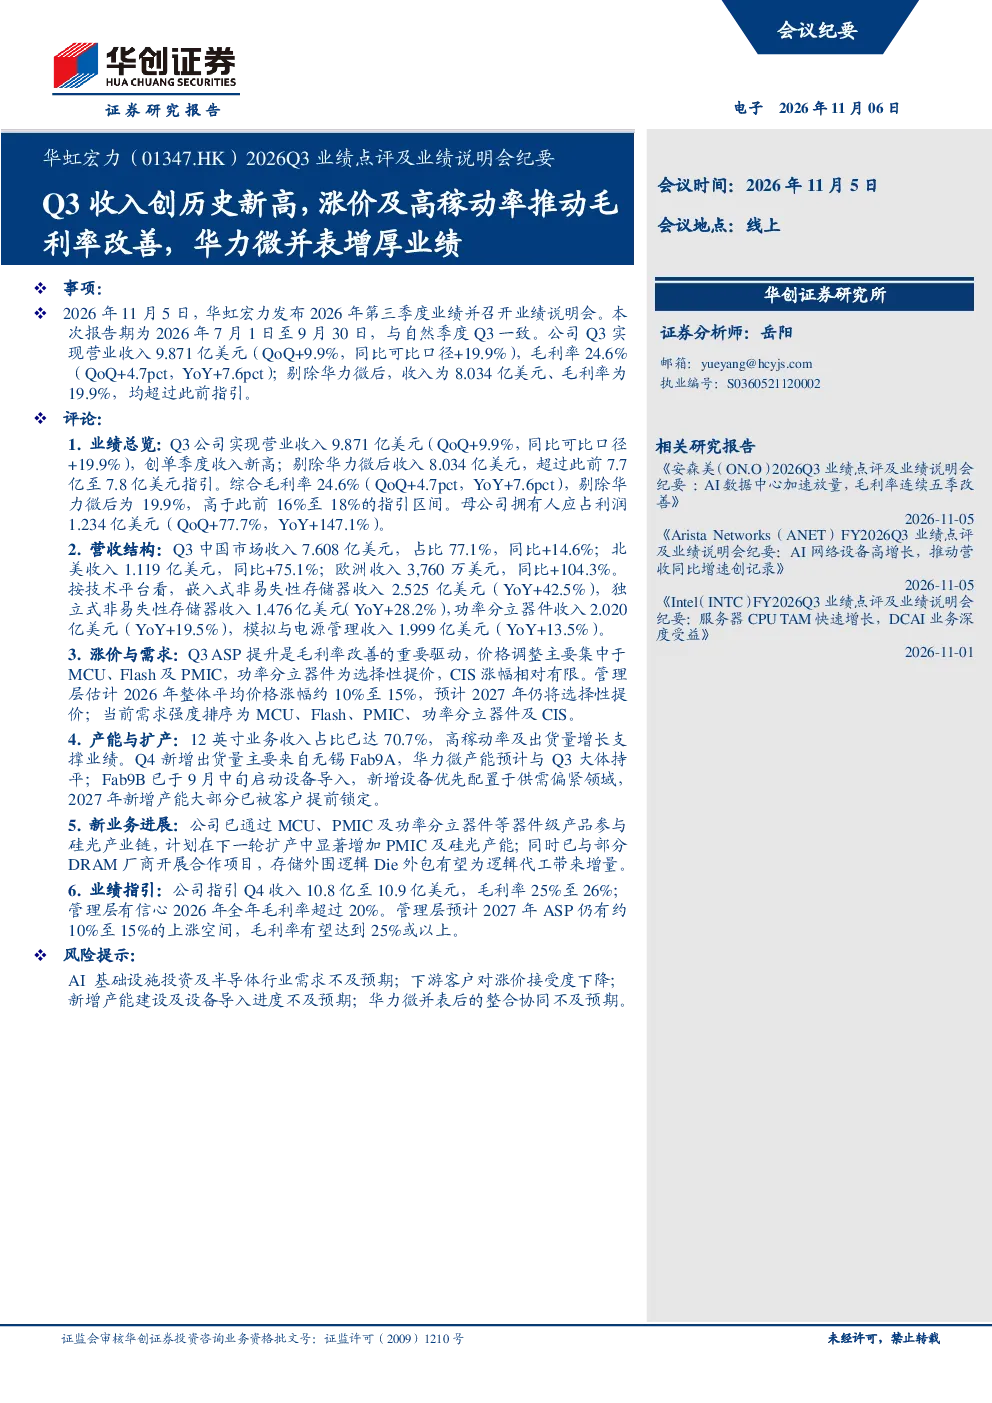
2026年Q3华虹宏力实现营业收入9.871亿美元,环比增长9.9%,同比增长19.9%,创单季度收入新高。剔除华力微后收入为8.034亿美元,超过指引。综合毛利率24.6%,环比提升4.7个百分点,同比增长7.6个百分点。剔除华力微后毛利率19.9%,高于指引区间。母公司拥有人应占利润1.234亿美元,环比增长77.7%,同比增长147.1%
华虹宏力主要营收来源及增长动力是什么?
华虹宏力主要营收来源包括中国市场(占比77.1%)、北美(同比增长75.1%)和欧洲(同比增长104.3%)。技术平台方面,嵌入式非易失性存储器收入同比增长42.5%,独立式非易失性存储器同比增长28.2%,功率分立器件同比增长19.5%,模拟与电源管理同比增长13.5%。AI基础设施建设是主要增长驱动力,工业及汽车市场在下半年逐步改善。公司产品广泛应用于AI服务器、手机、PC及传统消费电子。
华虹宏力2026Q3毛利率改善的关键因素有哪些?
华虹宏力2026Q3毛利率改善主要得益于价格调整和产能利用率提升。公司持续实施价格调整,ASP提升是毛利率改善的重要因素。MCU、Flash及PMIC价格调整幅度较大,功率分立器件选择性提价。12英寸业务收入占比已达70.7%,高稼动率及出货量增长支撑业绩。此外,华力微并表也贡献了约3至4个百分点的毛利率提升。
华虹宏力2026Q3市场供需情况如何?
2026年整体平均价格涨幅预计10%至15%,2027年仍有选择性提价空间。当前需求强度排序为MCU、Flash、PMIC、功率分立器件及CIS。部分领域订单出货比达到2倍左右,平均至少有约50%的订单需求暂时无法满足。AI基础设施建设是主要增长驱动力,工业及汽车市场在下半年逐步改善。公司产品广泛应用于AI服务器、手机、PC及传统消费电子。
华虹宏力2026Q3存在哪些风险提示?
华虹宏力2026Q3存在AI基础设施投资及半导体行业需求不及预期、下游客户对涨价接受度下降、新增产能建设及设备导入进度不及预期、华力微并表后的整合协同不及预期等风险。当前需求强度排序为MCU、Flash、PMIC、功率分立器件及CIS。部分领域订单出货比达到2倍左右,平均至少有约50%的订单需求暂时无法满足。公司需关注行业需求变化及产能扩张风险。