猜你想问
联华电子2026Q3业绩表现如何?
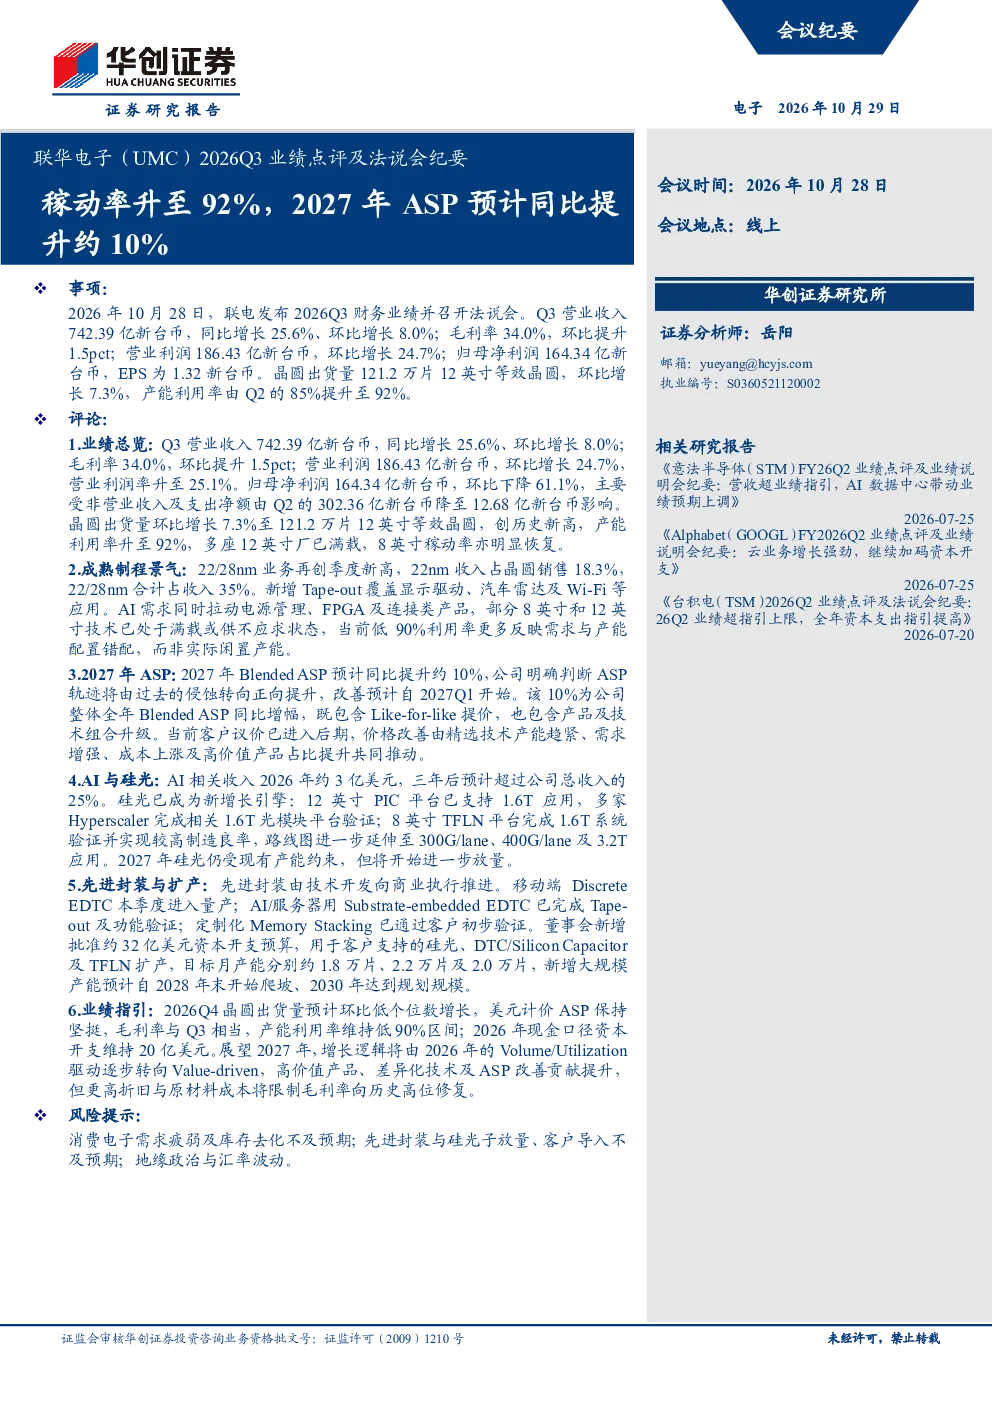
2026年Q3,联华电子营业收入742.39亿新台币,同比增长25.6%,环比增长8.0%。毛利率34.0%,环比提升1.5个百分点;营业利润率升至25.1%。晶圆出货量121.2万片12英寸等效晶圆,环比增长7.3%,创历史新高,产能利用率升至92%
AI领域对联华电子的业务影响?
AI需求拉动电源管理、FPGA及连接类产品,22/28nm业务再创季度新高,22nm收入占晶圆销售18.3%,22/28nm合计占收入35%。AI相关收入2026年约3亿美元,预计三年后超过公司总收入的25%。12英寸PIC平台已支持1.6T应用,多家Hyperscaler完成验证。8英寸TFLN平台完成1.6T系统验证并实现较高制造良率,路线图延伸至300G/lane、400G/lane及3.2T应用
联华电子2027年ASP预测及驱动因素?
2027年Blended ASP预计同比提升约10%,ASP轨迹将由过去的侵蚀转向正向提升,改善预计自2027Q1开始。ASP提升由精选技术产能趋紧、需求增强、成本上涨及高价值产品占比提升共同推动。2027年硅光仍受现有产能约束,但将开始进一步放量
联华电子当前市场状况如何?
部分8英寸和12英寸技术已满载或供不应求,低90%利用率更多反映需求与产能配置错配,而非实际闲置产能。2026Q4晶圆出货量预计环比低个位数增长,美元计价ASP保持坚挺,毛利率与Q3相当,产能利用率维持低90%区间
联华电子面临哪些风险?
主要风险包括消费电子需求疲弱及库存去化不及预期,先进封装与硅光子放量、客户导入不及预期,地缘政治与汇率波动。此外,2027年增长逻辑将由2026年的Volume/Utilization驱动逐步转向Value-driven,但更高折旧与原材料成本将限制毛利率向历史高位修复
你可能感兴趣
联华电子2026Q2业绩点评及法说会纪要
华创证券2026-07-31
FY2024Q3业绩点评及法说会纪要:端侧AI驱动全新增长,公司预计24年天玑旗舰芯片收入同比增长70%
华创证券2024-11-14
电子:FY2024Q2业绩点评及法说会纪要-手机业务驱动营收同比大幅提高,毛利率超指引上限
电子设备华创证券2024-08-02
华创证券FY24Q2业绩点评及法说会纪要:24Q2营收同比略增,电子系统业务利润率稳步增长
交运设备华创证券2024-08-08
台积电(TSM)2026Q3业绩点评及法说会纪要
华创证券2026-10-18
2026Q2业绩点评及法说会纪要:AI先进封装LEAP放量高增,26年资本支出再追加约20亿美元
华创证券2026-07-31
2026Q2业绩点评及业绩说明会纪要:AI驱动高端MLCC放量+ASP提升,供给持续趋紧,客户寻求长约保供
华创证券2026-07-31
电子FY2024Q1业绩点评及法说会纪要:受益旗舰份额增加及客户补货,收入超过指引上限
电子设备华创证券2024-04-26
FY24Q2业绩点评及法说会纪要:Q2零售额同比增长15%,EBIT利润率创新高
华创证券2024-07-26
阿斯麦:2024Q2业绩点评及法说会纪要:业绩高于指引,AI驱动行业复苏看好24年需求持续提升
华创证券2024-07-23