猜你想问
台积电2026年Q3营收和利润表现如何?
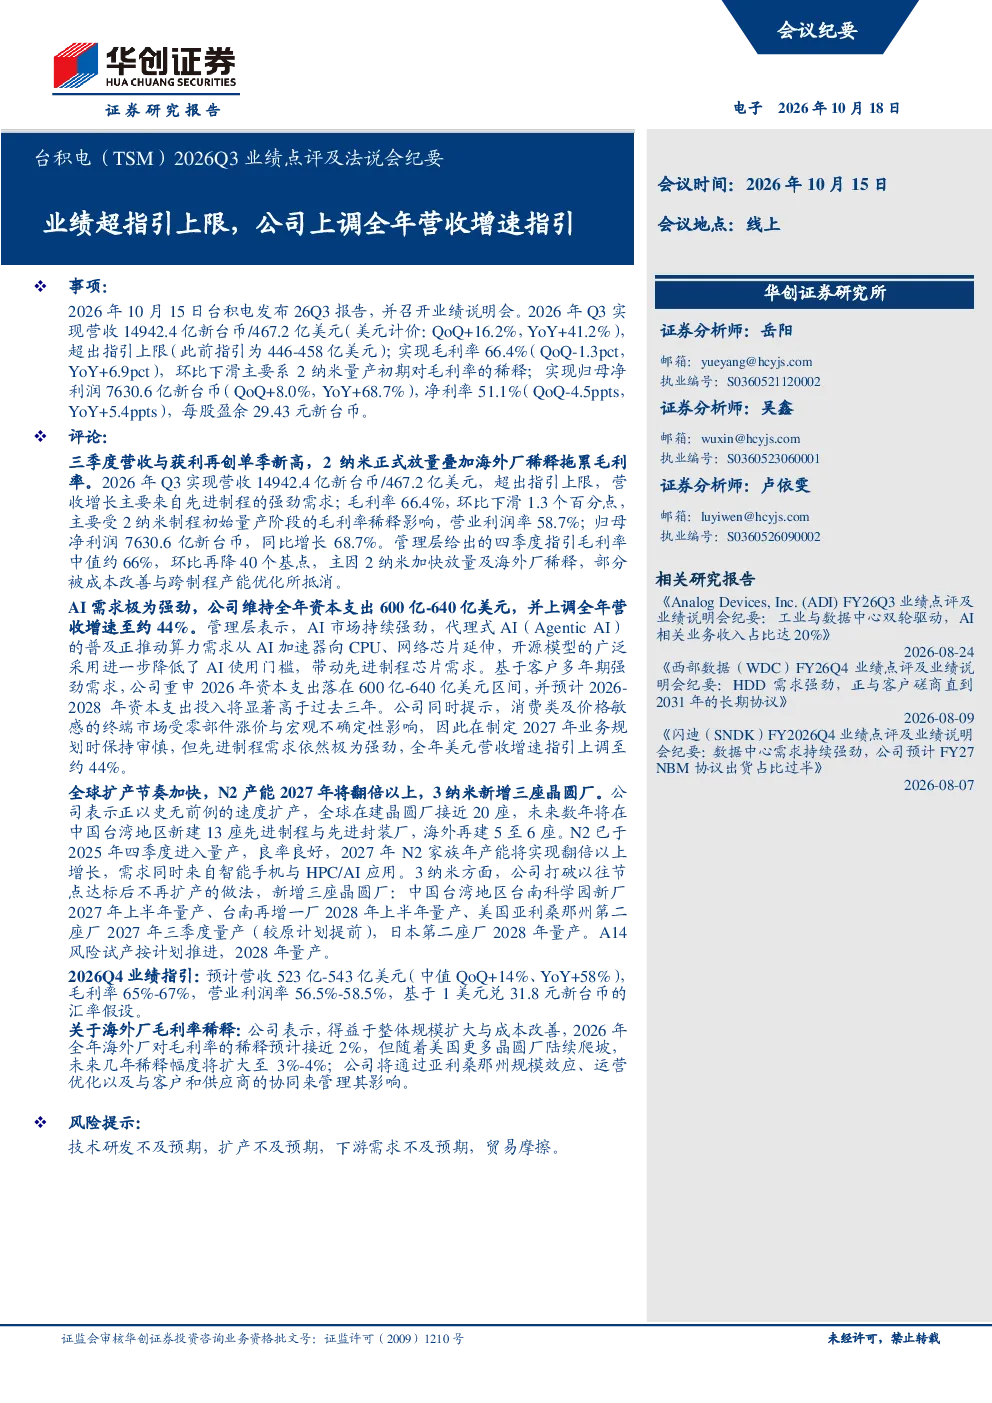
2026年Q3台积电实现营收14942.4亿新台币/467.2亿美元,超出指引上限,环比增长16.2%,同比增长41.2%。净利润达7630.6亿新台币,同比增长68.7%,净利率51.1%。营收增长主要来自先进制程的强劲需求,但2纳米制程初始量产导致毛利率环比下滑1.3个百分点至66.4%
台积电未来全球制造布局有何规划?
台积电持续扩大美国亚利桑那州产能,第二座晶圆厂量产时间提前至2027年三季度,并评估得克萨斯州扩产机会。在中国台湾地区,未来数年将新建13座先进制程与先进封装晶圆厂,推进N7、N5、N3之间的跨制程弹性产能调配。全球在建晶圆厂接近20座,海外布局5至6座,包括美国亚利桑那州、日本等地的3纳米与2纳米产能建设
台积电当前技术进展及未来方向是什么?
台积电N2(2纳米)已于2025年四季度进入量产,良率良好,预计2027年产能翻倍以上。A14风险试产按计划推进,2027年风险试产、2028年量产,采用第二代纳米片晶体管,客户数量已多于N2。先进封装方面,已实现5倍光罩尺寸的量产,推进9倍光罩尺寸并规划向14倍光罩尺寸演进,开发CoPoS以降低成本
台积电2026年资本支出及现金流情况怎样?
2026年Q3台积电运营现金流约为9200亿新台币,资本支出约为4430亿新台币(约138亿美元),派发1560亿新台币现金股息。期末现金余额环比增加4880亿新台币至3.6万亿新台币。公司重申2026年全年资本支出预算为600亿-640亿美元,预计2026-2028年资本支出将显著高于过去三年
台积电面临的主要市场风险有哪些?
台积电面临的主要市场风险包括先进制程初始量产阶段的毛利率稀释、全球供应链紧张导致的产能供需缺口、海外扩产的成本与政策风险、以及High-NA EUV技术导入的时间与成本不确定性。此外,电力供应等基础设施限制也可能影响产能扩张计划
你可能感兴趣
台积电(TSM)2026Q1 业绩点评及法说会纪要
华创证券2026-04-17
台积电:18Q2法说会全文纪要及深度点评-消费电子三季度回暖,2019进入EUV时代-20180722
国泰君安证券2018-07-22
台积电2021Q4法说会点评:业绩表现出色,2022年需求持续看旺
电子设备东亚前海证券2022-01-18
FY24Q2业绩点评及法说会纪要:业绩超预期,AI持续驱动24Q3指引乐观
华创证券2024-08-06
FY2024Q2业绩点评及法说会纪要:AI驱动存储业务强劲增长,利润表现亮眼
华创证券2024-08-03
2025Q1业绩点评及法说会纪要:封测业务表现超预期,下游需求持续复苏
华创证券2025-05-06
FY2024Q2业绩点评及法说会纪要:DDR5持续渗透,助推业绩稳步增长
华创证券2024-08-04
FY2024Q2业绩点评及法说会纪要:积极拥抱AI大赛道,新品iPad推出有望重振收入回归正增长
华创证券2024-05-06
FY2024Q1业绩点评及法说会纪要:24Q1业绩低谷,周期反弹24全年展望乐观
华创证券2024-05-07
阿斯麦:2024Q2业绩点评及法说会纪要:业绩高于指引,AI驱动行业复苏看好24年需求持续提升
华创证券2024-07-23