猜你想问
SMCI FY2027Q1报告核心内容有哪些?
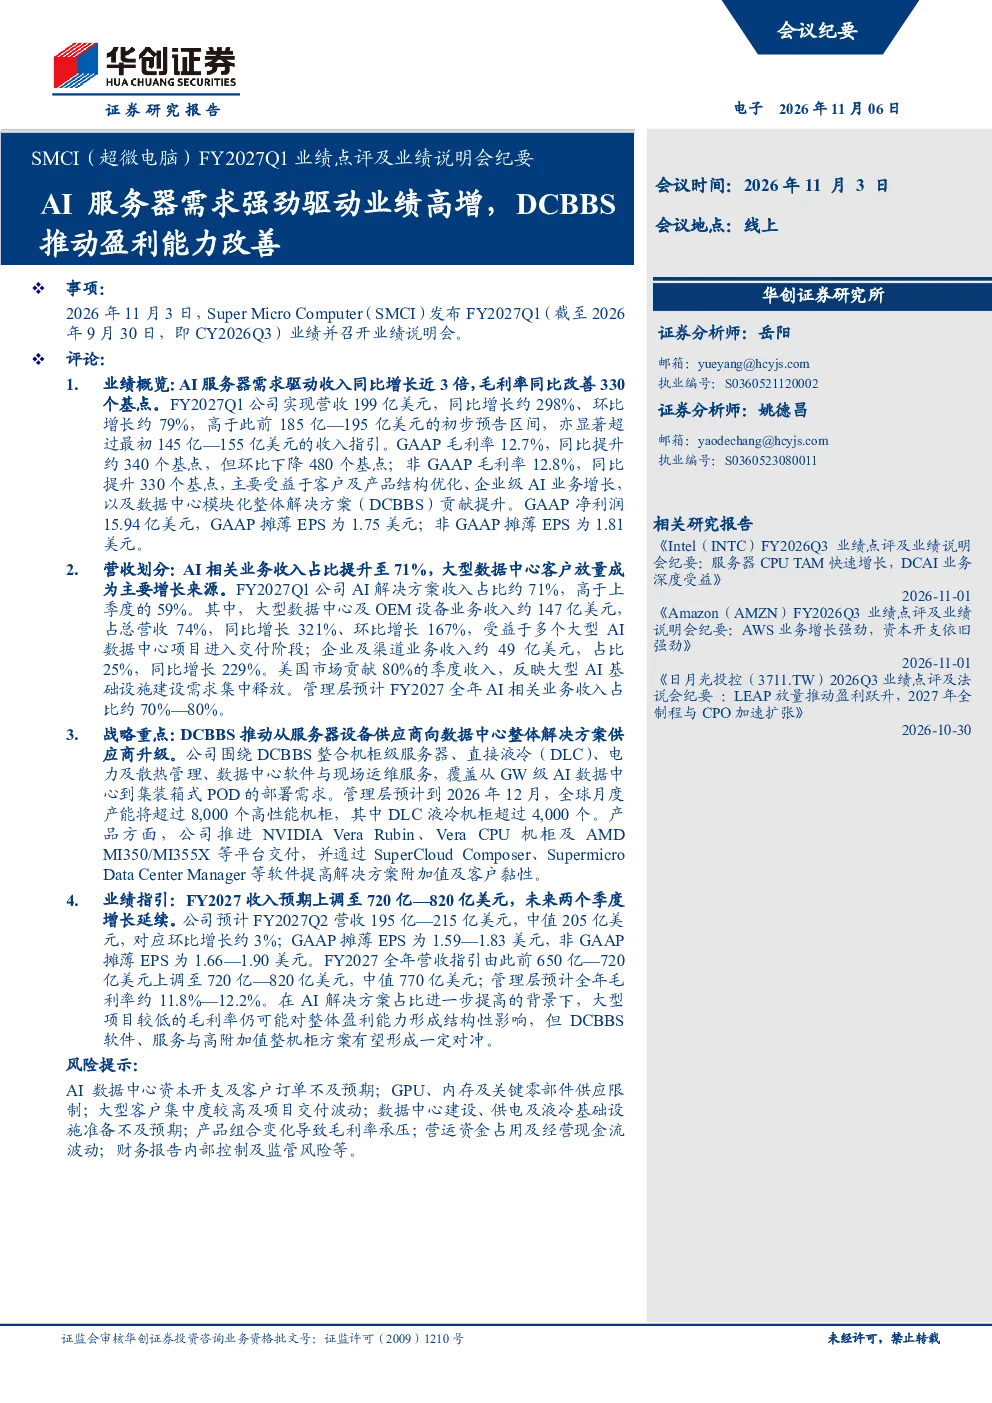
SMCI FY2027Q1实现营收199亿美元,同比增长约298%,环比增长约79%。GAAP毛利率12.7%,同比提升约340个基点。AI相关业务收入占比提升至71%,其中大型数据中心及OEM设备业务收入约147亿美元,同比增长321%。公司预计到2026年12月,全球月度产能将超过8,000个高性能机柜。
AI服务器行业发展趋势如何?
AI服务器需求强劲,推动行业高速增长。大型数据中心及OEM设备业务收入同比增长321%,企业及渠道业务同比增长229%。DCBBS推动从服务器设备供应商向数据中心整体解决方案供应商升级。未来增量机会在于企业端持续渗透,但关键零部件供应紧张和客户数据中心设施准备进度限制服务器交付。
报告重点分析了哪些方向?
报告重点分析了AI相关业务收入占比提升至71%的驱动因素,包括客户及产品结构优化、企业级AI业务增长,以及数据中心模块化整体解决方案(DCBBS)贡献提升。公司推进NVIDIA Vera Rubin、Vera CPU机柜及AMDMI350/MI355X等平台交付,并通过SuperCloud Composer、SupermicroData Center Manager等软件提高解决方案附加值。
当前AI服务器市场现状如何?
当前AI服务器市场呈现强劲增长态势,美国市场贡献80%的季度收入。AI相关业务收入占比提升至71%,其中大型数据中心及OEM设备业务收入约147亿美元,同比增长321%。但关键零部件供应限制和客户数据中心设施准备进度是主要限制因素。公司预计到2026年12月,全球月度产能将超过8,000个高性能机柜。
研报提示哪些风险?
研报提示AI数据中心资本开支及客户订单不及预期、GPU、内存及关键零部件供应限制、大型客户集中度较高及项目交付波动、数据中心建设、供电及液冷基础设施准备不及预期、产品组合变化导致毛利率承压、营运资金占用及经营现金流波动、财务报告内部控制及监管风险等。目前限制服务器交付的主要因素是关键零部件供应紧张和客户数据中心设施准备进度。