猜你想问
氯碱装置开工下降对行业有何影响?
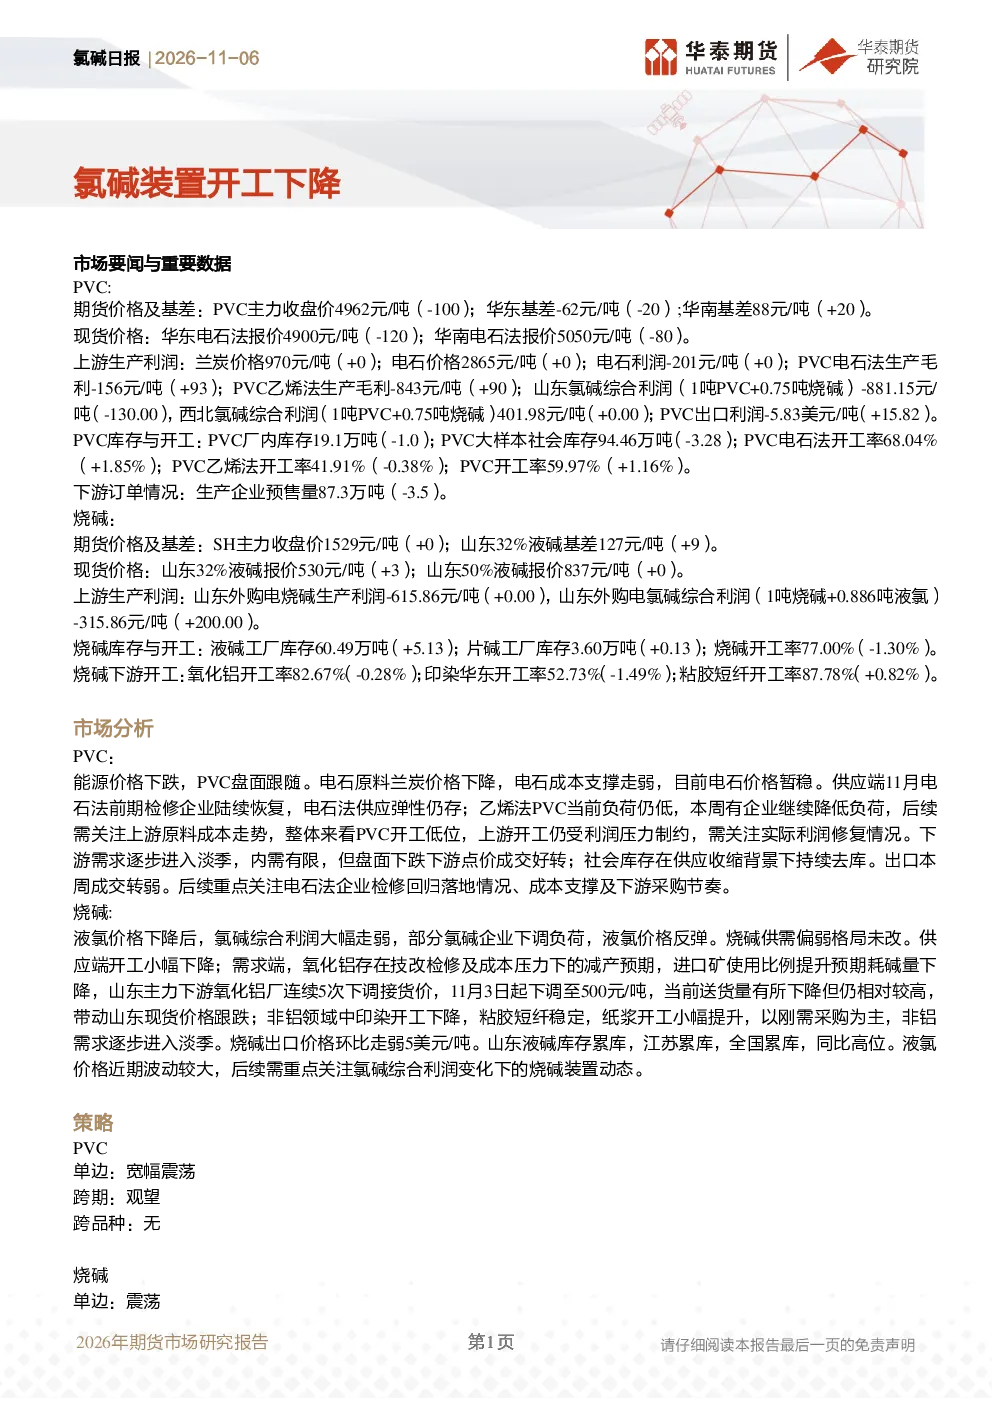
氯碱装置开工下降意味着行业产能收缩,短期内可能支撑产品价格。但长期来看,若开工率持续低迷,将限制行业整体盈利能力。目前数据显示,电石法开工率回升,乙烯法开工率下降,显示行业内部结构调整。需关注开工率变化对供需关系及产品价格的具体影响路径。
PVC和烧碱的市场现状如何?
PVC方面,期货价格跟随能源价格下跌,但社会库存持续去库,显示供需边际改善。烧碱方面,液氯价格波动导致氯碱综合利润走弱,部分企业下调负荷,同时烧碱库存累库,供需偏弱格局明显。下游需求逐步进入淡季,氧化铝、印染等行业开工率下降,对烧碱需求形成压制。
报告重点分析了哪些方向?
报告重点分析了PVC和烧碱的供需关系、成本支撑、下游需求变化及库存动态。PVC方面关注电石法与乙烯法开工率差异及原料成本走势;烧碱方面则聚焦氯碱综合利润变化、烧碱库存水平及下游非铝需求表现。同时,报告也探讨了行业风险因素,如地缘冲突、宏观政策等对市场的影响。
氯碱行业面临哪些风险?
氯碱行业面临的主要风险包括地缘冲突变动可能引发的宏观政策扰动,以及上游原料价格如兰炭、电石价格的波动。此外,装置检修动态也会影响行业产能供给。对于烧碱企业而言,液氯价格波动和出口订单执行情况也是重要风险点。下游采购节奏的变化同样值得关注,可能影响行业整体盈利水平。
未来PVC和烧碱行业发展趋势如何?
未来PVC和烧碱行业发展趋势需关注供需平衡变化及成本支撑力度。PVC方面,需关注电石法企业检修回归对供应的影响,以及下游采购节奏的恢复情况。烧碱方面,需关注氯碱综合利润变化下的装置运行策略,以及下游氧化铝、印染等行业开工率的波动。同时,国际市场变化和出口需求也将影响行业整体走势。
你可能感兴趣
氯碱周报:烧碱装置开工回升,库存环比上行
华泰期货2025-06-29
氯碱日报:PVC乙烯法开工下降,社会库存去化
华泰期货2026-09-11
氯碱日报:PVC社会库存延续累库,下游开工下降
华泰期货2026-02-06
氯碱日报:PVC开工继续下降
华泰期货2026-10-23
氯碱周报:检修装置重启,氯碱开工环比回升
华泰期货2024-10-27
氯碱日报:PVC开工下降社会库存去化
华泰期货2026-05-29
氯碱日报:PVC开工下降
华泰期货2026-05-08
冬季为氯碱装置检修淡季 PVC高开工状态或持续
瑞达期货2025-11-07
氯碱日报:氯碱开工下降
华泰期货2026-05-15
氯碱日报:PVC开工小幅下降,库存压力仍存
华泰期货2025-12-12