猜你想问
PVC开工率下降对市场有何影响?
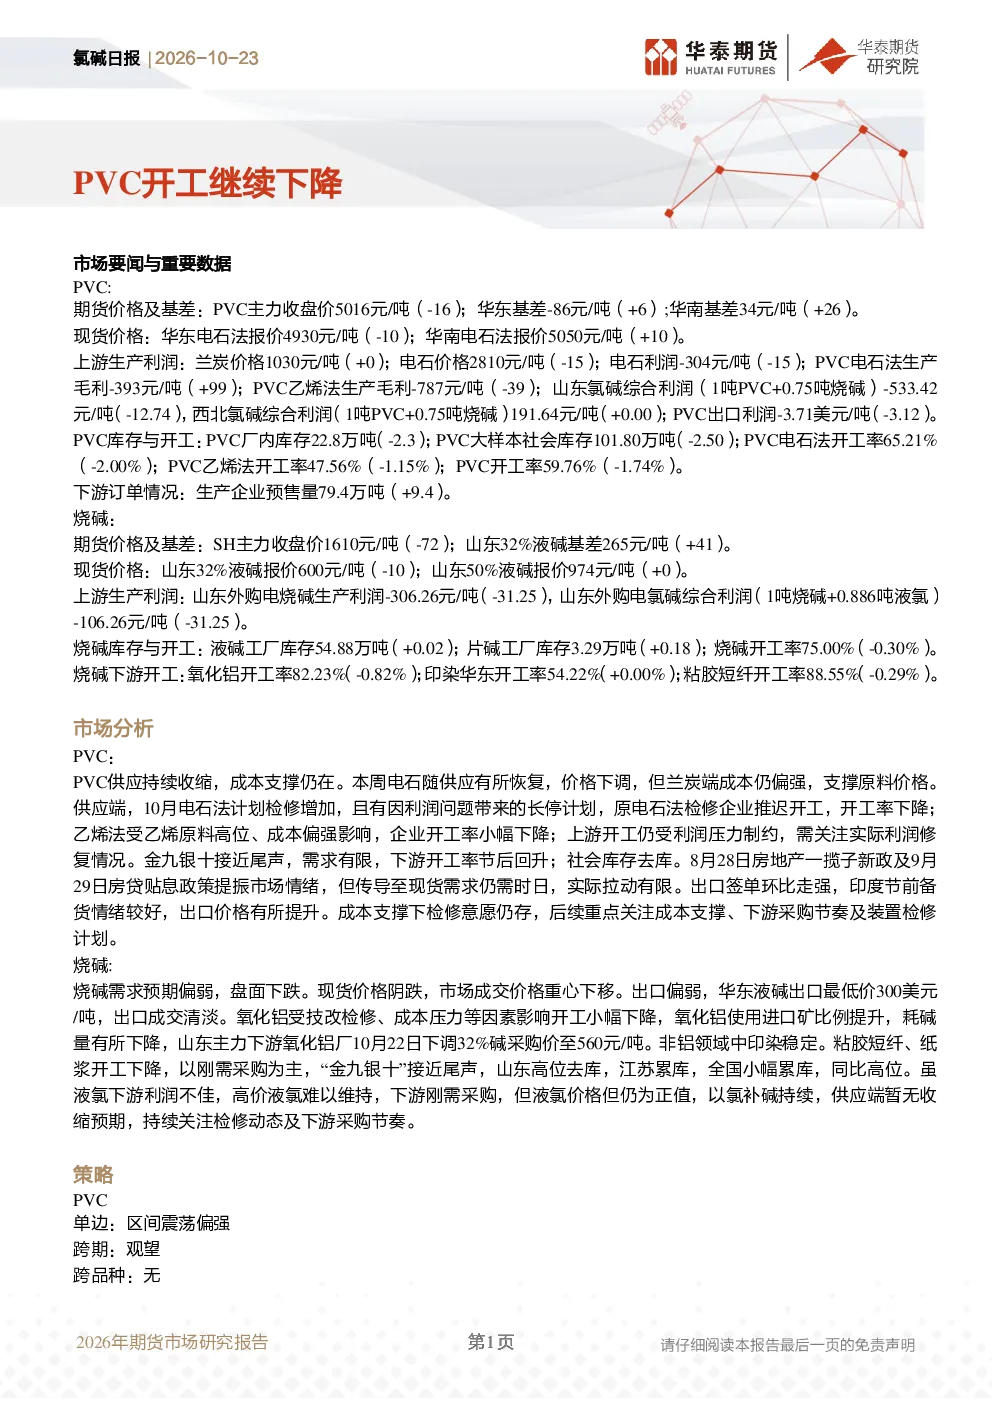
PVC开工率下降主要受成本支撑和利润压力影响。电石法检修增加,乙烯法受原料高位影响开工率下降。上游开工受利润压力制约,需关注实际利润修复情况。成本支撑下检修意愿仍存,后续关注成本支撑、下游采购节奏及装置检修计划。
PVC下游需求趋势如何?
PVC下游需求有限,金九银十接近尾声,下游开工率节后回升,社会库存去库。政策提振市场情绪,但传导至现货需求仍需时日。出口签单走强,印度节前备货情绪较好。需关注下游采购节奏及实际需求变化。
烧碱行业发展趋势分析?
烧碱行业需求预期偏弱,盘面下跌。现货价格阴跌,出口偏弱,华东液碱出口最低价300美元/吨,成交清淡。氧化铝开工下降,耗碱量有所下降,山东主力下游氧化铝厂下调32%碱采购价。非铝领域中印染稳定,粘胶短纤、纸浆开工下降,以刚需采购为主。山东高位去库,江苏累库,全国小幅累库,同比高位。液氯下游利润不佳,高价液氯难以维持,但液氯价格仍为正值,以氯补碱持续,供应端暂无收缩预期,关注检修动态及下游采购节奏。
当前PVC市场现状如何?
当前PVC市场供应持续收缩,成本支撑仍在。电石价格下调但兰炭端成本仍偏强,支撑原料价格。期货价格主力收盘价5016元/吨(-16),华东基差-86元/吨(+6),华南基差34元/吨(+26)。上游生产利润受成本和开工率影响波动,厂内库存22.8万吨(-2.3),社会库存101.80万吨(-2.50),开工率59.76%(-1.74%)。下游预售量79.4万吨(+9.4)。需关注成本支撑、下游采购节奏及装置检修计划。
研报提示的主要风险有哪些?
研报提示的主要风险包括:地缘冲突变动、宏观政策扰动、原料价格变动、装置检修动态。PVC市场需关注地缘冲突变动、宏观政策扰动、原料价格变动、装置检修动态等风险因素。烧碱市场需关注地缘冲突变动、出口订单执行情况、装置检修动态、下游采购节奏等风险因素。这些因素可能影响市场供需关系和价格波动。