猜你想问
这份研报的核心内容是什么?
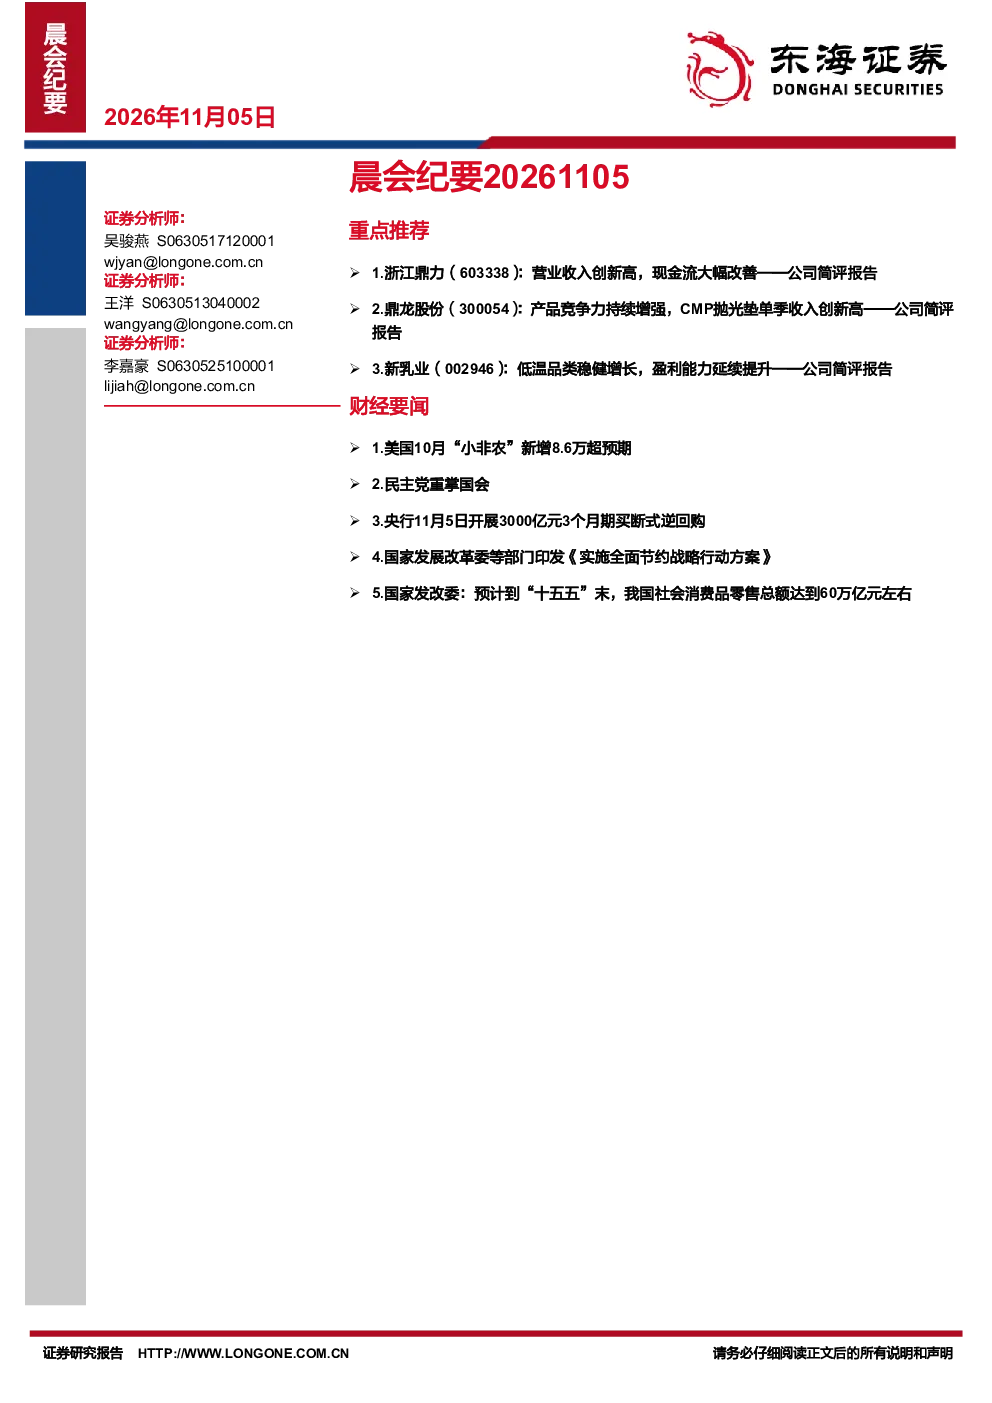
本研报重点分析了浙江鼎力、鼎龙股份和新乳业三家公司。浙江鼎力前三季度营收88.04亿元同比增长31.90%,归母净利润15.88亿元微降0.42%,第三季度单季营收创历史新高,毛利率下降但费用率优化,现金流大幅改善。鼎龙股份前三季度营收29.13亿元增长7.97%,归母净利润8.52亿元增长64.00%,半导体板块占比67%,CMP抛光垫和新品收入增长显著。新乳业前三季度营收88.58亿元增长5.03%,归母净利润7.05亿元增长13.23%,低温品类和新品收入保持双位数增长,DTC渠道地位稳固。
当前半导体行业发展趋势如何?
半导体行业呈现分化态势。CMP抛光垫需求旺盛,国产替代加速,如鼎龙股份单季CMP抛光垫收入创历史新高。但半导体显示材料短期承压,国产化进程仍需时日。整体看,半导体设备材料国产化是长期趋势,龙头企业受益于行业景气度提升和技术迭代。
研报主要分析了哪些方向?
研报主要围绕重点公司业绩、行业发展趋势和财经新闻展开。重点公司方面,分析了浙江鼎力、鼎龙股份和新乳业的经营数据、财务指标及投资建议。行业方面,关注半导体板块的国产化进程和锂电辅材增长。此外还涵盖了美国经济数据、美国政局变化、央行货币政策、国家发改委政策及A股市场整体表现。
当前A股市场整体表现如何?
A股市场近期表现活跃,上证指数收涨2.16%上破多条均线,深成指和创业板同样大涨,成交量放大。半导体板块领涨,科创50指数大涨9.92%。市场整体情绪偏暖,资金流向与行业热点密切相关。
研报提示了哪些风险?
研报提示的主要风险包括汇率波动、国际贸易摩擦、行业竞争加剧和需求下滑。具体到个股,浙江鼎力需关注汇率波动和行业竞争,鼎龙股份需警惕新产品验证和下游扩产不及预期,新乳业需防范原材料价格波动和食品安全问题。此外,宏观经济环境变化也可能影响行业景气度。
你可能感兴趣
晨会纪要
东吴证券2025-08-20
晨会纪要
国信证券2026-06-05
今日晨会纪要
宝城期货2026-07-08
2026年07月10日晨会纪要
西部证券2026-07-10
晨会纪要:20260709
东海证券2026-07-09
今日晨会纪要
宝城期货2026-07-14
晨会纪要
东吴证券2026-06-03
晨会纪要
东海证券2025-06-13
永金证券晨会纪要
永丰金证券2025-08-05
中原期货晨会纪要
金融中原期货2025-08-07