猜你想问
浙商证券2026年三季报核心内容有哪些?
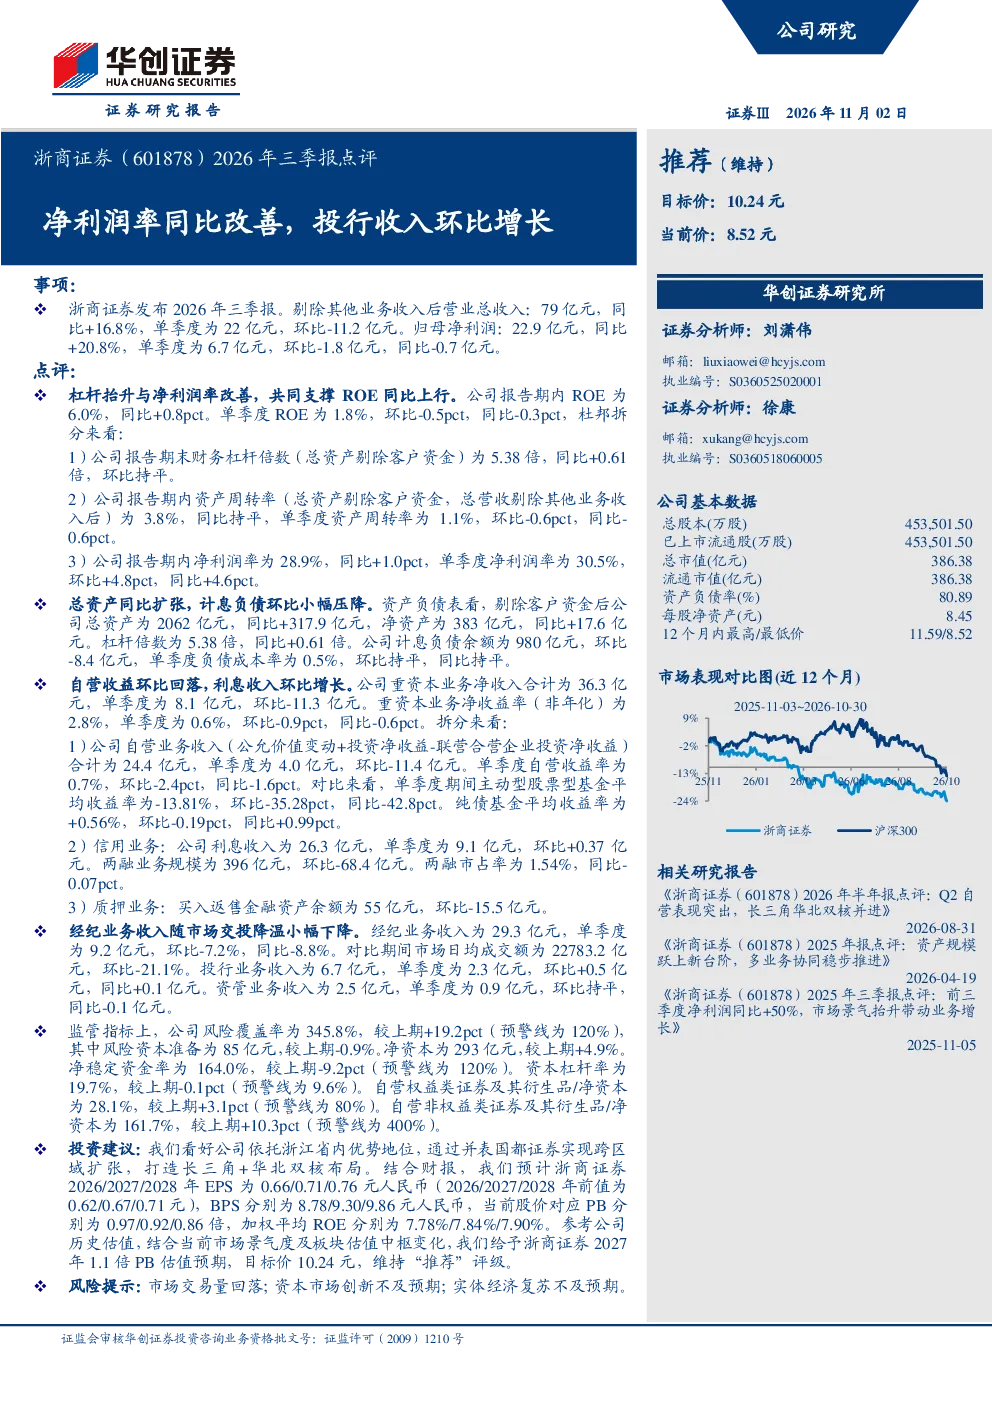
浙商证券2026年三季报显示公司经营业绩稳健,净利润率同比改善至28.9%,投行业务收入环比增长。剔除其他业务后营业总收入同比增长16.8%,归母净利润同比增长20.8%。ROE同比上行主要得益于杠杆抬升与净利润率改善,财务杠杆倍数提升至5.38倍。总资产同比增长,计息负债环比小幅压降。
报告反映的行业发展趋势如何?
报告显示资本市场业务持续发展,投行业务收入环比增长体现行业需求。但重资本业务净收入环比回落,自营收益受市场影响下降,反映市场波动对部分业务的影响。风险覆盖率提升至345.8%,净资本增加至293亿元,显示行业监管趋严下资本实力增强。
报告重点分析了哪些方面?
报告重点分析了公司盈利能力改善,净利润率同比提升1.0pct,ROE上行。同时关注财务杠杆变化,报告期末财务杠杆倍数为5.38倍,同比提升。此外,报告还分析了业务结构变化,如投行业务增长、自营业务下降、两融业务规模减少等。
当前市场对浙商证券有何判断?
当前市场关注浙商证券经营业绩稳健性,特别是净利润率改善和投行业务增长。投资者关注公司财务杠杆提升带来的ROE提升,以及跨区域扩张计划。同时,市场关注市场交易量变化对经纪业务的影响,以及监管指标如风险覆盖率、净资本的变化。
研报提示了哪些风险?
研报提示市场交易量回落可能影响经纪业务收入,资本市场创新不及预期可能影响投行业务发展,实体经济复苏不及预期可能影响公司整体业绩。此外,报告还关注重资本业务净收入环比回落、自营收益下降等业务风险。
你可能感兴趣
2026年三季报点评:2026Q3归母净利润环比+45%,期间费用率同比明显优化
东吴证券2026-10-30
2026年三季报点评:2026Q3收入同环比增长同步提速,归母净利润环比+59%
东吴证券2026-10-28
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2026年三季报点评自营波动影响单季业绩,投行业务同环比改善
华创证券2026-11-02
华泰证券2026年三季报点评:投行资管同环比改善,自营显著回落拖累单季业绩
金融开源证券2026-11-01
半导体三季报业绩综述:收入和归母净利润均同比增长,毛利率同环比提高
电子设备国信证券2024-11-10
中金公司2026年一季报点评:投行收入显著增长,投资收益同环比增长
开源证券2026-04-30
东方证券(600958)2026年三季报点评:净利润率同比改善,盈利表现优于营收
华创证券2026-11-02
2026年三季报点评:境外收入占比提升,Q3扣非归母净利润环比修复
机械设备财信证券2026-10-30
2024年三季报点评:扣除股权支付后扣非归母净利润同比+14.8%,猎头盈利环比改善
文化传媒东吴证券2024-10-29