猜你想问
2026年三季报主要业绩表现如何?
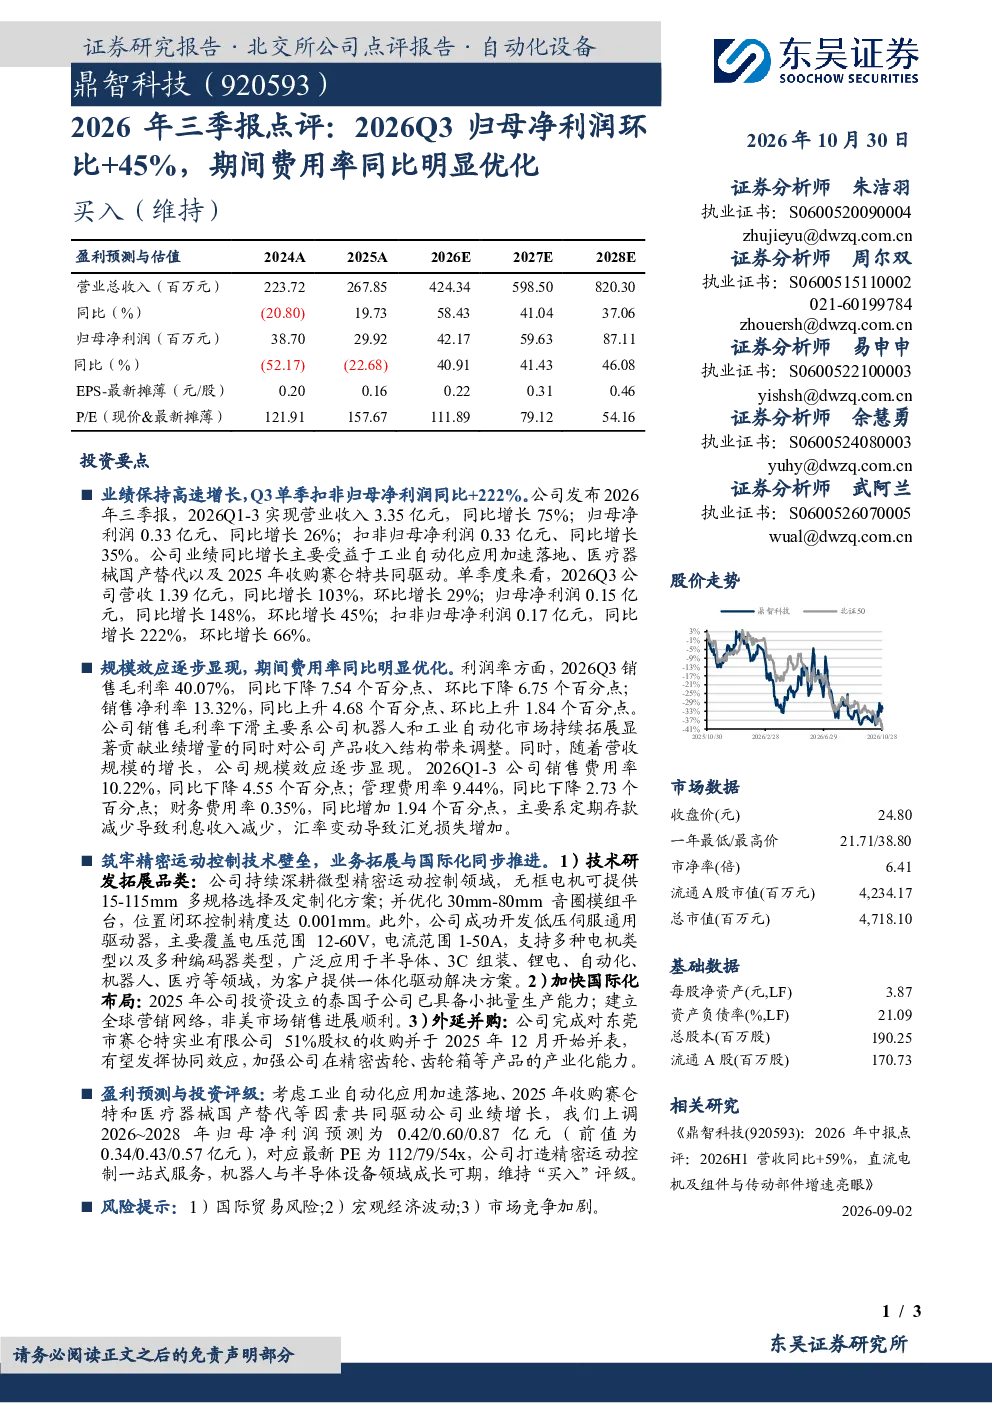
2026年前三季度公司实现营业收入3.35亿元,同比增长75%;归母净利润0.33亿元,同比增长26%。单季度来看,2026年Q3营收1.39亿元,同比增长103%,环比增长29%;归母净利润0.15亿元,同比增长148%,环比增长45%。业绩增长主要受益于工业自动化应用加速落地、医疗器械国产替代以及2025年收购赛仑特。扣非归母净利润0.17亿元,同比增长222%,环比增长66%。
报告对精密运动控制赛道的发展趋势有何分析?
精密运动控制赛道在工业自动化和医疗器械国产替代背景下持续受益。公司深耕微型精密运动控制领域,无框电机提供15-115mm多规格选择及定制化方案;音圈模组平台优化后,位置闭环控制精度达0.001mm;低压伺服通用驱动器覆盖12-60V电压范围和1-50A电流范围,广泛应用于半导体、3C组装等领域。国际化布局方面,泰国子公司已具备小批量生产能力,全球营销网络进展顺利。
报告重点分析了哪些方面?
报告重点分析了公司业绩高速增长的核心驱动因素,包括工业自动化应用加速落地、医疗器械国产替代以及2025年收购赛仑特带来的协同效应。同时,报告关注到公司规模效应逐步显现,期间费用率同比优化,销售费用率和管理费用率优化,财务费用率受定期存款减少和汇率变动影响。此外,报告还探讨了公司在技术研发、国际化布局和外延并购方面的进展。
当前精密运动控制市场现状如何?
精密运动控制市场在工业自动化和半导体设备领域需求旺盛,国产替代趋势明显。公司通过持续技术研发,在微型精密运动控制领域建立了技术壁垒,产品应用于半导体、3C组装等领域。随着营收规模增长,公司费用率优化,盈利能力提升。但市场竞争也日趋激烈,需要关注技术迭代和客户拓展的持续能力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括国际贸易风险,如关税政策变化可能影响出口业务;宏观经济波动,可能影响下游客户投资意愿;市场竞争加剧,精密运动控制领域技术门槛相对较高,但新进入者可能带来竞争压力。此外,汇率变动对财务费用率也有一定影响。