猜你想问
报告核心内容是什么?
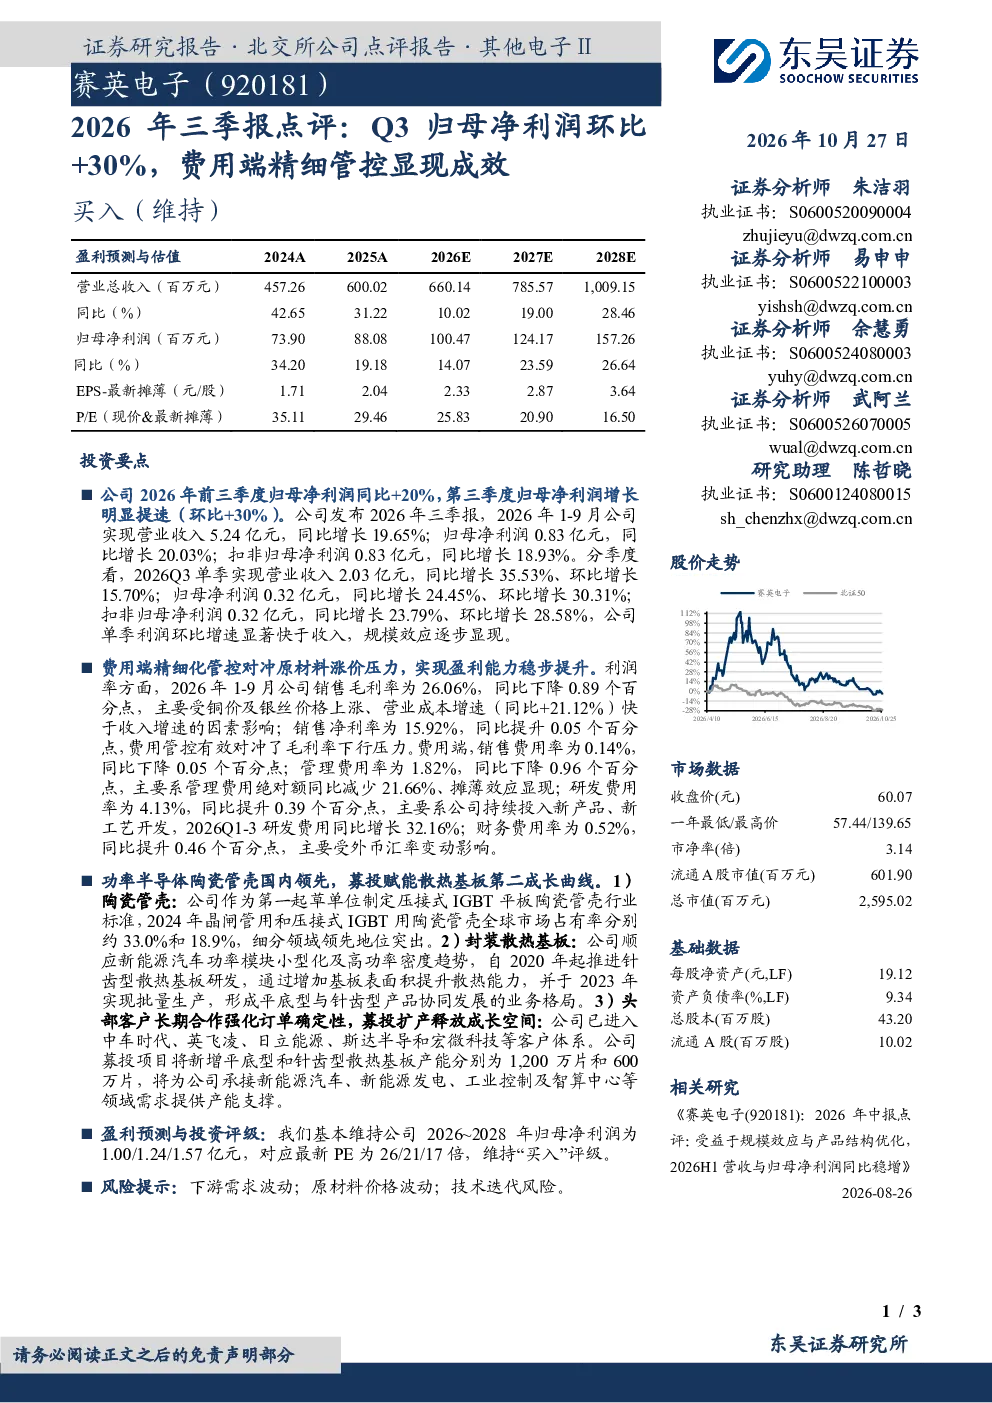
2026年前三季度归母净利润同比增长20%,其中第三季度环比增长30%,单季利润增速显著快于收入,规模效应逐步显现。费用端精细化管控有效对冲了原材料涨价压力,实现盈利能力稳步提升。2026年1-9月销售净利率为15.92%,同比提升0.05个百分点;销售费用率0.14%,同比下降0.05个百分点;管理费用率1.82%,同比下降0.96个百分点;研发费用率4.13%,同比提升0.39个百分点。
赛道/行业发展趋势如何?
公司在功率半导体陶瓷管壳领域国内领先,2024年晶闸管用和压接式IGBT用陶瓷管壳全球市场占有率分别约33.0%和18.9%。封装散热基板业务顺应新能源汽车趋势,2023年实现批量生产,平底型与针齿型产品协同发展。头部客户合作稳定,募投项目将新增平底型和针齿型散热基板产能分别为1,200万片和600万片,为承接新能源汽车、新能源发电等领域需求提供产能支撑。
报告重点分析了哪些方向?
报告重点分析了公司在功率半导体陶瓷管壳领域的市场领先地位,封装散热基板业务的新能源汽车趋势顺应情况,以及募投项目对产能的支撑作用。同时,报告也关注了费用端精细化管控对盈利能力提升的效果,以及销售净利率、销售费用率、管理费用率、研发费用率的同比变化情况。
市场现状如何判断?
公司2026年前三季度归母净利润同比增长20%,第三季度环比增长30%,单季利润增速显著快于收入,显示规模效应逐步显现。费用端精细化管控有效对冲了原材料涨价压力,销售净利率、销售费用率、管理费用率均有所改善,研发费用率提升,表明公司盈利能力稳步提升。公司在功率半导体陶瓷管壳领域国内领先,封装散热基板业务顺应新能源汽车趋势,市场竞争力较强。
研报有哪些风险提示?
研报提示的风险包括下游需求波动、原材料价格波动、技术迭代风险。下游需求波动可能影响公司产品销售,原材料价格波动可能影响公司成本控制,技术迭代风险可能影响公司产品竞争力。公司需密切关注市场变化,加强风险管理和应对能力。