猜你想问
这份研报的核心内容是什么?
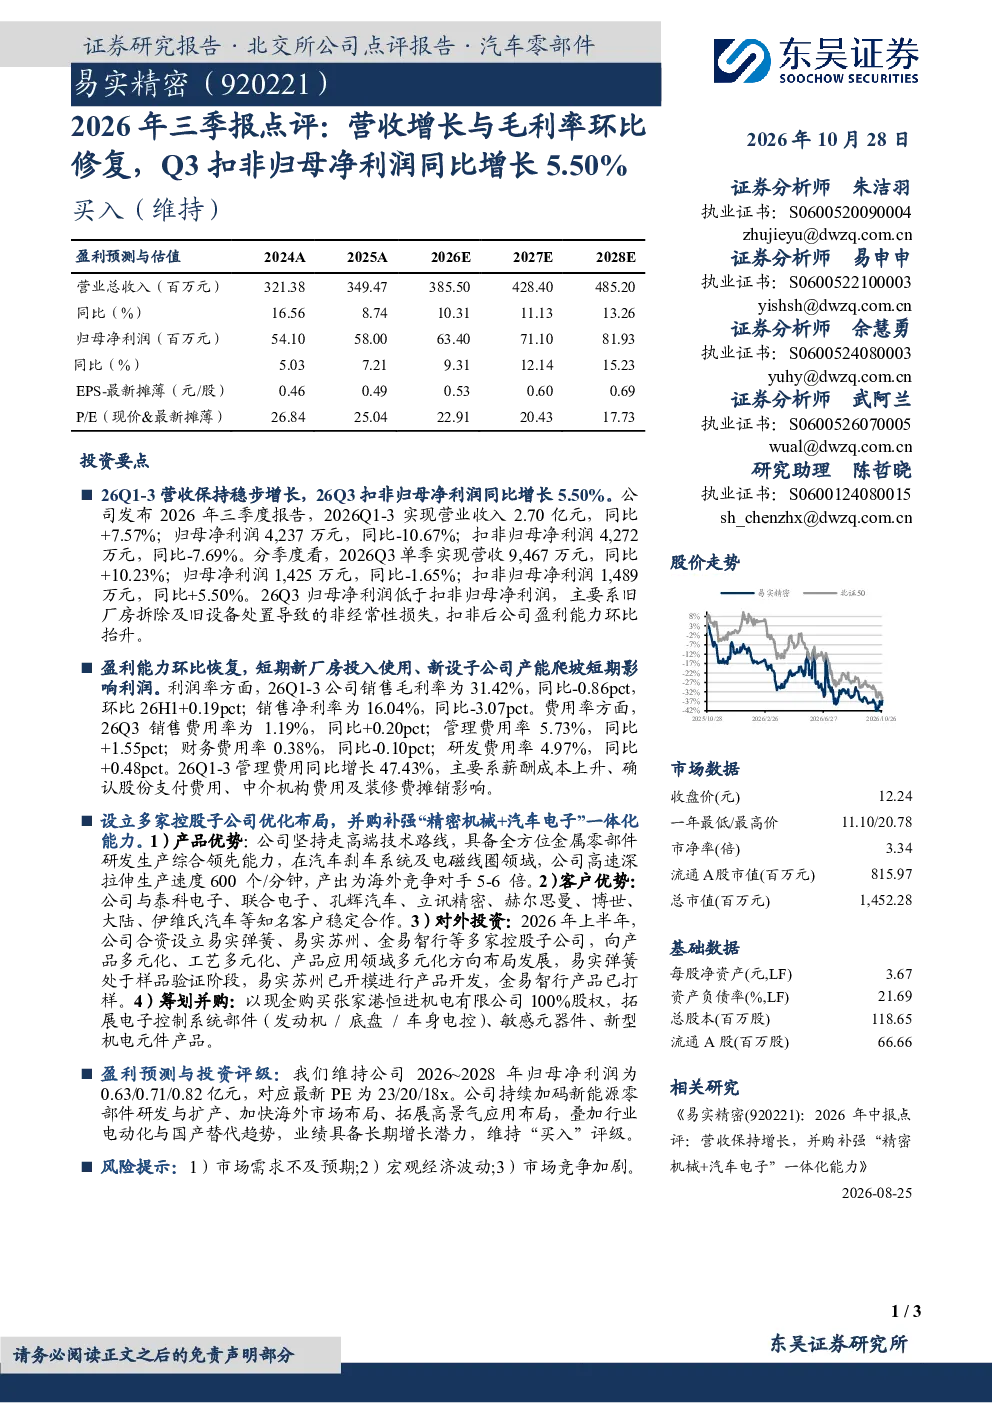
这份研报的核心内容是点评2026年前三季度财报,指出公司营收增长与毛利率环比修复。前三季营收2.70亿元,同比增长7.57%;Q3单季营收9,467万元,同比增长10.23%,扣非归母净利润1,489万元,同比增长5.50%。报告强调扣非后盈利能力环比提升,主要因非经常性损失影响减少。
报告关注的赛道/行业发展趋势是什么?
报告关注新能源零部件行业发展趋势,指出公司持续加码研发与扩产,加快海外市场布局,拓展高景气应用领域。行业电动化与国产替代趋势为公司带来长期增长潜力,子公司布局和并购计划(如张家港恒进机电)也显示其向多元化发展的战略方向。
报告重点分析了哪些方向?
报告重点分析了公司营收与利润增长情况、利润率与费用率变化、子公司与并购布局。具体包括营收毛利率环比修复、管理费用率上升(47.43%)原因(薪酬成本、股份支付等)、合资设立子公司(易实弹簧等)及并购计划(拓展电子控制系统部件等业务)。
报告对市场现状有何判断?
报告披露了公司市场数据,如收盘价12.24元,市净率3.34倍,总市值1,452.28百万元。同时提供了基础数据,包括每股净资产3.67元,资产负债率21.69%,总股本118.65百万股。这些数据反映了公司在资本市场的表现和财务结构状况。
研报提示了哪些风险?
研报提示了市场需求不及预期、宏观经济波动、市场竞争加剧等风险因素。这些风险可能对公司业绩和战略实施产生影响,需要关注行业周期性波动和竞争格局变化带来的不确定性。
你可能感兴趣
2026年三季报点评:橡塑制品与新产能逐渐放量,Q3扣非归母净利润环比+140%
东吴证券2026-10-19
2026年三季报点评:毛利率修复与费用率优化共振,Q3归母利润增速环比抬升
东吴证券2026-10-27
2026年三季报点评报告:Q3扣非归母净利润同比+22.25%,看好Q4交付上行
交通运输华龙证券2026-10-16
中信机械 奥普特2026年三季报点评 Q3扣非归母净利润同比 75.54
未知机构2026-10-27
2023Q3营收环比提速,扣非归母净利润较快增长
基础化工开源证券2023-11-14
一季度营收环比增长33.0%,扣非归母净利润环比增长47.5%
电子设备国信证券2023-05-04
2024年三季报点评:扣除股权支付后扣非归母净利润同比+14.8%,猎头盈利环比改善
文化传媒东吴证券2024-10-29
2023年三季报点评:Q3归母净利润环比修复,毛利率回升明显
电子设备民生证券2023-10-27
公司动态点评:Q3毛利率环比Q2上行,归母净利润同比增长47%
建筑建材长城证券2021-10-26
2026年三季报点评:2026Q1-3营收保持稳步增长,Q3单季归母净利润增长3.11%
东吴证券2026-10-27