猜你想问
这份研报的核心内容是什么?
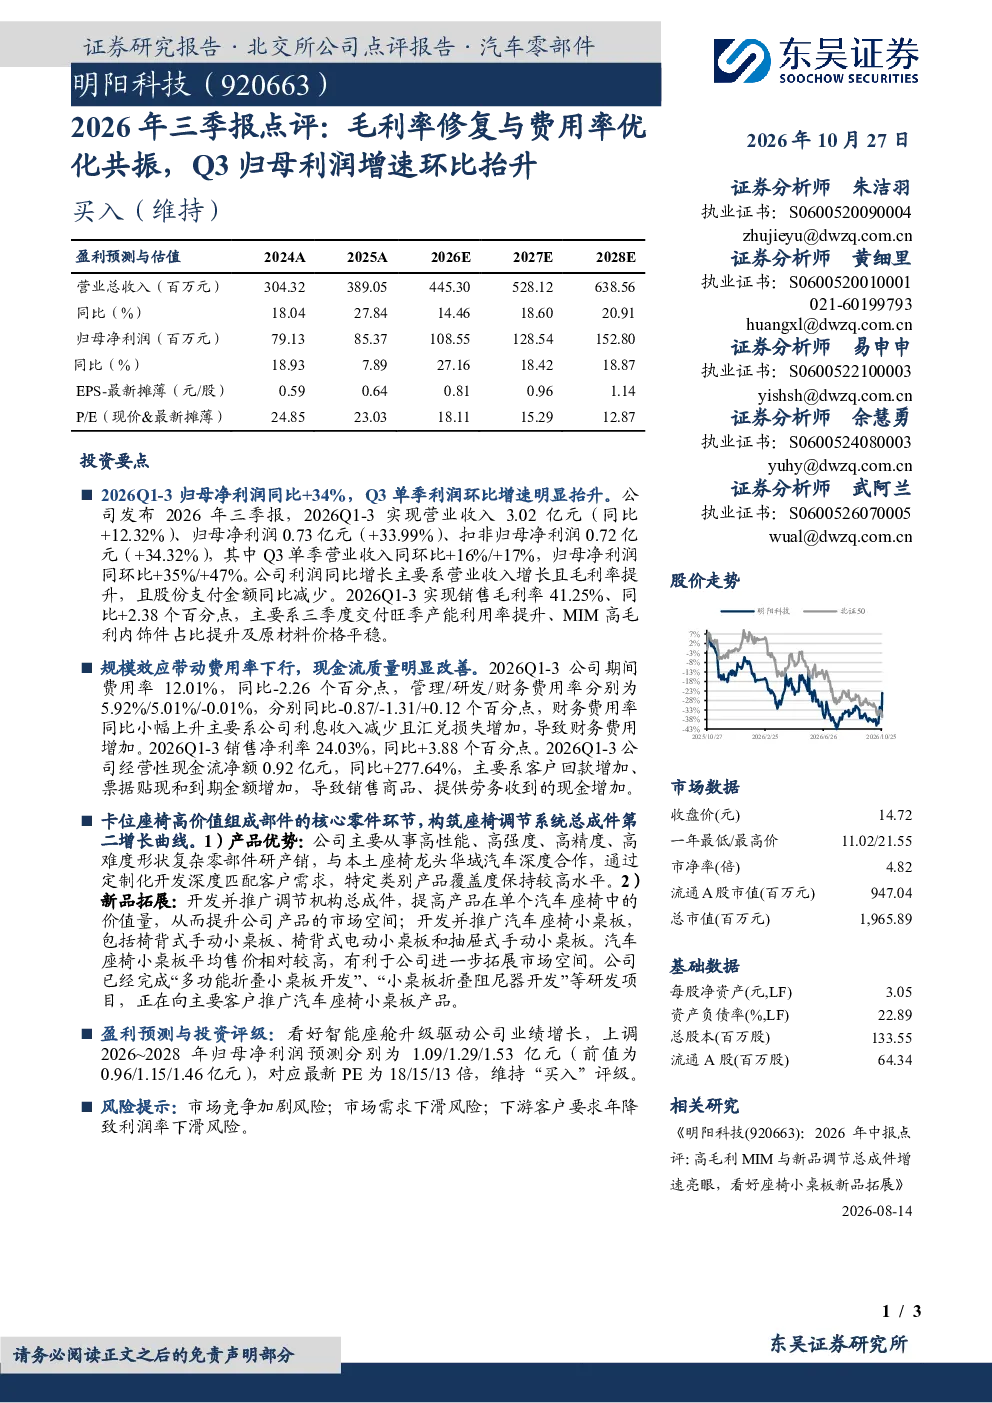
这份研报的核心内容是分析公司2026年三季报表现,指出毛利率修复与费用率优化共振推动Q3归母利润增速环比显著提升。主要得益于营业收入增长、毛利率提升及股份支付金额减少。报告显示2026Q1-3营业收入3.02亿元(同比+12.32%),归母净利润0.73亿元(同比+33.99%),Q3单季营业收入同环比增长16%/17%,归母净利润同环比增长35%/47%。销售毛利率提升至41.25%(同比+2.38个百分点),期间费用率降至12.01%(同比-2.26个百分点)。
智能座舱赛道的发展趋势如何?
智能座舱赛道正经历快速发展,技术融合趋势明显。随着汽车智能化、网联化、电动化进程加速,智能座舱成为核心竞争力之一。市场表现为传感器、芯片、软件算法等多领域技术迭代,人机交互体验持续优化。政策层面也支持智能网联汽车发展,推动产业链协同创新。未来几年,智能座舱将向更高度集成化、个性化、情感化方向发展,成为汽车差异化竞争的关键环节。
研报对明阳科技的业务亮点有哪些重点分析?
研报重点分析了明阳科技在座椅调节系统领域的业务亮点。公司卡位座椅高价值组成部件的核心零件环节,构筑座椅调节系统总成件第二增长曲线。产品优势在于与华域汽车深度合作,特定类别产品覆盖度较高,实现稳定的市场地位。新品拓展方面,调节机构总成件和汽车座椅小桌板(手动/电动/抽屉式)平均售价较高,有效拓展市场空间。这些业务亮点展现了公司在智能座舱领域的竞争优势和未来增长潜力。
当前智能座舱市场的现状如何?
当前智能座舱市场呈现多元化竞争格局,头部企业加速布局,新兴企业凭借技术创新获得市场关注。市场竞争主要体现在硬件配置、软件生态、用户体验等方面。随着消费者对智能化需求提升,市场规模持续扩大,但同质化竞争也较为激烈。技术层面,传感器融合、AI算法优化、车联网安全等成为竞争焦点。行业整体处于快速发展阶段,但市场渗透率仍有较大提升空间,未来几年有望迎来爆发式增长。
研报提示了哪些投资风险?
研报提示了智能座舱领域的主要投资风险。市场竞争加剧可能导致价格战,影响企业利润率。市场需求下滑风险需关注宏观经济波动及汽车行业周期性变化。下游客户要求年降也可能对利润率造成压力。此外,技术迭代速度快,研发投入大,存在技术路线不确定性风险。供应链稳定性、核心零部件依赖度等问题也可能影响企业业绩表现。投资者需综合考量这些风险因素。