猜你想问
这份研报主要分析了什么内容?
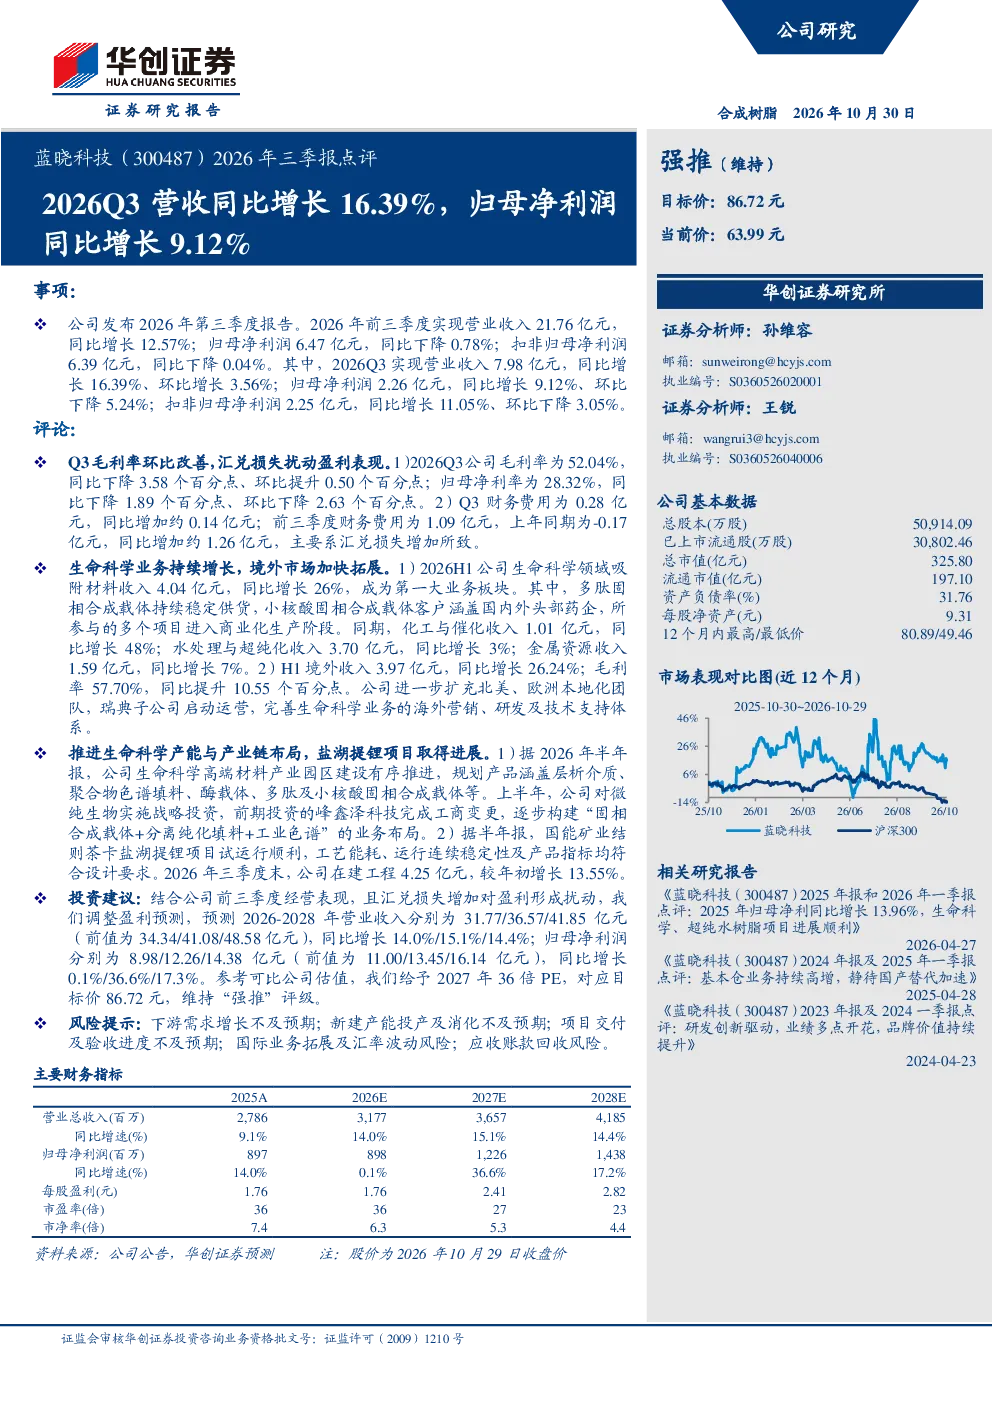
这份研报主要分析了2026年前三季度及Q3的营收和净利润增长情况。前三季营收21.76亿元,同比增长12.57%,净利润6.47亿元,同比下降0.78%。Q3营收同比增长16.39%,环比增长3.56%;净利润同比增长9.12%,环比下降5.24%。报告还分析了毛利率、财务费用、业务板块分布、产能布局及投资建议等内容。
报告中的赛道发展趋势如何?
报告显示生命科学领域收入占比提升至26%,成为第一大业务板块,化工与催化收入同比增长48%,境外收入同比增长26.24%。生命科学高端材料产业园区建设有序推进,逐步构建“固相合成载体+分离纯化填料+工业色谱”的业务布局。这些数据表明公司在高附加值领域的发展趋势向好,产业链布局逐步完善。
报告重点分析了哪些方向?
报告重点分析了公司业绩增长情况,特别是Q3营收和净利润的同比增长情况。同时,报告详细分析了毛利率和净利率的变化,以及财务费用的增加原因。此外,报告还重点分析了业务板块的收入增长情况,特别是生命科学领域的收入占比提升,以及产能和产业链布局的进展。
当前市场对该公司有何判断?
报告显示公司2026年前三季度营收和净利润均实现增长,但净利润增速低于营收增速。毛利率环比提升但同比下降,净利率也出现下降。生命科学领域收入占比提升,境外业务增长良好。公司在产能建设方面进展顺利,但财务费用增加需关注。综合来看,公司在高附加值领域的发展趋势向好,但盈利能力仍需提升。
研报提到了哪些风险?
研报提示了多项风险,包括下游需求增长不及预期、新建产能投产及消化不及预期、项目交付及验收进度不及预期、国际业务拓展及汇率波动风险、应收账款回收风险等。这些风险可能对公司未来的业绩增长和财务状况产生影响,投资者需密切关注。
你可能感兴趣
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2026年三季报点评:2026Q3收入同环比增长同步提速,归母净利润环比+59%
东吴证券2026-10-28
2026年三季报点评:2026Q1-3营收保持稳步增长,Q3单季归母净利润增长3.11%
东吴证券2026-10-27
2019年三季报点评:归母净利润同比下降9.1%,预计四季度营收增长提速
文化传媒民生证券2019-10-30
归母净利润同比增长16.39%,前驱体布局拓宽成长空间
基础化工国信证券2023-05-15
2026年三季报点评26Q1-3公司营收及归母同比+33.5%和+141.2%,C2、C3双链驱动业绩高增
华创证券2026-10-19
2026年三季报点评Q3扣非净利润同比增长,上年处置子公司收益影响归母基数
华创证券2026-10-29
2024年三季报点评:营收与利润表现分化,归母净利润保持稳健增长
家用电器东吴证券2024-10-28
季报点评:2024年前三季度归母净利润9.12亿元,同比+8.00%
国防军工国盛证券2024-10-20