猜你想问
2026年前三季度业绩表现如何?
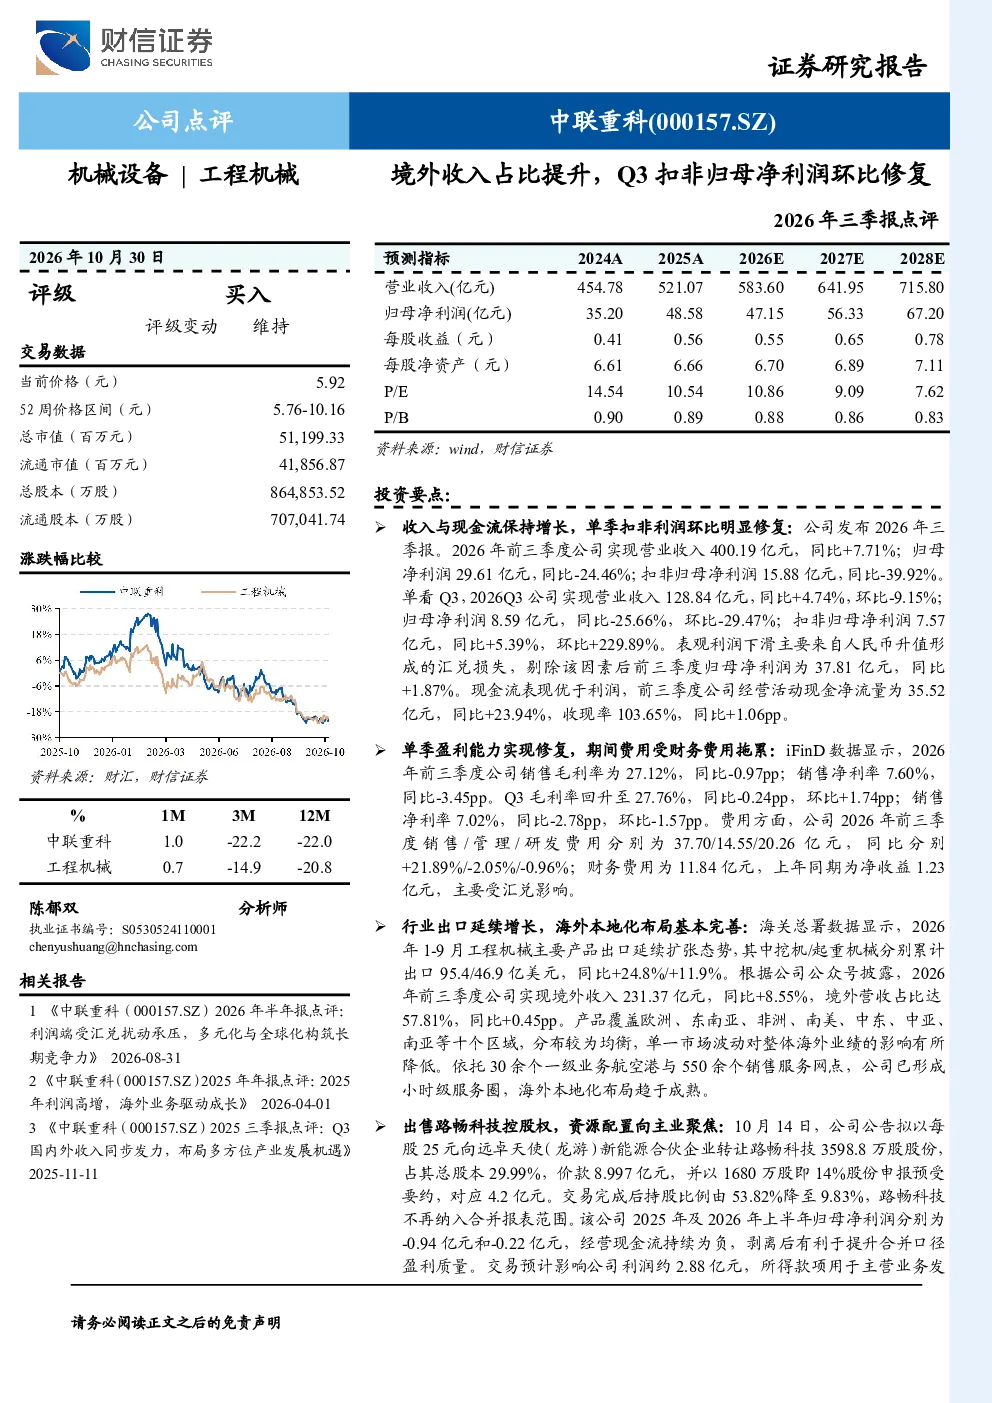
2026年前三季度,公司营业收入400.19亿元,同比+7.71%;归母净利润29.61亿元,同比-24.46%;扣非归母净利润15.88亿元,同比-39.92%。Q3单季扣非归母净利润环比大幅修复229.89%,达到7.57亿元,显示出盈利能力修复的积极信号。剔除汇兑损失后,前三季度归母净利润同比+1.87%,达到37.81亿元。经营活动现金净流量35.52亿元,同比+23.94%,收现率103.65%,同比+1.06pp,现金流状况良好。境外收入占比提升至57.81%,同比+0.45pp,显示出全球化布局的成效。
工程机械行业发展趋势如何?
2026年1-9月,工程机械行业主要产品出口延续扩张态势,挖机/起重机械同比分别+24.8%/+11.9%,显示出行业景气度持续提升。公司产品覆盖全球十个区域,单一市场波动影响降低,海外本地化布局成熟,进一步增强了抵御风险的能力。境外收入占比持续提升,达到57.81%,表明公司全球化战略成效显著,未来有望受益于全球基建投资和新兴市场需求的增长。
报告重点分析了哪些方面?
报告重点分析了公司境外收入占比提升的成效,以及Q3单季扣非归母净利润环比修复的积极信号。同时,报告也关注到上半年汇兑损失对公司利润端的拖累,以及公司为提升盈利质量拟出售路畅科技控股权的资产处置计划。此外,报告还分析了公司全球化布局的成熟度,以及新兴板块持续放量对公司业绩增长的贡献。
当前市场对工程机械行业的判断是什么?
当前市场对工程机械行业的判断是,行业景气度持续提升,出口市场表现强劲,公司全球化布局成效显著。海关数据显示,工程机械主要产品出口延续扩张,挖机/起重机械同比分别+24.8%/+11.9%,显示出行业景气度持续提升。公司产品覆盖全球十个区域,单一市场波动影响降低,海外本地化布局成熟,进一步增强了抵御风险的能力。境外收入占比持续提升,达到57.81%,表明公司全球化战略成效显著,未来有望受益于全球基建投资和新兴市场需求的增长。
研报提示了哪些风险?
研报提示了汇率波动、地缘政治、原材料成本波动、内需修复不及预期、海外经营环境等风险。汇率波动可能对公司利润端造成影响,地缘政治风险可能影响海外市场拓展,原材料成本波动可能影响公司盈利能力,内需修复不及预期可能影响国内市场销售,海外经营环境的不确定性也可能对公司业务发展造成影响。公司需密切关注这些风险,并采取相应的措施进行应对。