猜你想问
这份研报的核心内容是什么?
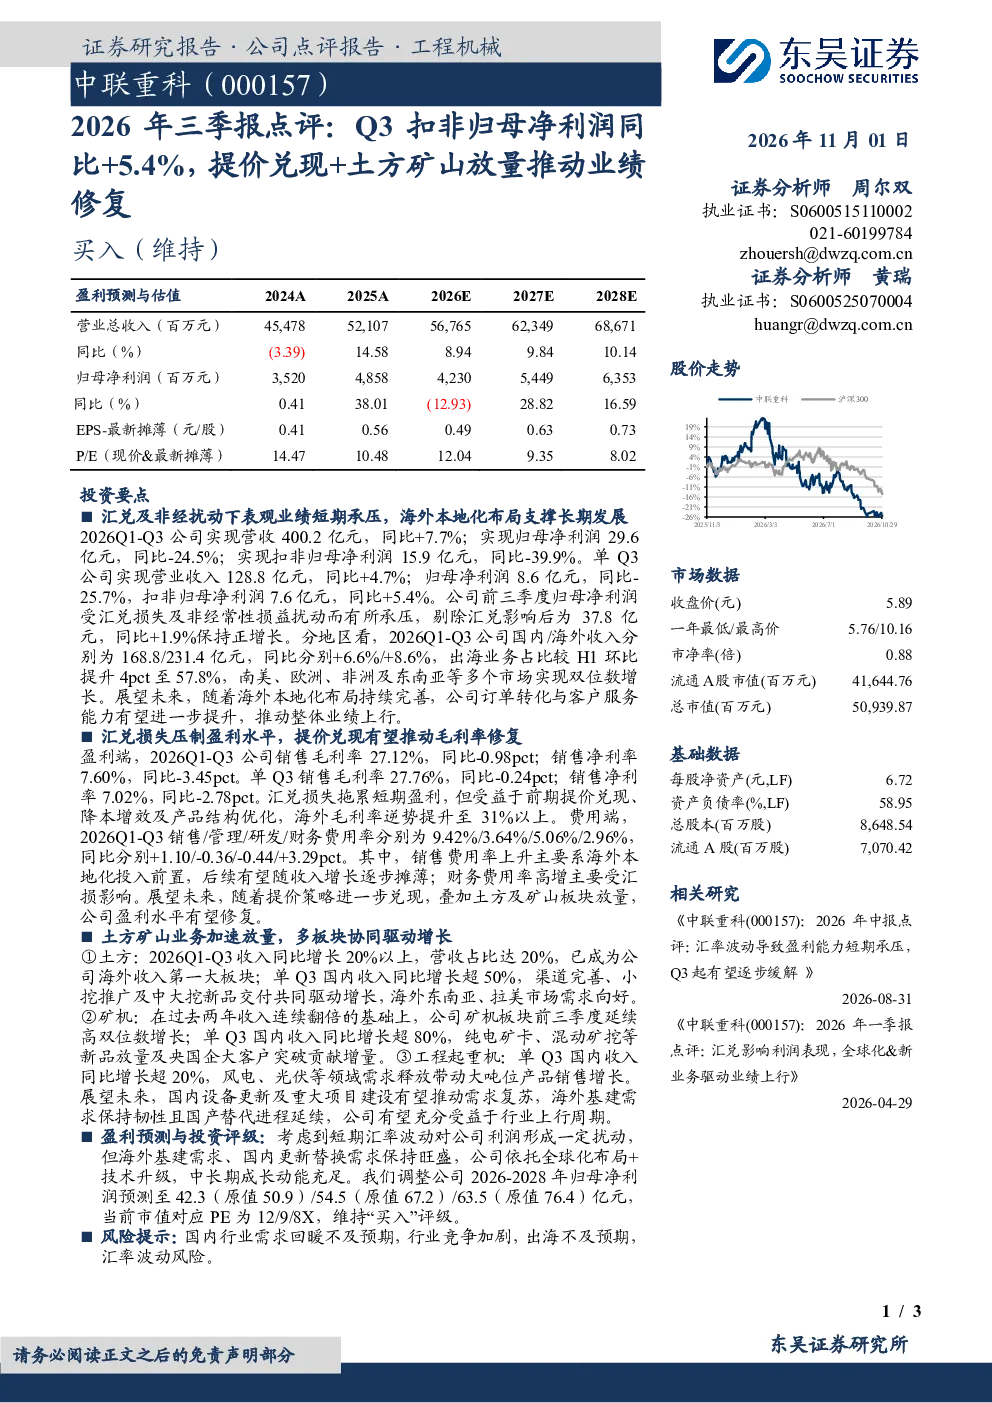
这份研报主要点评了2026年前三季度业绩表现,指出公司扣非归母净利润同比+5.4%,主要得益于提价兑现和土方矿山业务放量。报告显示,公司前三季营收400.2亿元,同比+7.7%,但归母净利润同比-24.5%,扣非归母净利润同比-39.9%。单Q3扣非归母净利润同比+5.4%,显示出业绩修复迹象。报告还分析了地区分布,指出海外收入占比提升至57.8%,多个市场实现双位数增长。
土方矿山业务对业绩的影响有多大?
土方矿山业务对业绩影响显著。报告指出,土方业务Q1-Q3收入同比增长20%以上,成为海外收入第一大板块;单Q3国内收入同比增长超50%,海外东南亚、拉美市场需求向好。矿机业务也延续高双位数增长,单Q3国内收入同比增长超80%,新品放量及央国企大客户突破贡献增量。这些业务板块的放量是推动公司业绩修复的关键因素。
报告对行业发展趋势有何分析?
报告分析了行业发展趋势,指出公司出海业务占比提升至57.8%,南美、欧洲、非洲及东南亚等多个市场实现双位数增长,显示出全球基建需求和国内更新替换需求保持旺盛。同时,报告也提到汇率波动对公司盈利能力造成短期拖累,但海外毛利率逆势提升至31%以上,主要得益于前期提价、降本增效及产品结构优化。这些趋势表明行业在全球化背景下存在较大发展空间。
报告如何判断当前市场现状?
报告判断当前市场现状为,公司业绩虽面临汇兑损失等短期压力,但长期成长动能充足。单Q3扣非归母净利润同比+5.4%,显示出业绩修复迹象。海外业务占比提升至57.8%,多个市场实现双位数增长,表明公司在全球市场有较强竞争力。此外,土方及矿山板块放量,多板块协同驱动增长,进一步印证了市场对公司业务布局的认可。
研报提示了哪些风险?
研报提示了几个主要风险:国内行业需求回暖不及预期可能导致业绩增长放缓;行业竞争加剧可能压缩利润空间;出海业务存在不确定性,可能影响海外收入增长;汇率波动风险也可能对盈利能力造成拖累。这些风险提示提醒投资者需关注宏观经济环境变化和行业竞争态势,谨慎评估投资风险。