猜你想问
潍柴动力2026年三季报核心内容有哪些?
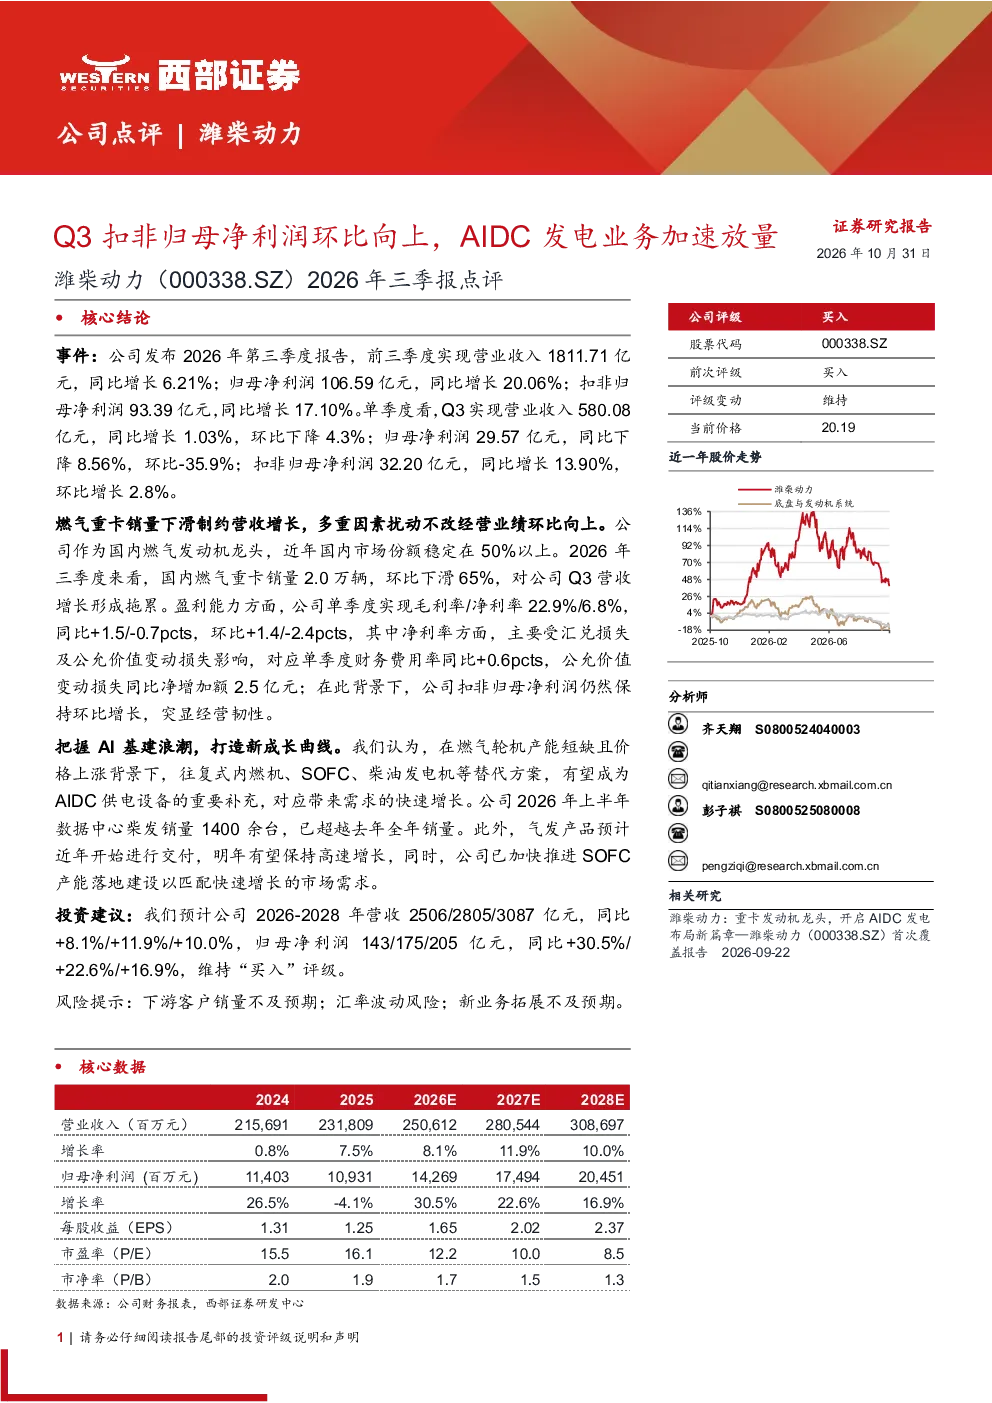
公司发布2026年第三季度报告,前三季度实现营业收入1811.71亿元,同比增长6.21%;归母净利润106.59亿元,同比增长20.06%;扣非归母净利润93.39亿元,同比增长17.10%。单季度看,Q3实现营业收入580.08亿元,同比增长1.03%,环比下降4.3%;归母净利润29.57亿元,同比下降8.56%,环比-35.9%;扣非归母净利润32.20亿元,同比增长13.90%,环比增长2.8%。燃气重卡销量下滑制约营收增长,但盈利能力保持稳定,扣非归母净利润环比向上,突显经营韧性。Q3毛利率/净利率分别为22.9%/6.8%,同比+1.5/-0.7pcts,环比+1.4/-2.4pcts,净利率受汇兑损失及公允价值变动损失影响。
AIDC发电业务发展趋势如何?
AI基建浪潮下,AIDC发电业务加速放量。公司2026年上半年数据中心柴发销量1400余台,超越去年全年销量;气发产品预计近年开始交付,明年有望高速增长;SOFC产能加速落地以匹配市场需求。该业务板块展现出强劲的增长潜力,成为公司新的增长点。
报告重点分析了哪些方向?
报告重点分析了公司营收、净利润、毛利率、净利率等财务数据,突显了扣非归母净利润环比向上的经营韧性。同时,详细分析了燃气重卡销量下滑对营收的影响,以及AIDC发电业务的加速放量对公司未来发展的推动作用。此外,还涵盖了公司未来三年营收和净利润的预测数据。
当前市场对潍柴动力有何判断?
市场关注公司营收增长情况,特别是燃气重卡销量下滑对整体营收的影响。同时,对AIDC发电业务的发展速度和未来贡献也保持高度关注。公司扣非归母净利润环比向上的表现,显示出其经营韧性和抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括下游客户销量不及预期、汇率波动风险以及新业务拓展不及预期。这些风险可能对公司未来的经营业绩和财务状况产生不利影响,需要密切关注。
你可能感兴趣
2026年三季报点评:Q3扣非归母净利润同比+97.7%,AIDC冷源业务放量驱动业绩高增
机械设备东吴证券2026-10-29
2026年三季报点评:橡塑制品与新产能逐渐放量,Q3扣非归母净利润环比+140%
东吴证券2026-10-19
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2026年三季报点评:单Q3归母净利润+22%超市场预期,燃机放量+AIDC一体化驱动业绩弹性释放
东吴证券2026-10-22
2023三季报点评:Q3收入+18%、扣非归母净利润+18%,濡白天使保持快速放量
东吴证券2023-10-25
2026年三季报点评Q3扣非净利润同比增长,上年处置子公司收益影响归母基数
华创证券2026-10-29
中信机械 奥普特2026年三季报点评 Q3扣非归母净利润同比 75.54
未知机构2026-10-27
2026年三季报点评报告:Q3扣非归母净利润同比+22.25%,看好Q4交付上行
交通运输华龙证券2026-10-16
2024年三季报点评:扣除股权支付后扣非归母净利润同比+14.8%,猎头盈利环比改善
文化传媒东吴证券2024-10-29
2019年三季报点评:Q3扣非净利润同比环比均大幅增长,Q4三大产品线将全面向上
交通运输长城证券2019-10-28