猜你想问
西部证券2026年三季报主要业绩表现如何?
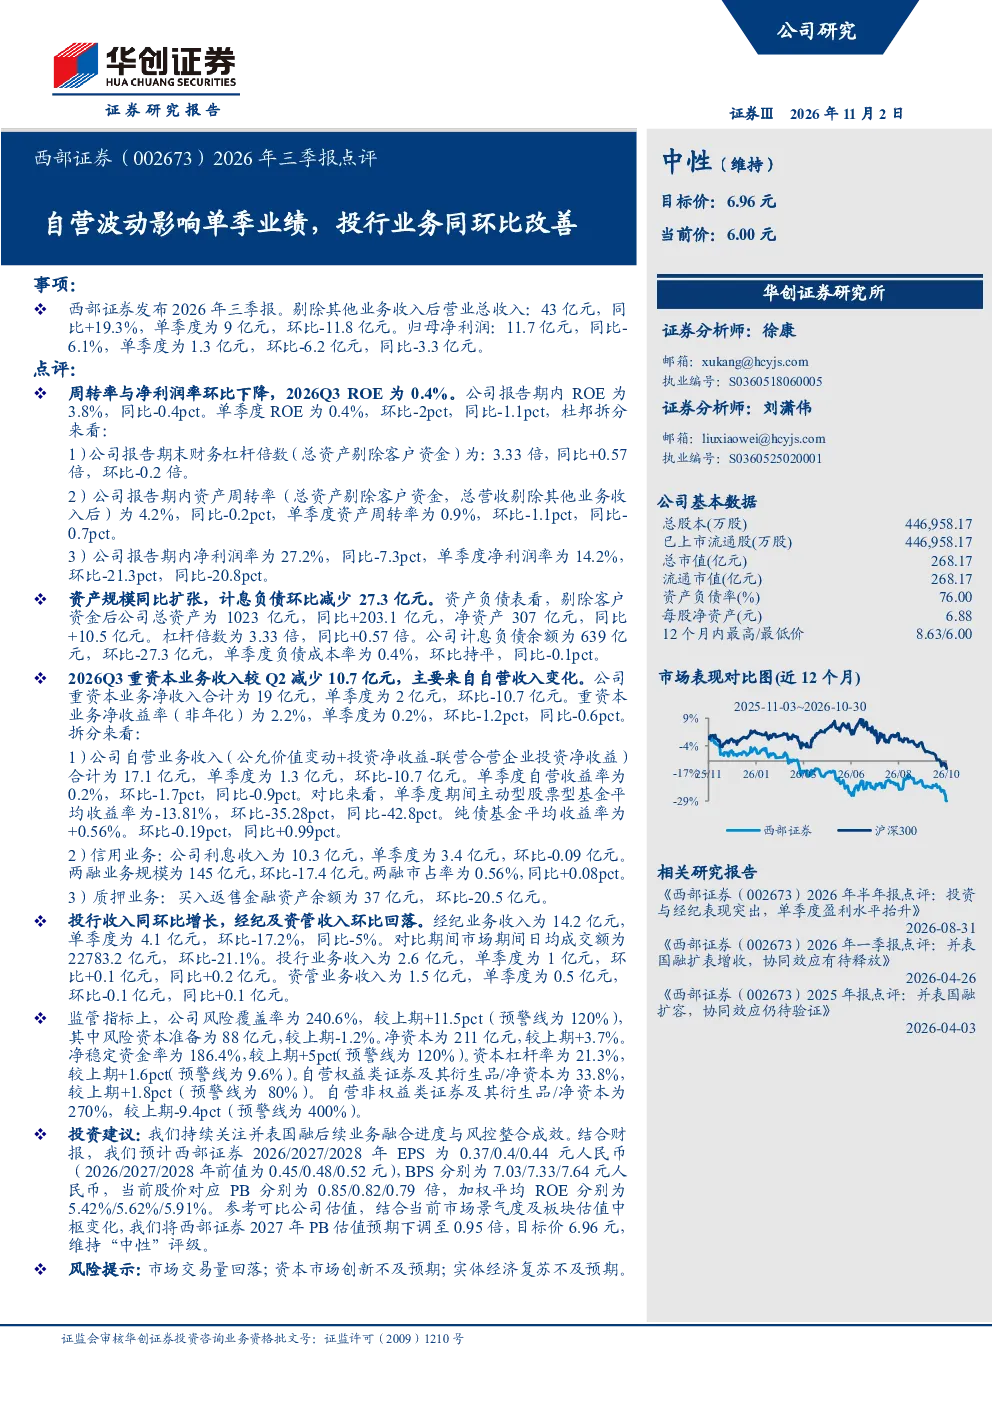
西部证券2026年三季报显示,剔除其他业务收入后,营业总收入同比增长19.3%至43亿元,但单季度环比下降11.8亿元至9亿元;归母净利润同比下降6.1%至11.7亿元,单季度环比下降6.2亿元至1.3亿元。报告期ROE为3.8%,单季度ROE为0.4%,财务指标显示资产周转率同比及环比均有所下降,净利润率报告期为27.2%,单季度为14.2%,环比大幅下降21.3个百分点。
报告对西部证券投行业务有何分析?
西部证券2026年三季报中,投行业务收入为2.6亿元,单季度收入1亿元,环比略有改善,同比增长0.2%。相较之下,经纪业务收入环比大幅下降17.2%,资管业务收入环比微降。报告强调投行业务同环比改善,但未提供更详细的业务结构或项目进展信息。
报告如何解读西部证券重资本业务的变化?
西部证券2026年三季报显示,重资本业务收入环比减少10.7亿元至2亿元,主要受自营业务拖累,自营单季度收入1.3亿元,环比大幅下降10.7亿元,自营收益率环比及同比均有所下滑。信用业务利息收入环比微降,两融规模环比减少17.4亿元,但两融市占率同比略有提升。质押业务买入返售金融资产余额环比减少20.5亿元。
当前市场环境下,西部证券面临哪些挑战?
西部证券2026年三季报反映,市场交易量环比下降21.1%,对经纪业务收入造成较大影响。报告期内,资产周转率及净利润率均出现下滑,显示市场环境对证券行业经营带来压力。同时,重资本业务自营收益率下降,也提示行业竞争加剧和风险控制的重要性。
研报对西部证券的风险提示有哪些?
研报对西部证券的风险提示包括市场交易量回落可能影响经纪业务收入,资本市场创新不及预期可能影响业务发展,以及实体经济复苏不及预期可能影响客户投资能力和行业整体表现。此外,报告还关注并表国融后的业务融合与风控整合成效。
你可能感兴趣
华泰证券2026年三季报点评:投行资管同环比改善,自营显著回落拖累单季业绩
金融开源证券2026-11-01
国泰海通2026年三季报点评:自营投资亏损拖累单季业绩,投行资管保持增长
金融开源证券2026-11-01
2024三季报点评:投行业务承压,Q3自营投资同环比高增
开源证券2024-11-04
三季报业绩点评:投行、信用业务驱动三季度业绩环比改善
金融东亚前海证券2022-10-31
陕西煤业2026年三季报点评:26Q3扣非净利润同环比增长,减值影响业绩释放
国联民生证券2026-10-27
2026年三季报点评:自营拖累单季业绩,轻资本业务贡献韧性
金融东吴证券2026-10-27
2026年三季报点评:出货同环比高增长,碳酸锂波动影响盈利
东吴证券2026-10-28
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30
公司三季报点评报告:Q3单季业绩环比大幅改善,持续看好龙头业绩稳定性
化石能源开源证券2020-10-26
明阳电气2026年三季报分析单季环比改善 合同负债大幅攀升 重视
未知机构2026-10-29