猜你想问
陕西煤业26Q3扣非净利润增长情况如何?
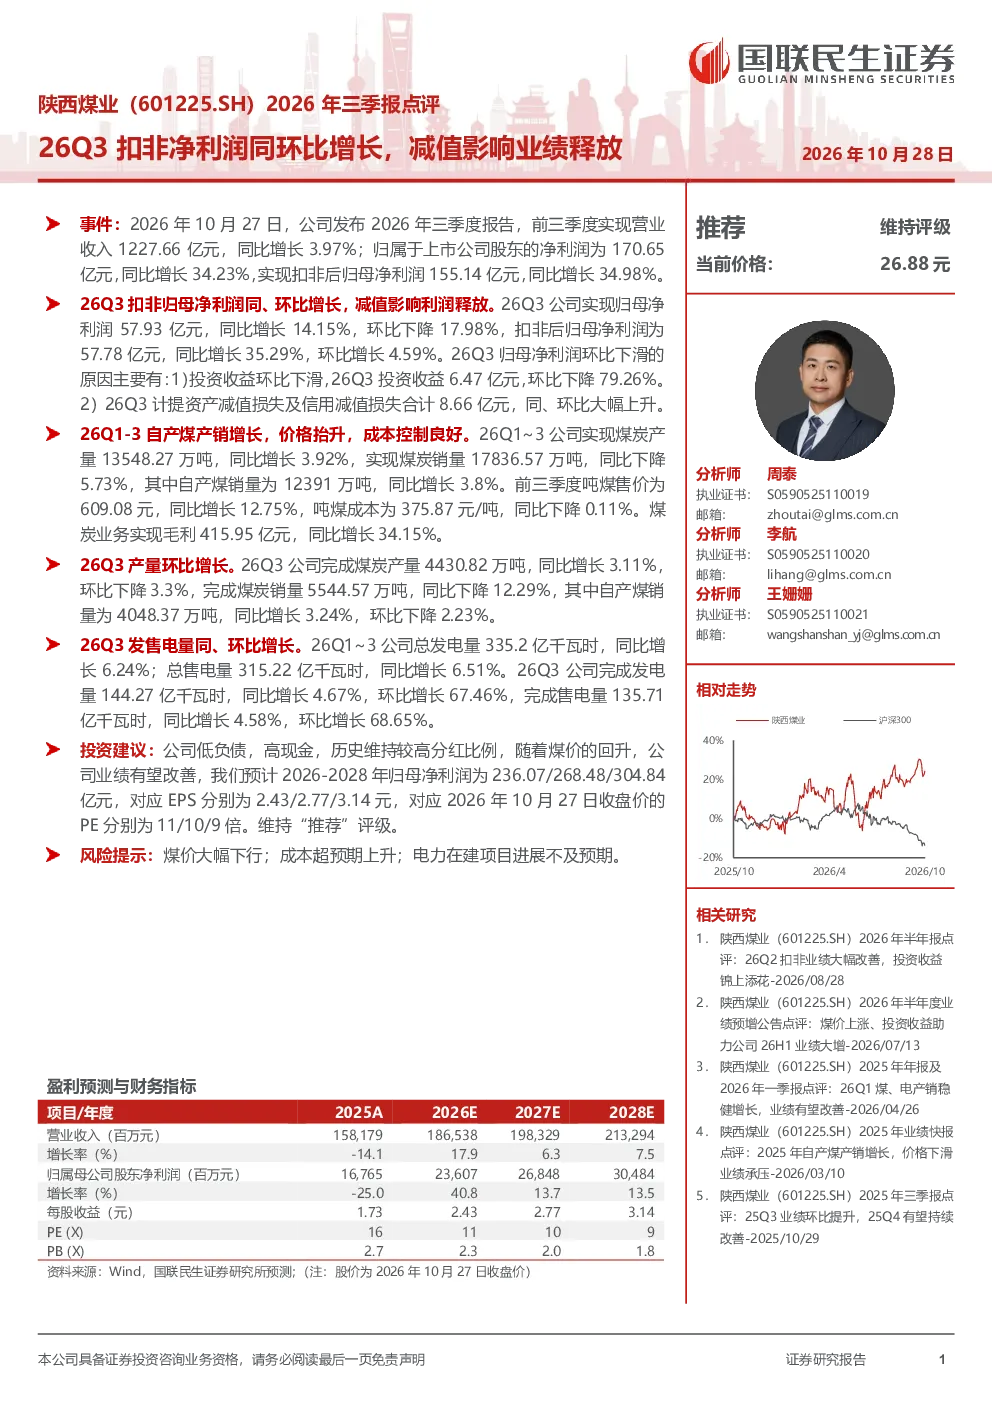
陕西煤业2026年三季报显示,26Q3扣非后归母净利润为57.78亿元,同比增长35.29%,环比增长4.59%。整体业绩稳健,主要受投资收益下滑和资产减值影响,但扣非后表现亮眼,反映出煤炭业务成本控制良好及价格抬升的积极因素。前三季度扣非归母净利润同比增长34.98%,达到155.14亿元,显示出公司经营质量的持续提升。
陕西煤业煤炭业务表现怎样?
陕西煤业煤炭业务表现稳健,26Q1-3自产煤产销增长,吨煤售价提升。公司煤炭产量13548.27万吨,同比增长3.92%,销量12391万吨,同比增长3.8%。吨煤售价609.08元,同比增长12.75%,吨煤成本375.87元/吨,微降0.11%。煤炭业务毛利415.95亿元,同比增长34.15%。26Q3产量环比微降,但价格和销量仍保持增长趋势,成本控制有效。
电力业务对陕西煤业有何贡献?
陕西煤业电力业务贡献稳定增长,26Q1-3总发电量335.2亿千瓦时,同比增长6.24%;总售电量315.22亿千瓦时,同比增长6.51%。26Q3发电量和售电量均实现同环比大幅增长,分别同比增长4.67%和4.58%,环比增长67.46%和68.65%。电力业务成为公司业绩的重要支撑,展现出良好的发展潜力。
陕西煤业未来投资前景如何?
陕西煤业未来投资前景积极,公司低负债、高现金,历史分红比例较高。随着煤价回升,业绩有望改善。预计2026-2028年归母净利润为236.07/268.48/304.84亿元,EPS分别为2.43/2.77/3.14元,对应PE为11/10/9倍。公司业务多元化,煤炭和电力板块协同发展,具备长期投资价值。
陕西煤业面临哪些风险?
陕西煤业面临的主要风险包括:煤价大幅下行可能影响煤炭业务盈利;成本超预期上升会挤压利润空间;电力在建项目进展不及预期可能影响未来发电能力。此外,资产减值损失及信用减值的大幅上升也对短期业绩造成压力。投资者需关注这些风险因素,结合公司基本面进行综合判断。