猜你想问
宁波银行2026年三季报主要财务数据表现如何?
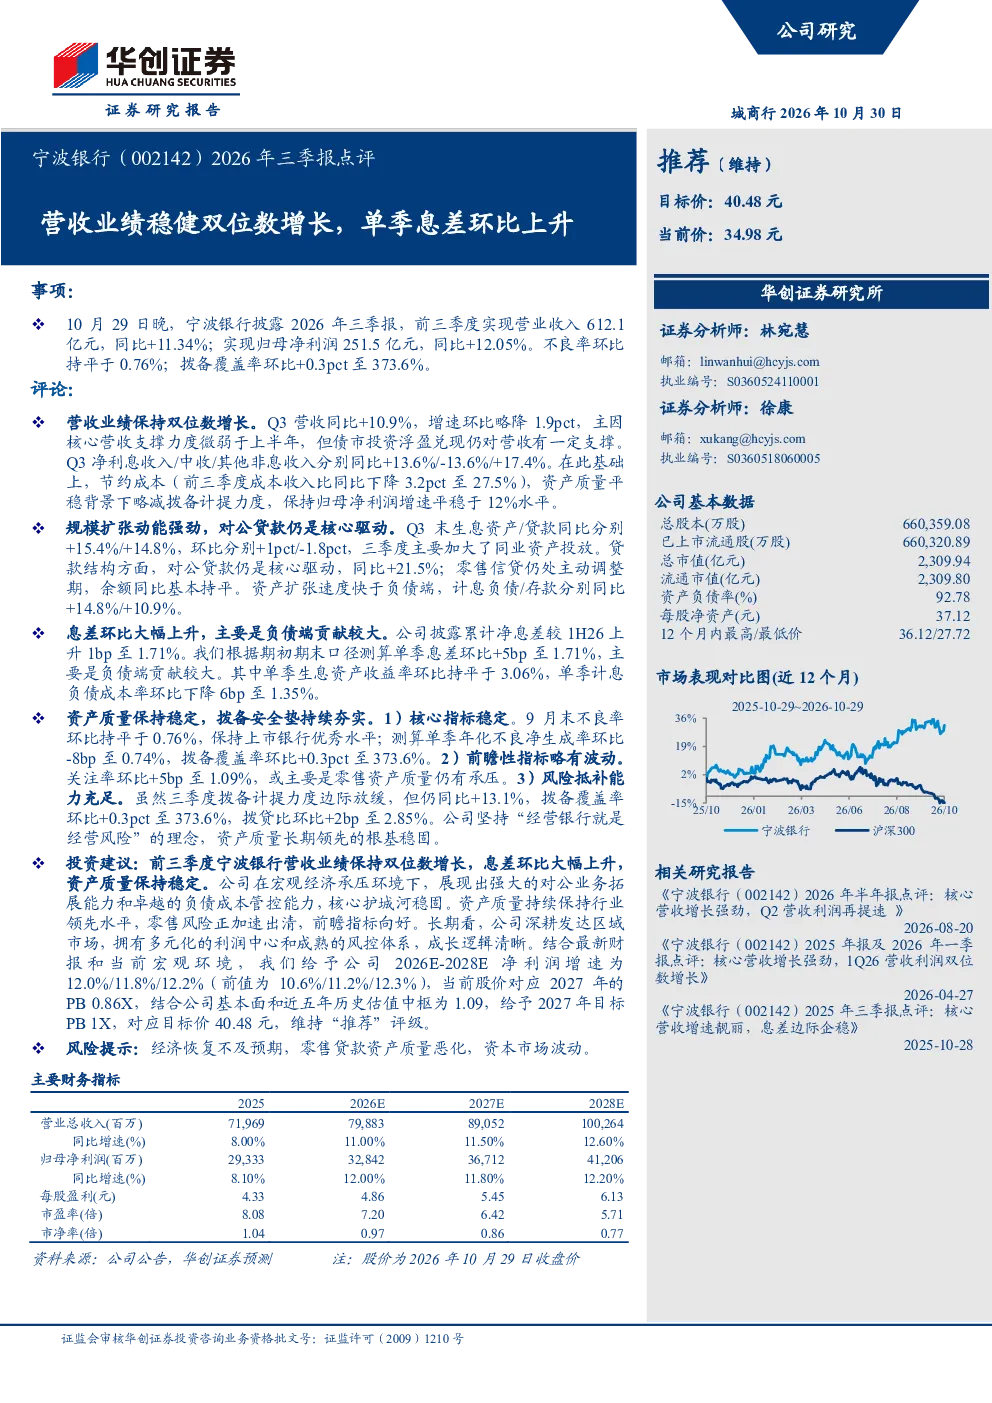
宁波银行2026年三季报显示,公司营收和净利润分别同比增长11.34%和12.05%,不良率保持稳定在0.76%,拨备覆盖率提升至373.6%。报告期内,公司营收和利润保持双位数增长,主要得益于对公贷款的强劲扩张和负债成本管控能力。三季度单季息差环比上升5bp至1.71%,主要来自负债端的贡献。资产质量稳定,拨备计提力度略有放缓但仍同比增加13.1%,风险抵补能力充足。
银行业赛道未来发展趋势如何?
银行业赛道未来发展趋势呈现多元化特点,一方面,数字化转型加速,银行纷纷加大科技投入,提升服务效率和客户体验;另一方面,监管政策趋严,对资本充足率和风险管理提出更高要求。同时,利率市场化改革持续深化,息差空间面临挑战。但优质银行凭借稳健的经营策略和强大的风险控制能力,仍能保持良好增长态势,对公业务和零售业务协同发展成为关键。
宁波银行报告中对公业务和负债端有何亮点?
宁波银行报告中对公业务亮点突出,营收和利润增长主要得益于对公贷款的强劲扩张,显示出公司强大的对公业务拓展能力。负债端表现同样亮眼,三季度单季息差环比上升5bp至1.71%,主要来自负债端的贡献,反映了公司有效的负债成本管控能力。这种对公业务与负债端的协同发展,构筑了宁波银行的核心竞争优势,为其稳健增长奠定坚实基础。
当前银行市场整体状况如何判断?
当前银行市场整体状况呈现分化态势,大型银行凭借规模优势保持稳定增长,中小银行则面临更大的市场压力和竞争挑战。资产质量方面,多数银行保持稳定,但部分领域如房地产贷款仍需关注风险。息差方面,受利率市场化影响,整体息差有所收窄,银行需通过提升中间业务收入来弥补。宁波银行等优质银行凭借稳健经营和风险管理能力,在当前市场环境中表现相对突出。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济恢复不及预期,可能影响银行业整体资产质量和盈利能力;零售贷款资产质量恶化,部分银行面临零售业务风险加速暴露的压力;资本市场波动可能影响银行投资收益和流动性管理。此外,监管政策变化也可能对银行经营产生不确定性影响。这些风险因素需持续关注,银行需加强风险管理,应对潜在挑战。