猜你想问
重庆银行2026年三季报主要有哪些亮眼表现?
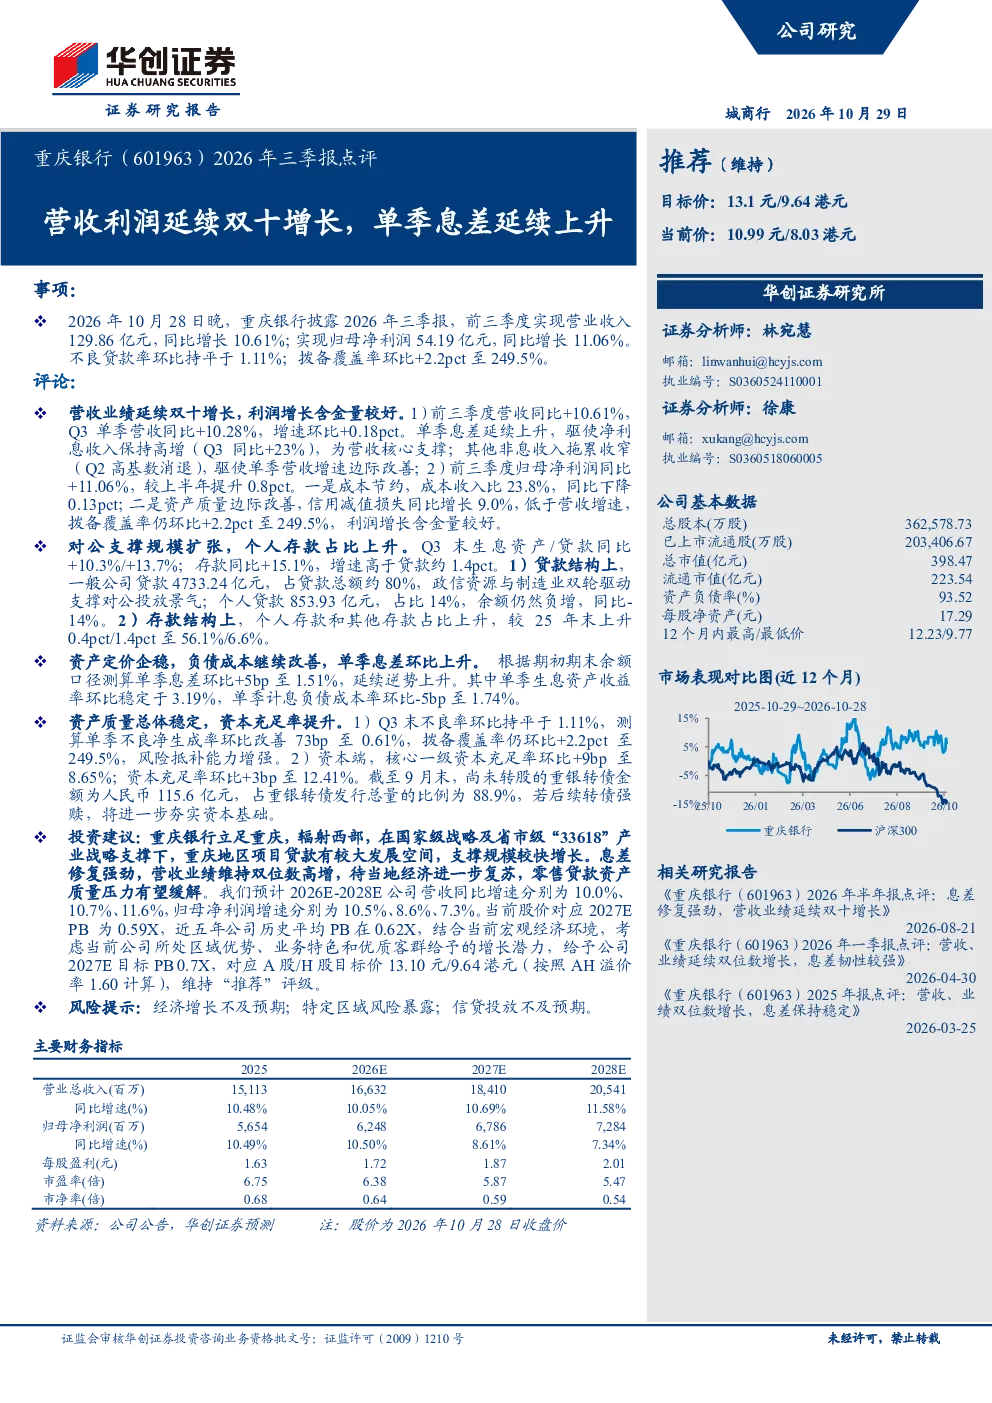
重庆银行2026年三季报显示,公司营收利润延续双十增长,前三季度营收同比增长10.61%,归母净利润同比增长11.06%。单季息差环比上升5bp至1.51%,显示出息差修复强劲。成本收入比下降至23.8%,信用减值损失增速低于营收增速,拨备覆盖率环比提升2.2pct至249.5%,表明利润增长含金量较好。
重庆银行2026年三季报的资产负债结构有何特点?
重庆银行2026年三季报显示,资产端生息资产/贷款同比分别增长10.3%/13.7%,一般公司贷款占比约80%,政信与制造业双轮驱动;个人贷款余额同比减少14%。负债端存款同比增长15.1%,增速高于贷款约1.4pct,个人存款和其他存款占比分别上升0.4pct和1.4pct至56.1%/6.6%,显示出负债结构优化。
重庆银行2026年三季报对银行业发展趋势有何启示?
重庆银行2026年三季报显示,银行业在营收利润增长、息差修复、资产质量稳定等方面表现稳健。一般公司贷款占比高,政信与制造业双轮驱动,表明银行业在服务实体经济方面持续发力。存款增速高于贷款,负债结构优化,显示出银行业在负债端管理方面有所提升。
重庆银行2026年三季报的市场现状如何?
重庆银行2026年三季报显示,公司不良率环比持平于1.11%,单季不良净生成率环比改善73bp至0.61%,拨备覆盖率维持249.5%,表明资产质量稳定。核心一级资本充足率环比上升9bp至8.65%,资本充足率环比上升3bp至12.41%,显示出资本充足率提升。这些数据表明重庆银行在市场现状方面表现稳健。
重庆银行2026年三季报存在哪些风险提示?
重庆银行2026年三季报提示,需关注经济增长不及预期、特定区域风险暴露、信贷投放不及预期等风险。经济增长不及预期可能导致银行业营收利润增长放缓。特定区域风险暴露可能影响资产质量。信贷投放不及预期可能影响银行业资产负债结构的平衡。
你可能感兴趣
2026年三季报点评营收利润延续双十增长,单季息差延续上升
华创证券2026-10-29
瑞丰银行(601528)2026年三季报点评 单季营收增速转正,单季息差环比上升
华创证券2026-10-29
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30
详解重庆银行2026年三季报:息差环比回升,营收利润增速保持双位数
中泰证券2026-10-28
2026年三季报点评单季营收增速转正,单季息差环比上升
华创证券2026-10-29
2026年三季报营收利润保持双位数增长,单季息差环比回升
中泰证券2026-10-30
2026年半年报点评息差修复强劲,营收业绩延续双十增长
华创证券2026-08-21
2026年一季报:营收利润维持双十增长,存贷延续高增
金融国盛证券2026-05-12
2025年三季报点评:营收、业绩双位数增长,单季息差回升
华创证券2025-10-26
2026年三季报点评:营收延续高增,自有品牌及品牌管理驱动利润增长
信息技术东吴证券2026-10-28