猜你想问
瑞丰银行2026年三季报核心内容有哪些?
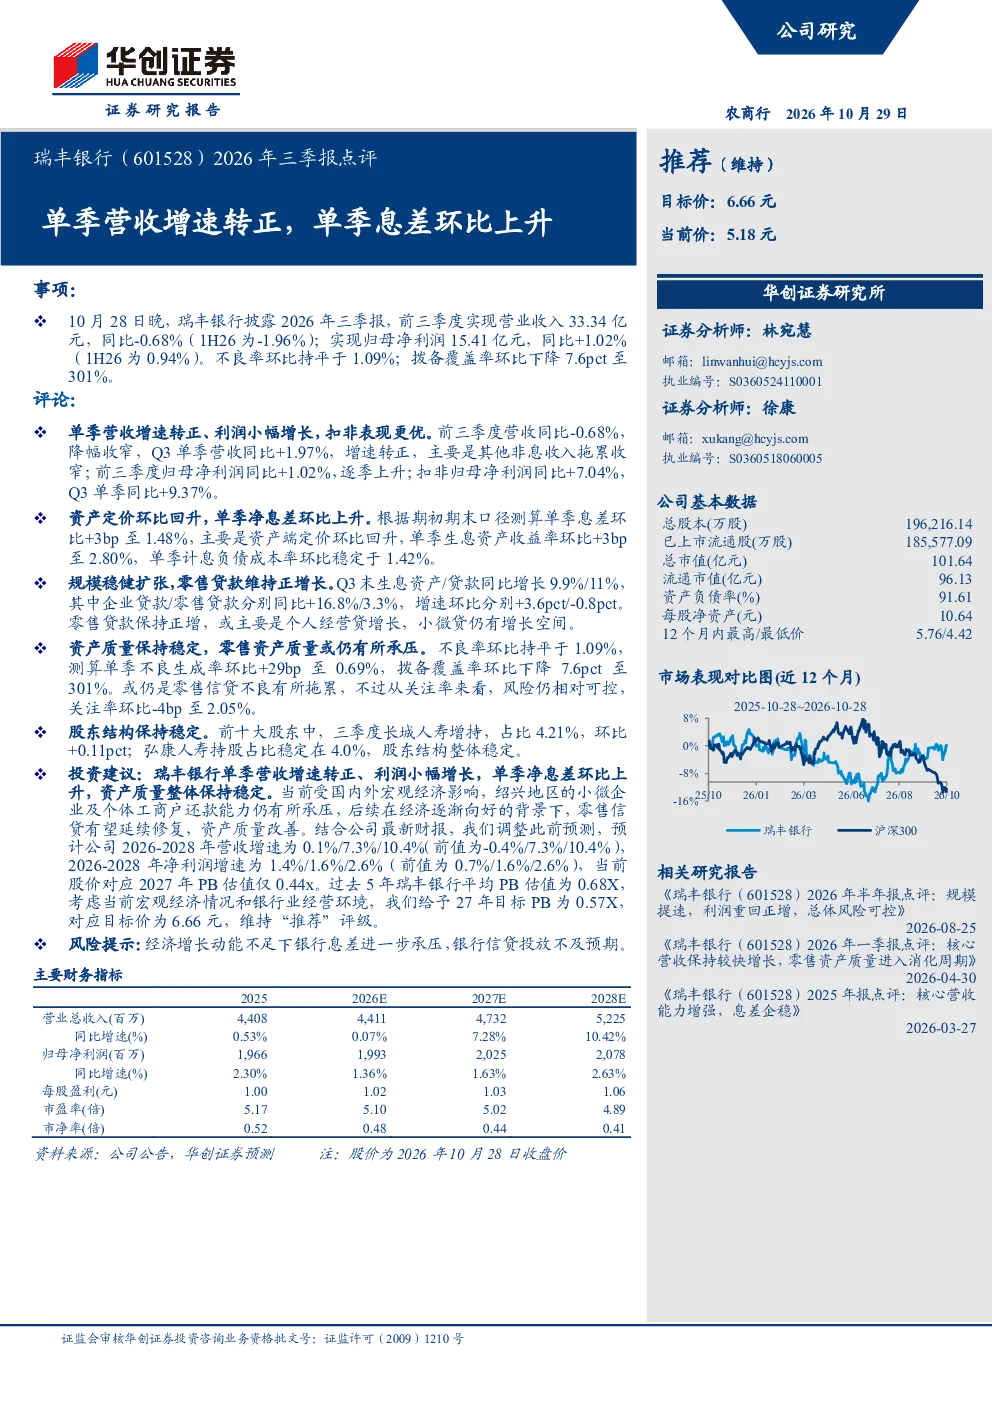
瑞丰银行2026年三季报显示单季营收增速转正,单季息差环比上升,利润小幅增长,资产质量保持稳定。前三季度营业收入33.34亿元,同比-0.68%;归母净利润15.41亿元,同比+1.02%。Q3单季营收同比+1.97%,增速转正;扣非归母净利润同比+7.04%,Q3单季同比+9.37%。单季净息差环比+3bp至1.48%,生息资产收益率环比+3bp至2.80%,计息负债成本率环比稳定于1.42%。Q3末生息资产/贷款同比增长9.9%/11%,企业贷款/零售贷款分别同比+16.8%/3.3%。不良率环比持平于1.09%,不良生成率环比+29bp至0.69%,拨备覆盖率环比下降7.6pct至301%,关注率环比-4bp至2.05%。
银行业整体发展趋势如何?
银行业整体发展趋势受宏观经济影响显著。当前经济环境下,银行普遍面临息差收窄压力,但部分银行通过优化资产负债结构、提升零售信贷占比等方式应对。行业整体资产质量保持相对稳定,但部分区域小微及个体工商户还款能力承压,需关注不良生成率变化。未来随着经济复苏,零售信贷有望修复,资产质量有望改善。政策层面持续支持实体经济,银行业服务实体经济能力增强,但需警惕经济动能不足带来的风险。
瑞丰银行报告重点分析了哪些方向?
瑞丰银行报告重点分析了单季营收增速转正、单季净息差环比上升的积极信号,以及资产质量保持稳定的稳健表现。报告详细拆解了营收、利润、息差、资产负债结构、不良率等关键指标的变化,并分析了绍兴地区小微及个体工商户的还款能力情况。同时,报告还调整了未来三年营收和净利润增速预测,并基于当前股价和估值水平给出了投资建议。此外,报告也提示了宏观经济和银行业经营环境带来的潜在风险。
当前银行市场现状如何判断?
当前银行市场现状呈现分化态势。一方面,部分银行受宏观经济影响,息差承压,资产质量面临挑战;另一方面,部分银行通过业务转型和结构优化,实现了稳健增长。整体而言,银行业服务实体经济的能力持续增强,但需关注经济增长动能不足带来的系统性风险。政策层面正逐步出台支持措施,但效果显现需要时间。银行市场整体保持稳定,但结构性问题仍需关注。
研报提示了哪些风险?
研报提示的主要风险包括经济增长动能不足下银行息差进一步承压,以及银行信贷投放不及预期。当前经济环境下,企业盈利能力和居民收入水平受到一定影响,可能导致银行信贷需求下降。同时,银行自身也面临资产质量波动和负债成本上升的压力。此外,监管政策变化、市场竞争加剧等因素也可能对银行经营带来不确定性。需关注宏观经济走势和行业政策动向,警惕潜在风险累积。