猜你想问
杭州银行2026年三季报核心内容有哪些?
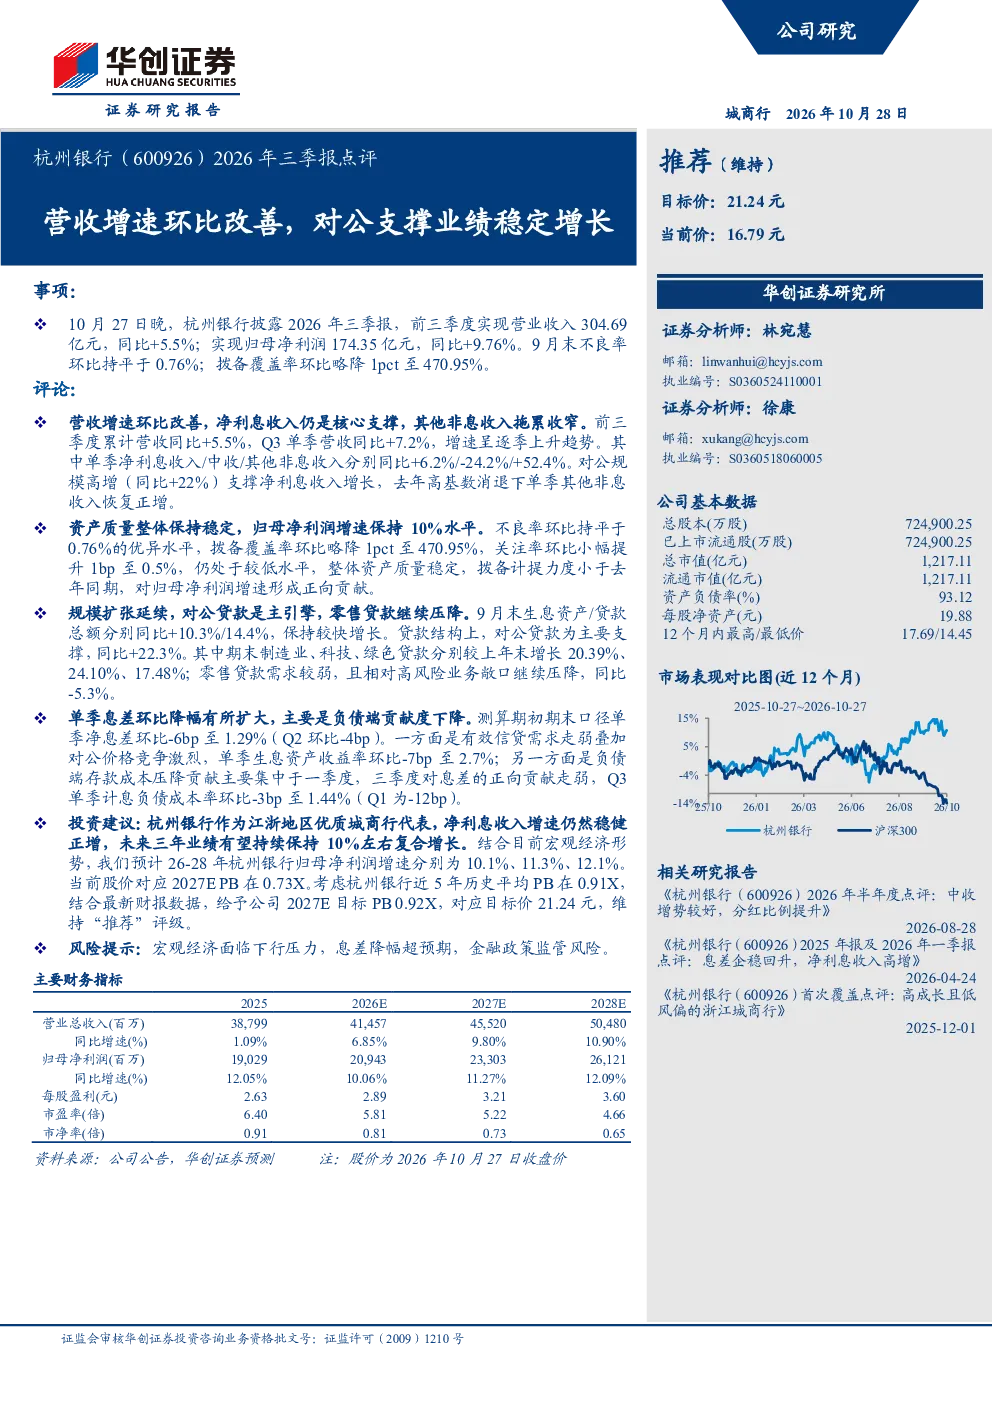
杭州银行2026年三季报显示营收增速环比改善,前三季度营收同比增长5.5%,Q3单季营收同比增长7.2%。净利息收入同比增长6.2%,主要支撑来自对公规模高增(同比+22%),带动净利息收入增长。其他非息收入拖累收窄,同比增长52.4%。资产质量稳定,不良率持平于0.76%,拨备覆盖率略降至470.95%。拨备计提力度小于去年同期,对净利润增速形成正向贡献。生息资产和贷款总额同比分别增长10.3%和14.4%,对公贷款为主要支撑,其中制造业、科技、绿色贷款分别增长20.39%、24.10%、17.48%。零售贷款需求较弱,同比-5.3%。单季净息差环比下降6个基点至1.29%,主要受有效信贷需求走弱和对公价格竞争影响。
银行业发展趋势如何?
银行业发展趋势呈现多元化发展态势,城商行在区域深耕和特色化经营中展现韧性。随着经济结构调整,对公业务成为银行重要增长点,科技、绿色等新兴领域贷款增长迅速。同时,资产质量面临挑战,银行需在业务扩张与风险控制间寻求平衡。净息差普遍承压,银行通过优化负债结构、提升中间业务收入等方式应对。监管政策持续收紧,银行合规经营压力增大。江浙地区城商行凭借区域优势,在服务地方经济中具备一定竞争力。
杭州银行报告重点分析了哪些方向?
杭州银行报告重点分析了营收增速环比改善的原因,核心在于对公业务的高增长支撑了净利息收入。报告详细拆解了对公贷款的结构,包括制造业、科技、绿色贷款的增速,以及零售贷款需求疲软的原因。此外,报告关注了资产质量变化,不良率稳定在较低水平,拨备覆盖率虽有下降但仍处安全区间。单季息差变化是另一分析重点,生息资产收益率下降主要受有效信贷需求走弱和对公价格竞争影响,负债端存款成本压降贡献有所减弱。
当前银行业市场现状如何?
当前银行业市场现状表现为经济复苏带动信贷需求边际改善,但有效信贷需求仍显不足。银行间竞争加剧,尤其在对公业务领域,价格竞争明显导致净息差承压。城商行普遍面临规模扩张与风险控制的平衡难题,部分银行零售贷款增长乏力。资产质量方面,不良率总体稳定,但部分行业风险暴露需关注。监管政策持续加强对金融风险的防控,银行合规成本上升。江浙地区城商行受益于区域经济活力,业务发展相对稳健。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行压力可能影响信贷需求和资产质量,息差降幅超预期将削弱银行盈利能力,金融政策监管风险可能增加银行合规成本。具体来看,经济波动可能导致部分企业经营困难,增加不良贷款风险。市场竞争加剧可能进一步压缩净息差空间。监管政策变化,如对资本充足率、流动性等方面的要求提高,可能影响银行业务发展策略。银行需加强风险管理,应对潜在风险冲击。