猜你想问
平安银行2026年三季报营收增速环比改善的原因是什么?
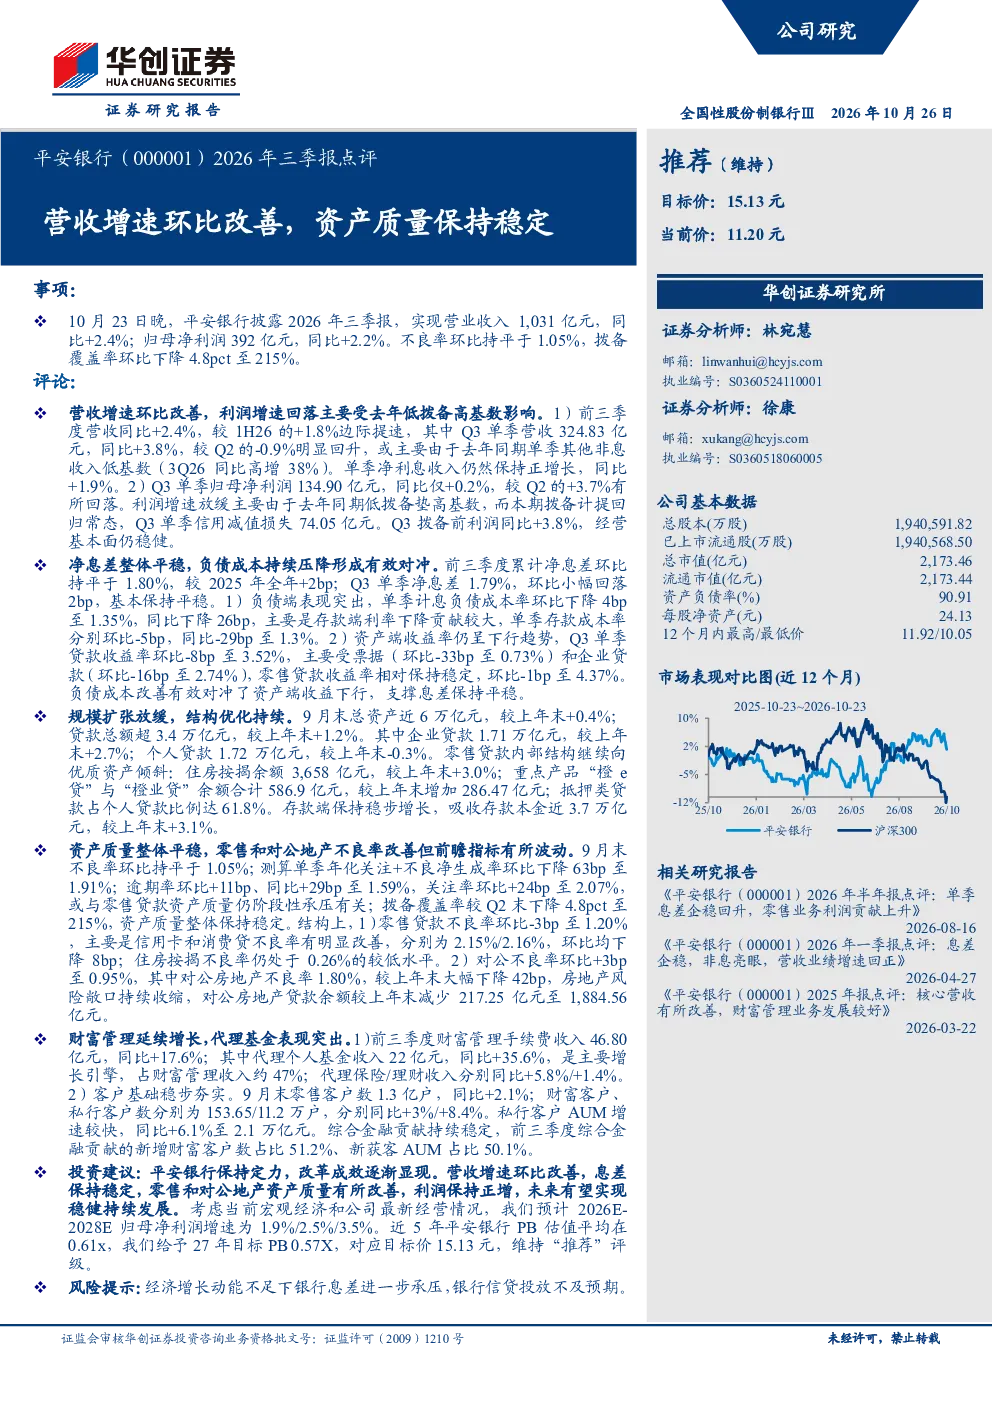
平安银行2026年三季报显示营收增速环比改善,主要原因是受去年同期低基数影响。前三季度营收同比增长2.4%,较上半年提速;Q3单季营收同比增长3.8%,这表明公司在低基数背景下实现了业绩的加速增长,但利润增速在Q3单季回落至0.2%,主要由于去年同期低拨备垫高基数,本期拨备计提回归常态,这些数据反映了公司在业绩增长的同时,拨备计提也趋于正常化。
银行业资产质量整体趋势如何?
银行业资产质量整体保持平稳,平安银行9月末不良率环比持平于1.05%,但测算单季年化关注+不良净生成率环比下降63bp至1.91%。零售贷款不良率环比-3bp至1.20%,信用卡和消费贷不良率明显改善;住房按揭不良率仍处于0.26%的较低水平。对公不良率环比+3bp至0.95%,其中对公房地产不良率1.80%,较上年末大幅下降42bp。这表明银行业整体资产质量稳定,零售和对公地产资产质量有所改善,但需关注对公不良率小幅上升的情况。
平安银行财富管理业务表现如何?
平安银行财富管理业务延续增长,前三季度财富管理手续费收入同比增长17.6%,其中代理个人基金收入同比增长35.6%,是主要增长引擎。这反映了平安银行在财富管理领域的竞争优势和客户基础的稳步扩大。9月末零售客户数同比增长2.1%,财富客户、私行客户数分别同比增长3%和8.4%,显示出公司在财富管理业务上的持续投入和积极成果,未来有望成为公司新的增长点。
报告对平安银行未来发展的判断是什么?
报告对平安银行未来发展持积极判断,认为公司保持定力,改革成效逐渐显现。营收增速环比改善,息差保持稳定,零售和对公地产资产质量有所改善,利润保持正增,未来有望实现稳健持续发展。预计2026E-2028E归母净利润增速为1.9%/2.5%/3.5%。这表明公司在业务结构优化和资产质量改善方面取得了一定成效,未来有望在稳健经营的基础上实现持续增长。
研报提示的主要风险是什么?
研报提示的主要风险包括经济增长动能不足下银行息差进一步承压,以及银行信贷投放不及预期。这些风险可能对公司未来的盈利能力和业务发展产生影响。报告建议投资者关注宏观经济环境变化对银行业的影响,以及公司如何应对息差收窄和信贷投放压力带来的挑战。