猜你想问
重庆银行2026年三季报核心内容有哪些?
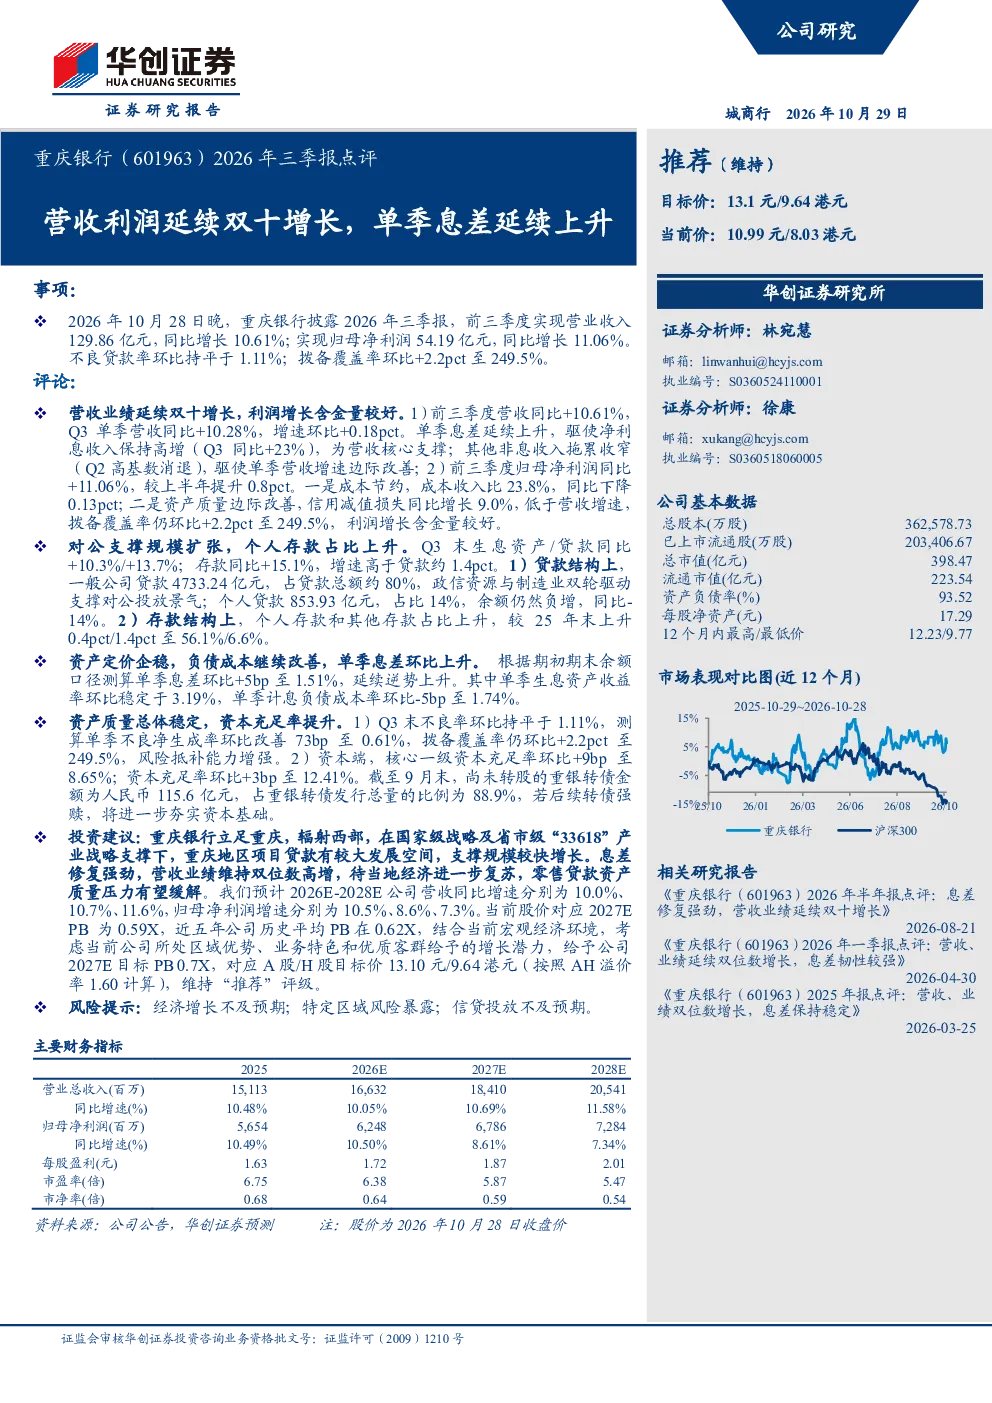
重庆银行2026年三季报显示,公司营收和利润均实现双位数增长,前三季度营收同比增长10.61%,Q3单季营收同比增长10.28%;归母净利润同比增长11.06%,较上半年提升0.8pct。利润增长质量高,成本收入比下降至23.8%,信用减值损失增速低于营收增速,拨备覆盖率环比提升2.2pct至249.5%。单季息差环比上升5bp至1.51%,主要得益于生息资产收益率稳定,计息负债成本率下降5bp至1.74%。
银行业赛道发展趋势如何?
银行业赛道整体呈现稳健发展态势,大型银行凭借规模优势和资源整合能力,在营收和利润增长方面表现突出。息差修复是当前行业重点,银行通过优化资产负债结构、提升中间业务收入等方式,逐步改善净息差水平。同时,数字化转型加速,银行积极布局金融科技,提升服务效率和客户体验。监管政策持续优化,为银行业健康发展提供良好环境。
报告重点分析了重庆银行的哪些方面?
报告重点分析了重庆银行的营收利润增长、息差修复、资产质量及资本充足情况。营收利润实现双位数增长,显示公司经营稳健;息差修复强劲,反映银行盈利能力提升;不良率稳定,拨备覆盖率高位,表明资产质量良好;资本充足率提升,为业务发展提供有力支撑。报告还分析了贷款和存款结构变化,以及生息资产和计息负债的配置情况。
当前银行市场现状如何判断?
当前银行市场整体运行平稳,大型银行在规模扩张和盈利能力提升方面表现较好。息差修复是市场关注的焦点,银行通过主动负债管理、优化信贷结构等方式,努力提升净息差水平。资产质量方面,不良率保持稳定,拨备覆盖率充足,风险抵御能力较强。市场竞争加剧,银行需加快数字化转型,提升服务竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济增长不及预期,可能影响银行业务发展;特定区域风险暴露,部分区域经济下行压力加大,可能增加不良贷款风险;信贷投放不及预期,若经济复苏缓慢,银行信贷需求可能下降。此外,监管政策变化也可能对银行业务产生一定影响。