猜你想问
宁波银行2026年三季报的主要业绩亮点是什么?
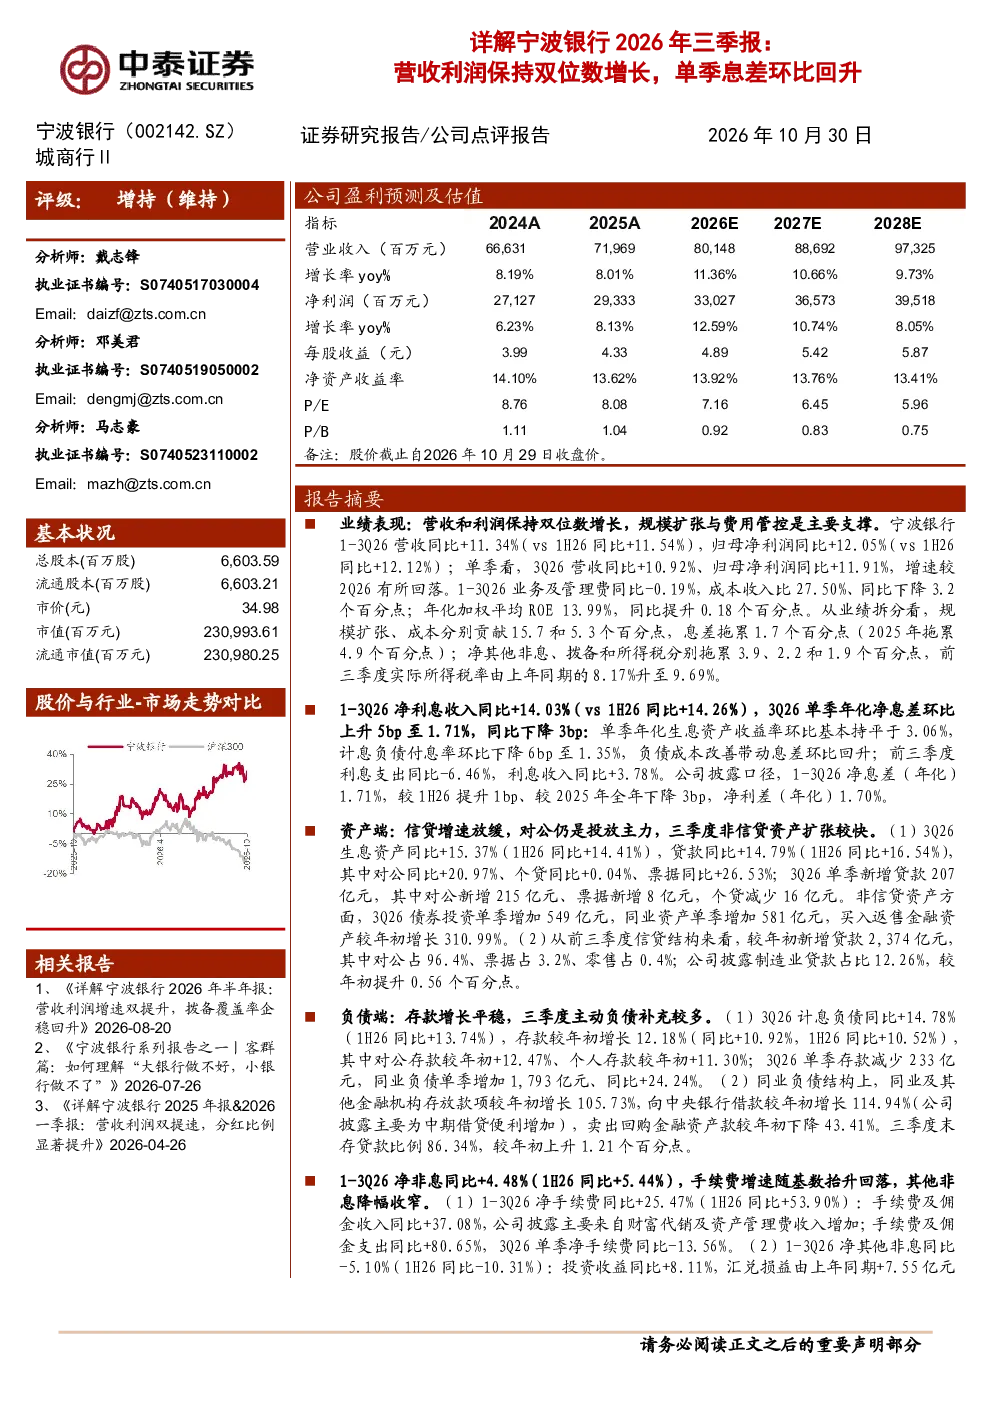
宁波银行2026年第三季度业绩表现稳健,营收和利润保持双位数增长。1-3Q26营收同比增长11.34%,归母净利润同比增长12.05%;单季来看,3Q26营收同比增长10.92%,归母净利润同比增长11.91%。成本收入比下降至27.50%,年化加权平均ROE提升至13.99%。规模扩张与费用管控是主要支撑因素。
银行业在当前经济环境下的发展趋势如何?
银行业在当前经济环境下面临低利率、低息差的挑战,但部分银行凭借独特的客群经营能力展现出韧性。宁波银行的核心竞争力在于其真实、可验证的客群经营能力,在中小企业端和大型客户端均表现出色,能够维持相对的息差韧性、最优的资产质量和恢复性增长的中收。这种能力在行业寒冬中尤为珍贵,为银行提供了差异化竞争优势。
研报对宁波银行的哪些方面进行了重点分析?
研报重点分析了宁波银行的客群经营能力及其对业绩的影响。报告指出,宁波银行拥有真实、可验证、难以复制的客群经营能力,在低利率、低息差的行业寒冬中展现出独特的优势。公司能够维持相对的息差韧性、最优的资产质量和恢复性增长的中收,这是其核心竞争力所在。此外,报告还分析了其净利息收入、生息资产、计息负债等关键财务数据。
当前市场对宁波银行的估值如何?
当前宁波银行的估值处于历史相对低位,具备较好的配置性价比。报告认为,公司拥有真实、可验证、难以复制的客群经营能力,在低利率、低息差的行业寒冬中尤为珍贵。这种能力为银行提供了差异化竞争优势,支撑其业绩稳健增长。当前估值水平下,具备进一步修复的空间。
研报提示了哪些风险因素?
研报提示了经济下滑超预期、公司经营不及预期、研报信息更新不及时等风险因素。经济下滑可能导致银行业整体业绩承压,公司经营不及预期则可能影响其客群经营能力的发挥,而研报信息更新不及时可能导致分析结论与实际情况存在偏差。这些因素需要投资者关注。
你可能感兴趣
详解重庆银行2026年三季报:息差环比回升,营收利润增速保持双位数
中泰证券2026-10-28
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30
2026三季报营收利润增速提升,单季息差环比回升
中泰证券2026-10-30
2025年三季报点评:营收、业绩双位数增长,单季息差回升
华创证券2025-10-26
瑞丰银行(601528)2026年三季报点评 单季营收增速转正,单季息差环比上升
华创证券2026-10-29
2026年三季报点评单季营收增速转正,单季息差环比上升
华创证券2026-10-29
2026年三季报点评营收利润延续双十增长,单季息差延续上升
华创证券2026-10-29
重庆银行2026年三季报点评:营收利润延续双十增长,单季息差延续上升
华创证券2026-10-29
2026年一季报点评1Q26 营收增速超预期,单季息差环比向上
华创证券2026-05-01
2026年三季报点评:营收保持增长,盈利环比修复质量向优
交运设备东吴证券2026-10-27