猜你想问
华洋赛车2026年前三季度营收增长情况如何?
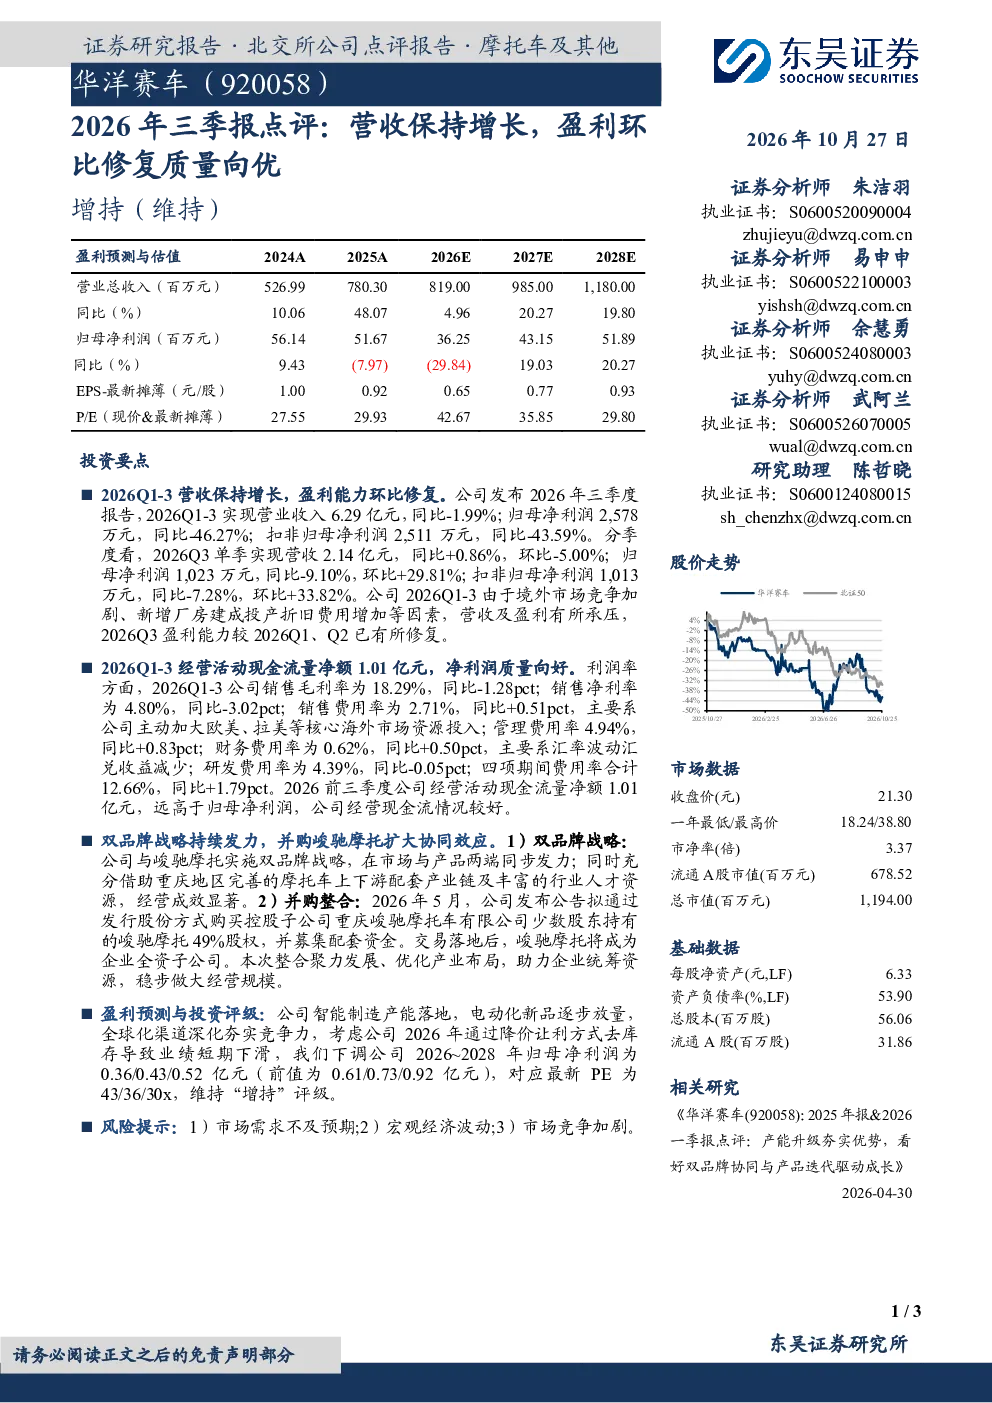
华洋赛车2026年前三季度营收保持增长,达到6.29亿元,尽管同比略有下降(-1.99%)。归母净利润为2,578万元,同比减少46.27%。扣非归母净利润为2,511万元,同比减少43.59%。Q3单季营收2.14亿元,同比微增0.86%,环比下降5.00%。归母净利润1,023万元,同比减少9.10%,环比大幅增长29.81%。扣非归母净利润1,013万元,同比减少7.28%,环比增长33.82%。经营活动现金流量净额1.01亿元,远高于归母净利润,显示出良好的现金流状况。销售毛利率为18.29%,同比下降1.28个百分点;销售净利率为4.80%,同比下降3.02个百分点。销售费用率、管理费用率和财务费用率均有所上升,研发费用率略有下降。公司通过降价让利方式去库存,导致短期业绩下滑,但环比修复明显,现金流表现优异。
交运设备行业发展趋势如何?
交运设备行业在2026年前三季度呈现营收增长但盈利能力波动的情况。华洋赛车作为行业代表,其双品牌战略和并购峻驰摩托的举措,显示出行业通过多元化布局和规模扩张寻求协同效应的趋势。行业整体可能面临市场需求波动、成本上升和竞争加剧的挑战。公司通过降价去库存的方式,虽然短期内影响了净利润,但长期来看有助于提升市场份额和扩大经营规模。行业未来发展需关注技术创新、产业链整合以及宏观经济环境对需求的影响。
研报对华洋赛车的重点分析方向是什么?
研报对华洋赛车的重点分析方向包括营收增长与盈利修复、现金流状况、双品牌战略效果以及并购峻驰摩托的协同效应。报告指出,尽管公司通过降价让利导致短期业绩下滑,但环比修复明显,经营活动现金流量净额表现良好,显示出较强的财务韧性。双品牌战略借助重庆产业链和人才资源,并购峻驰摩托优化了产业布局,扩大了经营规模。这些举措有助于提升公司的市场竞争力。报告还分析了公司的费用结构,包括销售、管理、财务和研发费用率的变化,为投资者提供了全面的财务视角。
当前交运设备市场现状如何?
当前交运设备市场呈现增长与挑战并存的现状。华洋赛车2026年前三季度营收保持增长,但盈利能力环比修复需要时间。行业整体可能面临市场需求波动、成本上升和竞争加剧的挑战。公司通过降价去库存的方式,虽然短期内影响了净利润,但长期来看有助于提升市场份额和扩大经营规模。市场对交运设备的需求受宏观经济环境、政策支持和行业技术进步的影响。公司通过双品牌战略和并购峻驰摩托,积极应对市场变化,优化资源配置,提升竞争力。未来市场的发展需关注行业整合和技术创新带来的机遇。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场需求不及预期、宏观经济波动和市场竞争加剧。市场需求的不确定性可能导致公司业绩波动,宏观经济波动可能影响行业整体表现,市场竞争加剧可能压缩公司利润空间。公司通过降价让利的方式去库存,虽然短期内影响了净利润,但也增加了市场风险。此外,公司并购峻驰摩托后,整合效果和协同效应的发挥也存在不确定性。投资者需关注这些风险因素,结合公司战略举措和市场环境变化,综合评估投资风险。