猜你想问
瑞丰银行2026年三季报核心数据有哪些?
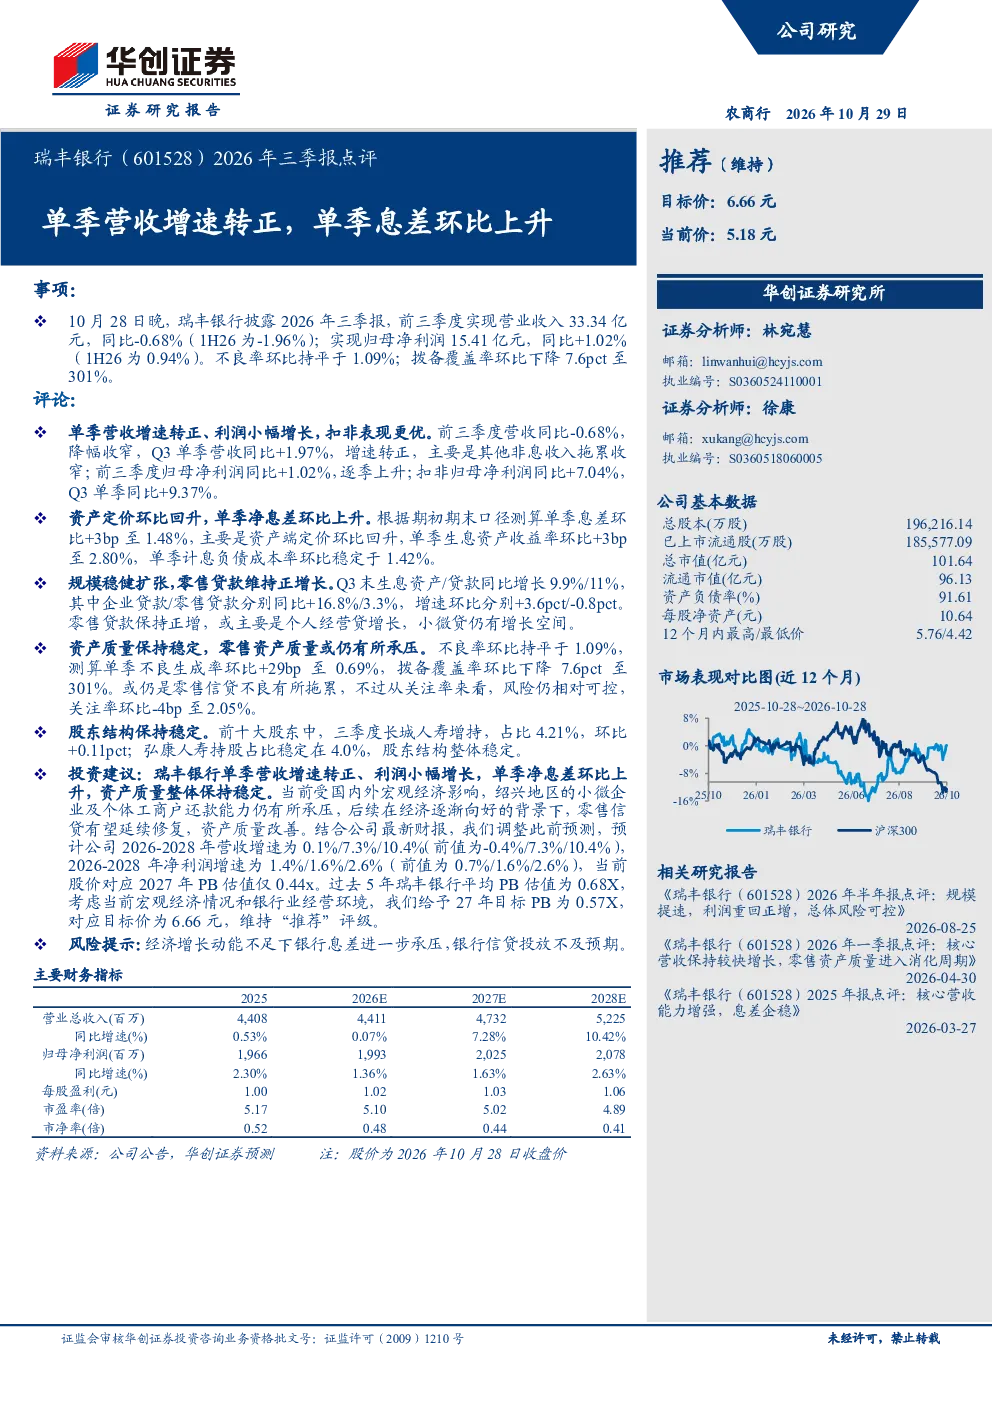
瑞丰银行2026年三季报显示,前三季度营收同比-0.68%,Q3单季营收同比+1.97%转正;归母净利润同比+1.02%,Q3单季同比+9.37%;扣非归母净利润同比+7.04%。单季净息差环比+3bp至1.48%,主要因资产端定价回升。生息资产收益率环比+3bp至2.80%,计息负债成本率稳定于1.42%。Q3末生息资产/贷款同比增长9.9%/11%,企业贷款同比+16.8%,零售贷款同比+3.3%(环比-0.8pct),个人经营贷为主要增长动力。不良率环比持平于1.09%,不良生成率环比+29bp至0.69%,拨备覆盖率环比下降7.6pct至301%,关注率环比-4bp至2.05%。
瑞丰银行2026年三季报对银行业发展趋势有何启示?
瑞丰银行2026年三季报显示,在经济向好的背景下,银行营收增速有望改善,资产端定价能力提升对息差改善有积极作用。个人经营贷等零售信贷成为主要增长动力,但需关注资产质量变化,不良生成率上升可能带来风险。银行业需持续优化信贷结构,提升风险管理能力,以适应宏观经济波动和市场竞争环境。零售信贷资产质量有望在经济复苏中逐步改善,但需警惕潜在风险。
瑞丰银行2026年三季报重点关注哪些方面?
瑞丰银行2026年三季报重点关注营收增速转正、息差环比上升、规模扩张及资产质量变化。Q3单季营收增速转正表明业绩改善,息差提升反映定价能力增强。规模扩张方面,企业贷款增长较快,零售贷款稳定。资产质量方面,不良率持平但不良生成率上升,需关注拨备覆盖率下降风险。股东结构稳定,长城人寿增持显示市场对银行资产质量的认可。
当前银行市场现状如何?
当前银行市场现状表现为部分银行营收增速转正,息差有所改善,但资产质量仍面临挑战。宏观经济波动影响信贷需求,银行需平衡业务发展与风险管理。零售信贷成为增长动力,但不良生成率上升提示需加强风险管理。银行普遍面临息差压力,需通过优化资产负债结构提升盈利能力。市场对银行资产质量保持关注,稳健经营仍是关键。
瑞丰银行2026年三季报有哪些风险提示?
瑞丰银行2026年三季报提示的风险包括息差承压和信贷投放不及预期。宏观经济波动可能导致息差收窄,信贷需求减弱可能影响业务增长。不良生成率上升和拨备覆盖率下降反映资产质量面临压力,需加强风险管理。银行需关注经济复苏进程对信贷资产质量的影响,确保稳健经营。此外,市场竞争加剧也可能对银行盈利能力带来挑战。