猜你想问
华泰证券2026年三季报核心内容有哪些?
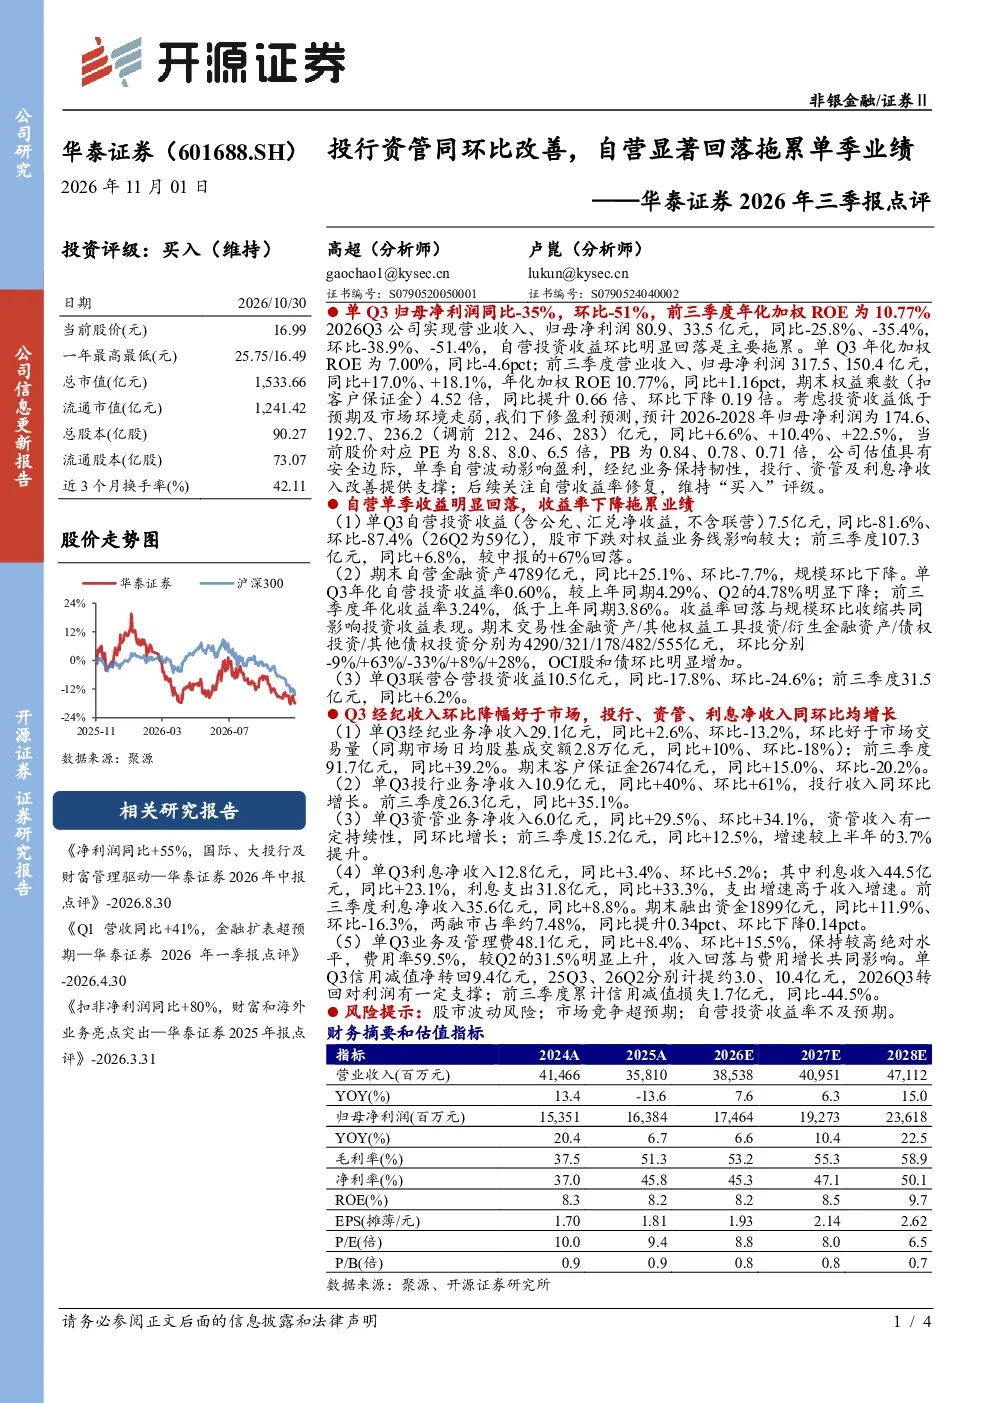
华泰证券2026年三季报显示,单季归母净利润同比下滑35%,环比下降51%,主要受自营投资收益显著回落影响。前三季度年化加权ROE为10.77%,同比提升1.16个百分点。报告下调了未来三年的盈利预测,预计2026-2028年归母净利润分别为174.6、192.7、236.2亿元。自营业务方面,单季自营投资收益同比大幅下降81.6%,环比下降87.4%,主要因股市下跌和规模收缩。经纪业务保持韧性,单季净收入同比增长2.6%,前三季度净收入同比增长39.2%。投行业务和资管业务均实现增长,分别同比增长40%和29.5%
金融行业发展趋势如何?
从华泰证券三季报来看,金融行业整体面临挑战,尤其券商自营业务受市场波动影响显著。但部分业务如经纪、投行、资管表现稳健,显示行业内部结构分化。未来,券商需加强风险管理,提升主动管理能力,以应对市场波动和竞争压力。同时,财富管理转型和科技赋能仍是行业重要发展方向,头部券商的竞争优势将更加明显
华泰证券报告重点分析了哪些方向?
华泰证券报告重点分析了自营业务波动对盈利的影响,以及经纪、投行、资管等核心业务的经营情况。报告指出,自营投资收益大幅下滑是单季业绩承压的主要原因,而经纪业务保持增长,投行业务和资管业务表现亮眼。此外,报告还分析了利息净收入、费用及信用等财务指标,并对未来业绩进行了预测。整体来看,报告对华泰证券各业务板块进行了全面分析,揭示了其在当前市场环境下的经营状况
当前市场对华泰证券的判断是什么?
当前市场对华泰证券的评价较为谨慎,主要关注其自营业务的波动风险。尽管单季业绩受自营拖累明显下滑,但市场也看到了其经纪、投行、资管等业务的稳健表现。报告下调的盈利预测和估值水平显示,市场对华泰证券未来业绩存在一定担忧。不过,考虑到其业务多元化布局和相对安全的估值水平,市场仍给予一定关注
华泰证券报告有哪些风险提示?
华泰证券报告提示了几个主要风险:一是股市波动风险,自营业务易受市场波动影响;二是市场竞争超预期,券商间竞争激烈可能压缩利润空间;三是自营投资收益率不及预期,若市场持续低迷可能影响其恢复。此外,宏观环境变化和监管政策调整也可能对其经营产生影响,投资者需密切关注这些风险因素