猜你想问
东北证券2026年三季报核心数据有哪些?
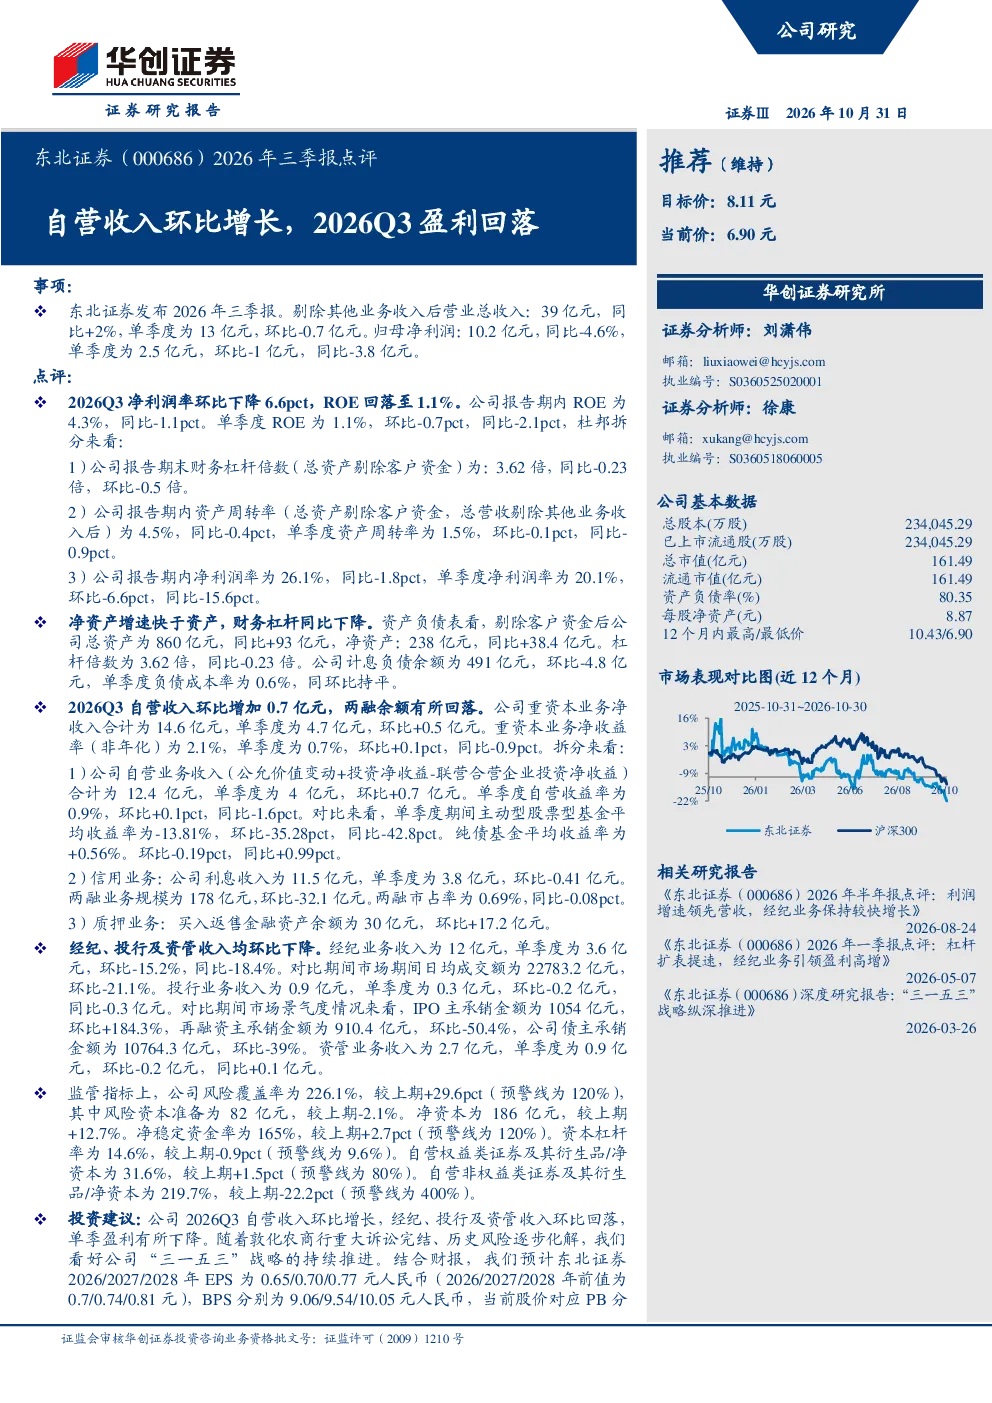
东北证券2026年三季报显示,营业总收入39亿元(同比增长2%,环比下降0.7亿元);归母净利润10.2亿元(同比下降4.6%,单季度2.5亿元,环比下降1亿元);净利润率26.1%(同比下降1.8个百分点);ROE4.3%(同比下降1.1个百分点);财务杠杆倍数3.62倍;资产周转率4.5%。
东北证券2026年三季报各业务板块表现如何?
自营业务收入12.4亿元(单季度4亿元,环比增长0.7亿元),自营收益率0.9%;信用业务利息收入11.5亿元(单季度3.8亿元,环比下降0.41亿元),两融规模178亿元(环比下降32.1亿元);质押业务买入返售金融资产余额30亿元(环比增长17.2亿元);经纪业务收入12亿元(单季度3.6亿元,环比下降15.2%,同比下降18.4%);投行业务收入0.9亿元(单季度0.3亿元,环比下降0.2亿元,同比下降0.3亿元);资管业务收入2.7亿元(单季度0.9亿元,环比下降0.2亿元,同比上升0.1亿元)。
东北证券2026年三季报监管指标有何变化?
风险覆盖率226.1%(较上期上升29.6个百分点);净资本186亿元(较上期上升12.7%);净稳定资金率165%(较上期上升2.7个百分点);资本杠杆率14.6%(较上期下降0.9个百分点);自营权益类证券及其衍生品/净资本31.6%(较上期上升1.5个百分点);自营非权益类证券及其衍生品/净资本219.7%(较上期下降22.2个百分点)。
东北证券2026年三季报投资建议及风险提示是什么?
维持“推荐”评级,目标价8.11元。敦化农商行重大诉讼完结后,“三一五三”战略有望推进。预计2026-2028年EPS分别为0.65/0.70/0.77元,BPS分别为9.06/9.54/10.05元,加权平均ROE分别为7.40%/7.57%/7.86%。参考可比公司估值,给予2027年0.85倍PB估值预期。风险提示包括市场交易量回落、资本市场创新不及预期、实体经济复苏不及预期、控股股东股权变更。
东北证券2026年三季报整体盈利能力有何变化?
东北证券2026年三季报显示整体盈利能力有所回落。营业总收入39亿元(同比增长2%,环比下降0.7亿元);归母净利润10.2亿元(同比下降4.6%,单季度2.5亿元,环比下降1亿元);净利润率26.1%(同比下降1.8个百分点);ROE4.3%(同比下降1.1个百分点)。