猜你想问
京仪装备2026年三季报核心数据表现如何?
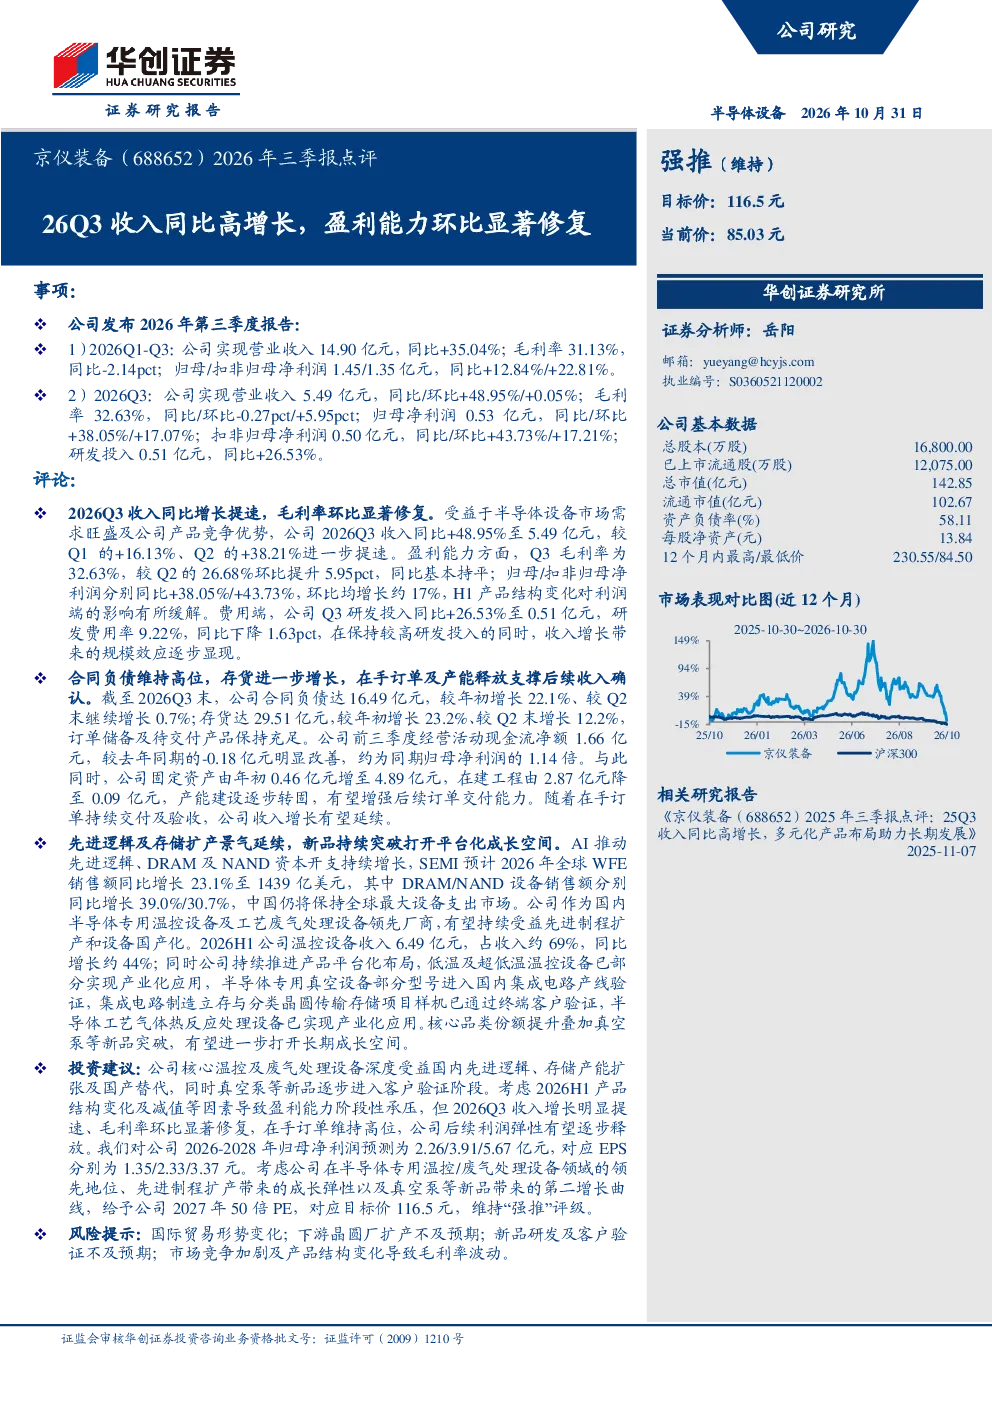
京仪装备2026年三季报显示,公司经营状况显著改善。前三季度实现营业收入14.90亿元,同比增长35.04%,归母净利润1.45亿元,同比增长12.84%。其中第三季度收入同比增长48.95%至5.49亿元,毛利率环比提升5.95个百分点至32.63%,归母净利润同比增长38.05%至0.53亿元,扣非归母净利润同比增长43.73%。公司温控设备收入占比较高,上半年同比增长约44%,真空泵等新品逐步进入客户验证阶段。
半导体设备赛道行业发展趋势如何?
半导体设备市场需求旺盛,为京仪装备等企业带来发展机遇。国内先进逻辑、存储产能扩张及国产替代趋势明显,推动行业持续增长。公司温控设备收入占比较高,受益于半导体行业需求。同时,公司持续推进产品平台化布局,真空泵等新品逐步进入客户验证阶段,有望带来第二增长曲线。
京仪装备报告重点分析了哪些方面?
报告重点分析了公司盈利能力环比显著修复,主要得益于半导体设备市场需求旺盛及产品竞争优势。合同负债及存货高位增长显示订单储备充足,产能建设逐步转固,为后续收入增长提供支撑。公司持续推进产品平台化布局,真空泵等新品逐步进入客户验证阶段,提升产品竞争力。
当前半导体设备市场现状如何?
当前半导体设备市场呈现需求旺盛态势,国内产能扩张及国产替代加速,为相关企业带来发展机遇。京仪装备温控设备收入占比较高,受益于半导体行业需求。公司合同负债及存货高位增长,显示订单储备充足,产能建设逐步转固。同时,真空泵等新品逐步进入客户验证阶段,有望拓展新的增长点。
研报提示了哪些风险?
研报提示的风险包括国际贸易形势变化、下游扩产不及预期、新品研发不及预期及市场竞争加剧等。国际贸易形势变化可能影响公司出口业务,下游扩产不及预期可能导致订单落地不及预期,新品研发不及预期可能影响未来增长,市场竞争加剧可能影响公司市场份额和盈利能力。
你可能感兴趣
富临精工 2026年三季报点评 顺价 降本 盈利能力环比显著修复 业绩超预
未知机构2026-10-27
2026年三季报点评26Q3归母净利12.5亿,同比+147%,环比+29%,单季盈利再创新高
华创证券2026-10-30
2026年三季报点评动储出货延续高增,26Q3毛利率环比修复
华创证券2026-10-30
亿纬锂能2026年三季报点评:动储出货延续高增,26Q3毛利率环比修复
华创证券2026-10-30
2026年三季报点评:Q3收入环比大增、盈利扭亏,中东交付恢复有望驱动业绩修复
机械设备东吴证券2026-10-30
2026年三季报点评26Q3归母净利172.3亿,同比+80.7%,环比+128.5%,业绩超预期
华创证券2026-10-30
2026年三季报点评收入增长提速,盈利能力显著改善
华创证券2026-10-29
爱柯迪2022年三季报点评:Q3收入同环比高增,盈利能力显著增强
国泰君安证券2022-10-28
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2024年三季报点评:电池出货稳步增长,盈利能力环比显著提升
交通运输国信证券2024-10-23