猜你想问
中远海控2026年三季报主要业绩亮点是什么?
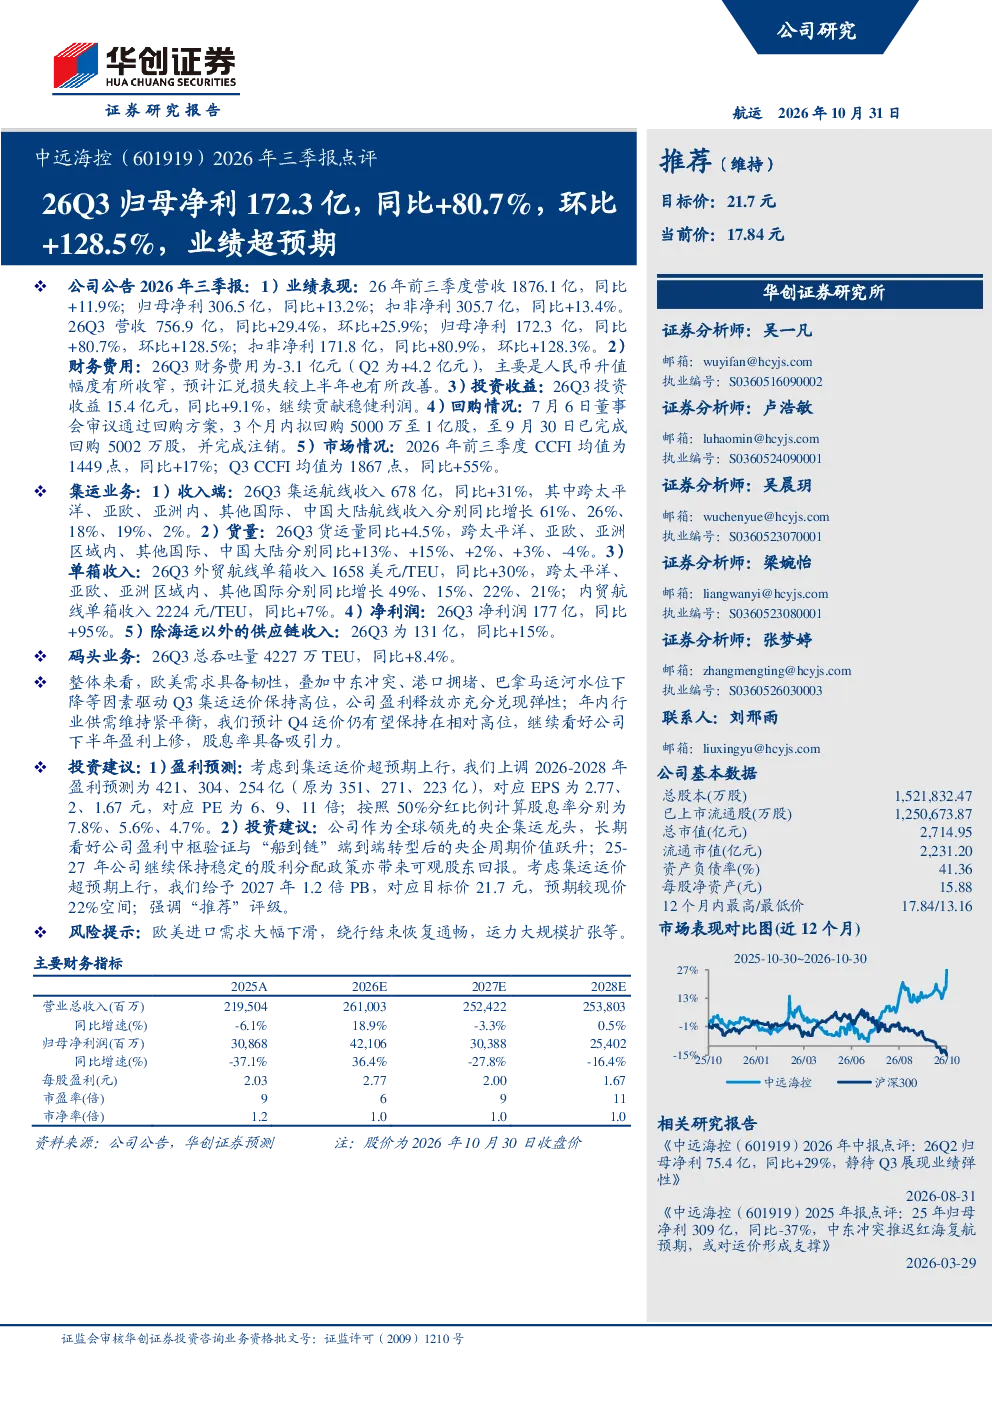
中远海控2026年三季报显示,归母净利172.3亿,同比大幅增长80.7%,环比增长128.5%,业绩表现超预期。前三季度营收1876.1亿,同比增长11.9%;归母净利306.5亿,同比增长13.2%。财务费用为-3.1亿元,主要得益于人民币升值幅度收窄。投资收益15.4亿元,同比增加9.1%。集运业务方面,26Q3集运航线收入678亿,同比增长31%,跨太平洋航线收入同比增长61%。货运量同比增加4.5%,跨太平洋航线同比增加13%。单箱收入达到1658美元/TEU,同比增加30%。净利润177亿,同比增长95%。除海运以外的供应链收入131亿,同比增长15%。码头业务方面,26Q3总吞吐量4227万TEU,同比增长8.4%。
集运业务的发展趋势如何?
集运业务方面,中远海控2026年三季报显示,26Q3集运航线收入678亿,同比增长31%,其中跨太平洋航线收入同比增长61%。货运量同比增加4.5%,跨太平洋航线同比增加13%。单箱收入1658美元/TEU,同比增加30%。净利润177亿,同比增长95%。这些数据表明,集运业务在市场需求和运价的双重驱动下,展现出强劲的增长势头。跨太平洋航线的显著增长反映了全球贸易格局的变化和区域需求的强劲。公司通过优化航线布局和提升运营效率,有效抓住了市场机遇,实现了业绩的快速增长。
报告对码头业务的重点分析是什么?
报告对码头业务的重点分析显示,26Q3中远海控总吞吐量达到4227万TEU,同比增长8.4%。这一数据表明,公司在码头业务方面保持了稳健的增长态势。码头业务的稳定增长得益于全球贸易量的持续增加和公司对港口设施的持续投资。报告未详细披露码头业务的收入和利润数据,但从吞吐量的增长可以看出,公司在码头市场的竞争力和市场份额得到了进一步巩固。未来,随着全球贸易的复苏和港口基础设施的完善,中远海控的码头业务有望继续保持增长势头。
当前市场对集运运价的整体判断如何?
当前市场对集运运价的整体判断显示,欧美需求韧性、中东冲突、港口拥堵等因素共同驱动Q3集运运价保持高位。中远海控2026年三季报指出,公司盈利充分释放弹性,集运业务净利润同比增长95%。这些因素表明,全球供应链的紧张状况仍在持续,运力供需不平衡导致运价维持在较高水平。预计Q4运价仍有望保持高位,这为航运公司提供了良好的盈利环境。然而,市场也需关注运力扩张和需求变化等因素对运价的影响,这些因素可能在未来对市场产生一定的不确定性。
研报提示的主要风险有哪些?
研报提示的主要风险包括欧美进口需求大幅下滑、绕行结束恢复通畅、运力大规模扩张等。欧美进口需求的大幅下滑可能导致全球贸易量减少,进而影响航运公司的收入和利润。绕行结束恢复通畅可能改变部分航线的竞争格局,对公司的航线布局和盈利能力产生影响。运力大规模扩张可能导致市场竞争加剧,运价下降,从而影响公司的盈利水平。此外,地缘政治风险、汇率波动等外部因素也可能对公司的经营产生影响。投资者需密切关注这些风险因素,合理评估投资风险。