猜你想问
亿纬锂能2026年三季报核心数据有哪些?
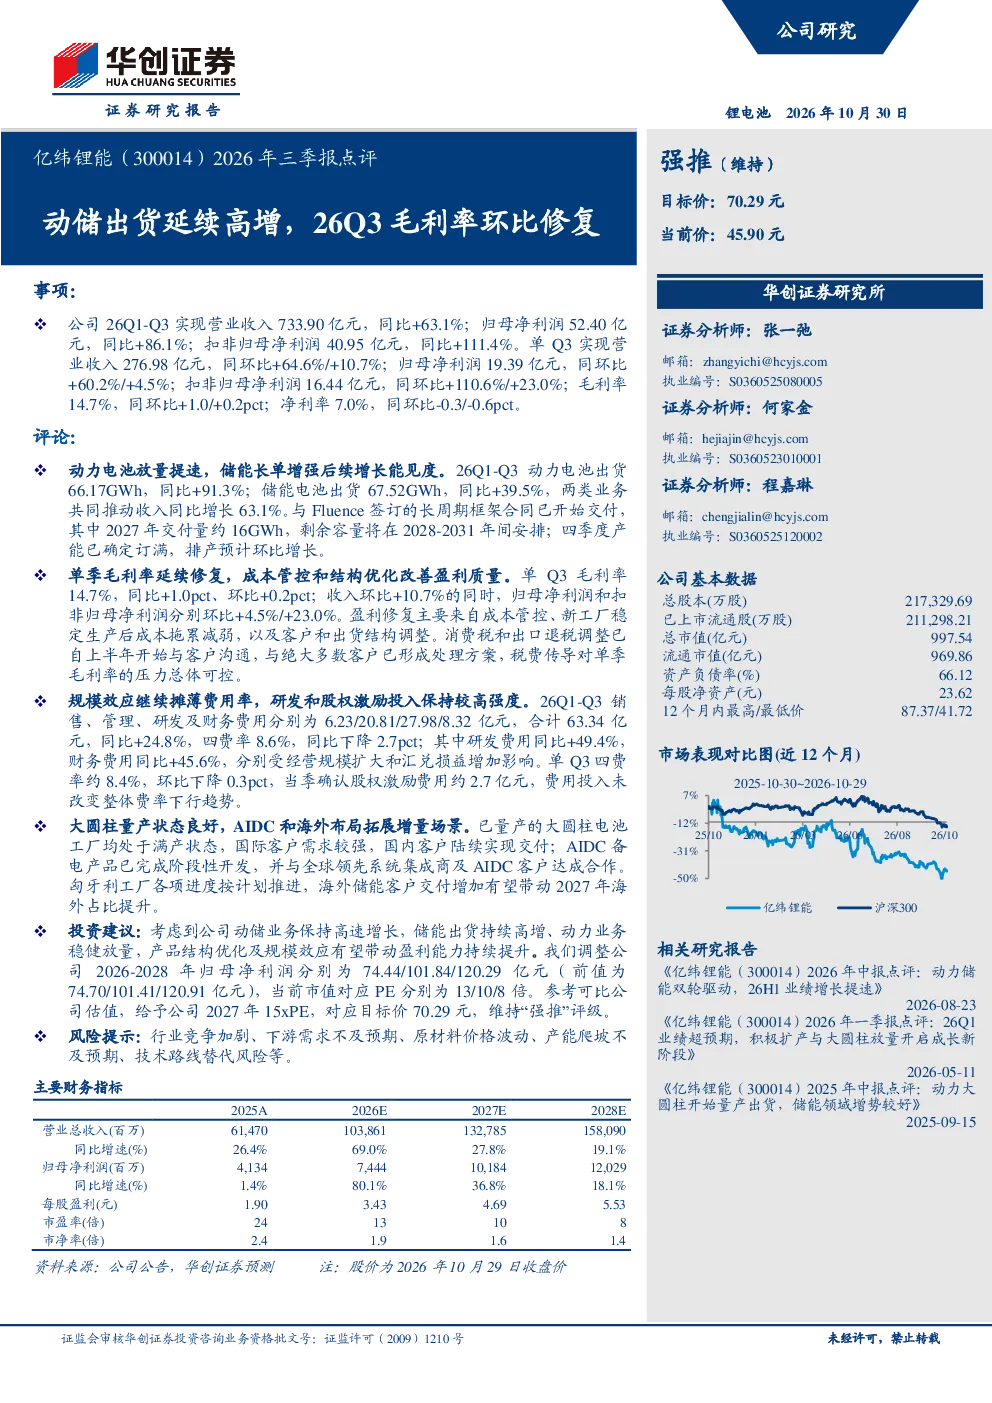
亿纬锂能2026年三季报显示,公司业绩高速增长。26Q1-Q3实现营业收入733.90亿元,同比+63.1%;归母净利润52.40亿元,同比+86.1%。单Q3营业收入276.98亿元,同环比+64.6%/+10.7%;归母净利润19.39亿元,同环比+60.2%/+4.5%。动力电池出货66.17GWh,同比+91.3%;储能电池出货67.52GWh,同比+39.5%。单季毛利率14.7%,同比+1.0pct、环比+0.2pct,主要来自成本管控、新工厂稳定生产及客户和出货结构调整。研发费用同比+49.4%,财务费用同比+45.6%,四费率8.6%,同比下降2.7pct。
动力电池和储能电池出货情况如何?
动力电池出货66.17GWh,同比+91.3%,显示出强劲的增长势头。储能电池出货67.52GWh,同比+39.5%,也实现了显著增长。这种双线并进的增长态势表明亿纬锂能在两个关键赛道上均保持了良好的市场表现,尤其动力电池出货的爆发式增长值得关注。公司通过持续的技术创新和产能扩张,有效满足了市场对高性能动力电池和储能产品的需求。同时,出货量的增长也反映了公司在客户渠道和市场拓展方面的成功。
报告对行业发展趋势有何分析?
报告显示,动力电池和储能行业持续保持高景气度。动力电池出货量的大幅增长表明电动化转型加速,市场对高性能动力电池的需求旺盛。储能电池出货量的稳健增长则反映了能源结构转型和可再生能源并网的推进。亿纬锂能作为行业领先企业,通过技术创新和产能布局,积极应对行业变化,在双线赛道上均取得了显著成果。未来,随着技术进步和成本下降,动力电池和储能电池的应用场景将进一步拓宽,行业增长空间广阔。
报告主要分析了哪些方面?
报告重点分析了亿纬锂能2026年三季度的业绩表现,包括营收、净利润、毛利率等关键财务数据。同时,详细分析了动力电池和储能电池的出货量及增长情况,揭示了公司在两个赛道的市场竞争力。此外,报告还关注了公司成本管控、新工厂生产效率、研发投入、费用率等运营层面信息,以及国际客户需求、大圆柱电池进展、匈牙利工厂建设等战略布局。通过多维度分析,全面评估了公司的经营状况和发展潜力。
报告提示了哪些风险?
报告提示了行业竞争加剧、下游需求不及预期、原材料价格波动等风险因素。行业竞争方面,动力电池和储能领域参与者众多,技术迭代迅速,市场竞争日趋激烈,可能导致市场份额和盈利能力受到挑战。下游需求方面,电动汽车和可再生能源装机量受宏观经济和政策影响较大,若需求增长放缓,可能影响公司业绩。原材料价格波动,特别是锂、钴等关键原材料价格大幅波动,将直接影响公司成本控制和盈利水平。这些风险因素需要投资者密切关注。