猜你想问
这份研报的核心内容是什么?
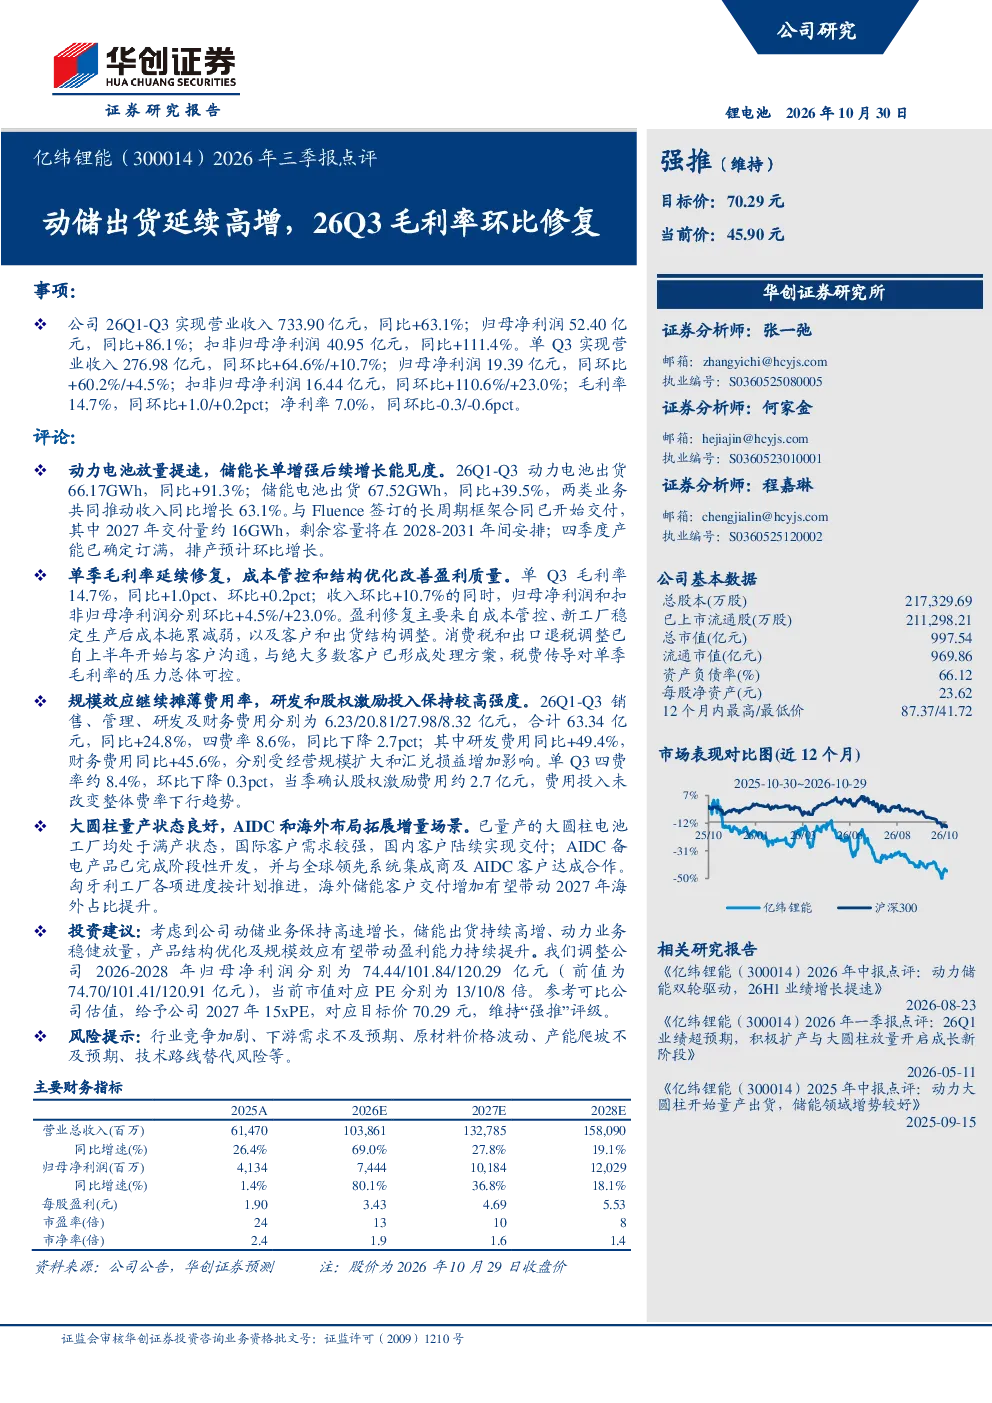
亿纬锂能2026年三季报显示公司业绩高速增长。26Q1-Q3营收733.90亿元,同比+63.1%;净利润52.40亿元,同比+86.1%。单Q3营收276.98亿元,同环比+64.6%/+10.7%;净利润19.39亿元,同环比+60.2%/+4.5%。动力电池出货66.17GWh,同比+91.3%;储能电池出货67.52GWh,同比+39.5%。单季毛利率14.7%,同比+1.0pct、环比+0.2pct,主要来自成本管控、新工厂稳定生产及客户和出货结构调整。研发费用同比+49.4%,财务费用同比+45.6%,四费率8.6%,同比下降2.7pct。大圆柱电池工厂满产,国际客户需求强劲,国内客户陆续交付;AIDC备电产品完成阶段性开发,匈牙利工厂按计划推进。
动力电池和储能电池行业的发展趋势如何?
动力电池行业持续高增长,26Q3出货量同比+91.3%,反映电动化渗透率加速。储能电池出货量同比+39.5%,增速虽低于动力电池但仍是重要增长点。大圆柱电池技术成熟并实现量产,满足高端车型需求。国际客户需求强劲,国内客户交付逐步放量。行业竞争加剧,但头部企业凭借技术、成本和客户优势仍保持领先。未来需关注技术路线迭代、成本下降及政策支持力度。
研报对亿纬锂能的重点分析方向有哪些?
研报重点分析了亿纬锂能的业绩增长驱动因素,包括成本管控成效、新工厂产能释放、客户结构优化及出货量提升。特别关注了大圆柱电池的产能爬坡和客户突破,以及储能业务的快速发展。同时,对研发投入和费用率变化进行了说明,显示公司持续强化技术领先地位。此外,对国际市场拓展和海外工厂建设进展也进行了阐述。
当前动力电池和储能电池市场的现状如何?
当前动力电池市场供不应求状态持续,尤其在高端车型领域,大圆柱电池成为新趋势。储能市场在政策推动下快速增长,但增速受电网建设和用户接受度影响。亿纬锂能动力电池出货量领先,储能业务快速追赶。公司已实现大圆柱电池量产,满足高端客户需求。国际客户订单饱满,国内客户交付逐步放量。行业竞争激烈,但头部企业凭借技术积累和客户资源保持优势。
研报中提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧,可能导致价格战和利润率下滑。下游需求不及预期,特别是新能源汽车渗透率增长放缓或储能项目投资不及预期。原材料价格波动,锂、钴等关键原材料价格大幅波动将影响公司盈利能力。此外,新工厂建设进度和产能爬坡可能存在不确定性,以及技术路线快速迭代带来的风险。