猜你想问
晋控煤业2026年三季报核心内容有哪些?
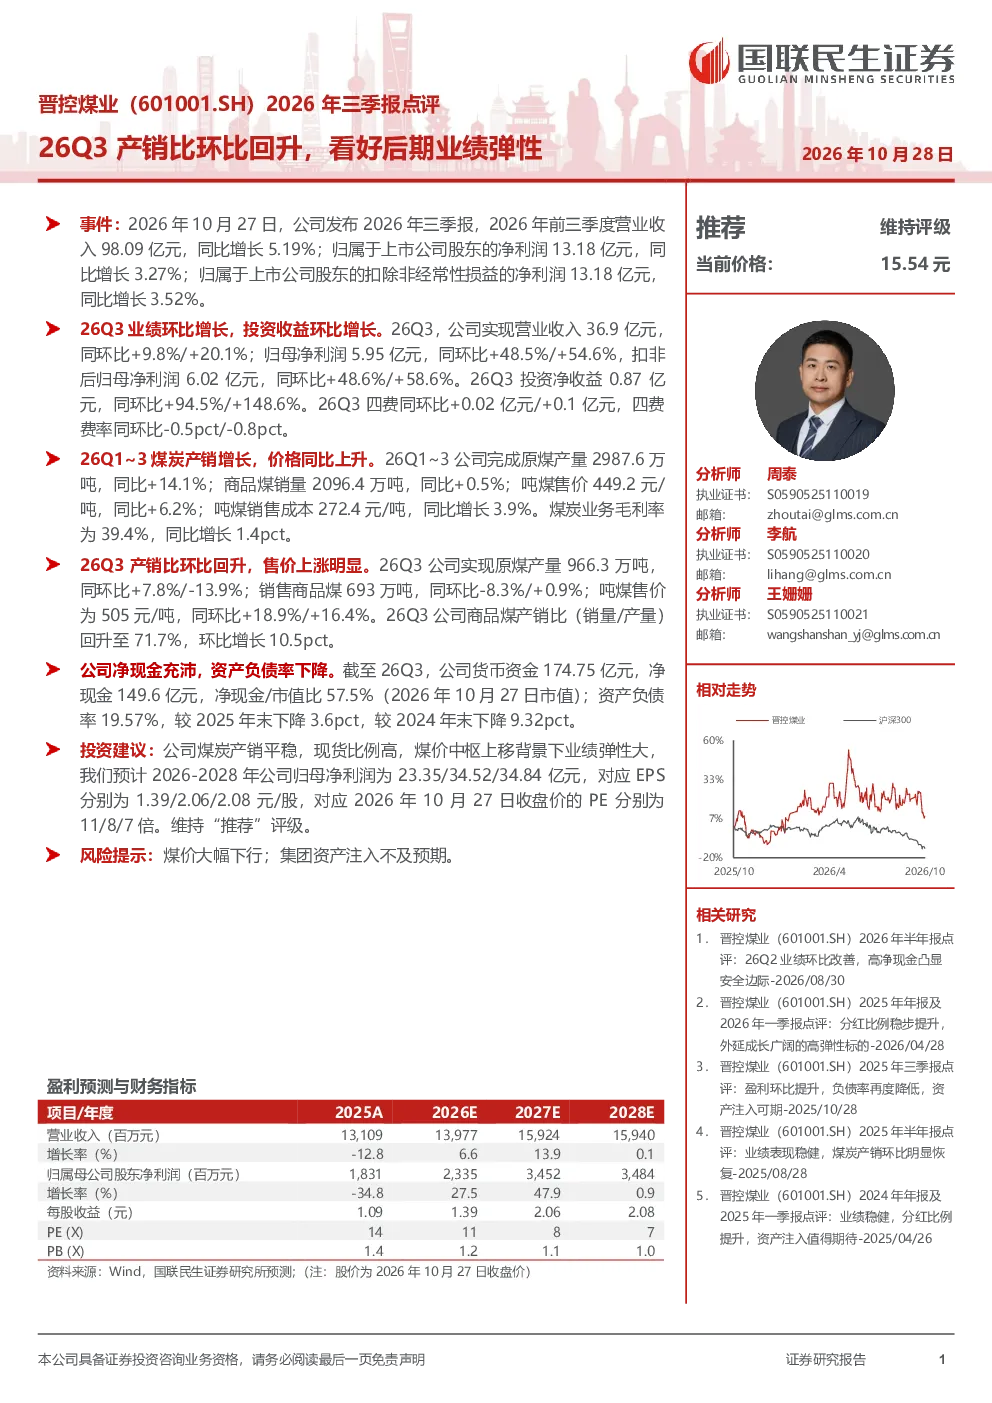
晋控煤业2026年三季报显示,公司前三季度营业收入98.09亿元,同比增长5.19%;归母净利润13.18亿元,同比增长3.27%。26Q3单季营收36.9亿元,环比增长20.1%,归母净利润5.95亿元,环比增长54.6%。投资收益显著增长,环比提升148.6%。四费合计环比上升0.1亿元,但四费率下降0.8个百分点。煤炭业务方面,26Q1-3原煤产量2987.6万吨,同比增长14.1%,销量2096.4万吨,同比增长0.5%,吨煤售价449.2元/吨,同比增长6.2%,毛利率提升1.4个百分点。26Q3产量966.3万吨,环比下降13.9%,销量693万吨,环比增长0.9%,吨煤售价505元/吨,环比增长18.9%,产销比回升至71.7%,环比增长10.5个百分点。
煤炭行业发展趋势如何?
煤炭行业发展趋势受多种因素影响,包括能源结构转型、国内经济需求、国际能源价格波动等。当前,国内能源安全需求持续提升,煤炭作为基础能源地位稳固。随着技术进步,煤炭清洁高效利用水平不断提高,对环境的影响逐步减小。同时,新能源发展对煤炭需求形成一定替代,但短期内煤炭仍将是能源供应的重要支撑。未来,煤炭行业将更加注重绿色低碳发展,推动产业升级和技术创新,提升资源利用效率,优化产业结构。
这份研报重点分析了哪些方面?
这份研报重点分析了晋控煤业的经营业绩、财务状况和未来展望。在经营业绩方面,报告详细解读了公司26Q3产销比环比回升的原因,以及煤炭业务量、价、毛利的变化情况。在财务状况方面,报告分析了公司的现金流、资产负债率、财务费用等关键指标,指出公司偿债能力持续改善。在投资建议方面,报告看好煤价中枢上移下的业绩弹性,预计2026-2028年归母净利润分别为23.35/34.52/34.84亿元,EPS为1.39/2.06/2.08元/股,对应PE分别为11/8/7倍,维持“推荐”评级。
当前市场对煤炭行业的现状判断是什么?
当前市场对煤炭行业的现状判断呈现多元化。一方面,随着国内经济复苏和能源需求增长,煤炭需求保持稳定。另一方面,能源结构转型和“双碳”目标下,煤炭行业面临转型压力。市场普遍认为,煤炭行业将进入高质量发展阶段,重点在于提升效率、降低排放、优化布局。同时,国际能源价格波动和地缘政治风险也对煤炭市场产生影响,增加了市场的不确定性。总体来看,煤炭行业在短期内仍将保持重要地位,但长期发展需适应绿色低碳转型趋势。
研报提示了哪些风险?
研报提示了晋控煤业面临的主要风险包括煤价大幅下行和集团资产注入不及预期。煤价大幅下行将直接影响公司煤炭业务收入和利润水平,而集团资产注入不及预期则可能影响公司未来发展和盈利能力。此外,虽然报告中未明确提及,但煤炭行业还可能面临安全生产、环境保护、政策调控等方面的风险。投资者在关注公司业绩增长的同时,需密切关注这些风险因素,以便做出更全面的投资决策。